
Por qué no invierto en $ETH
Mis últimos posts sobre ETH han generado bastantes comentarios y dudas. Respondiendo a todos y unificándolo en una publicación, voy a explicar por qué la moneda ETH no pasa mis filtros para poder invertir en ella.
Yo no invierto en Ethereum porque no soy capaz de construir una tesis que justifique la valoración que tiene hoy.
No genera flujos de caja claros que pueda proyectar. No puedo hacer un análisis tradicional de ingresos, márgenes o crecimiento. Lo que se ha estado pagando durante años es una prima monetaria: la idea de que “algún día” esa red se convierta en dinero o en la infraestructura dominante para las instituciones.
El problema es que, para mí, esa narrativa ya no sostiene por sí sola la valoración actual.
El mercado se está racionalizando
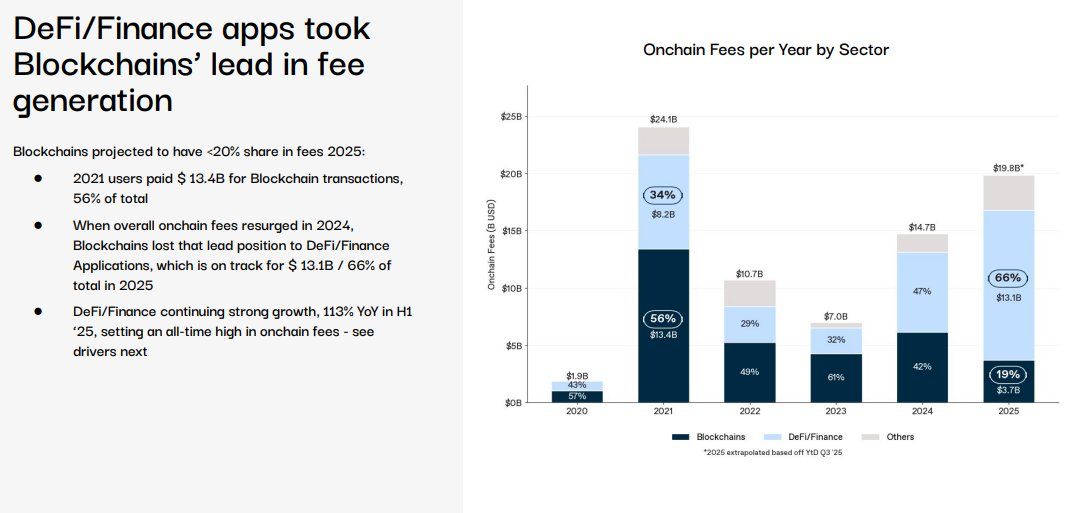
Durante un tiempo todo lo que fuera Layer 1 o Layer 2 volaba. ¿Por qué? Porque había capital entrando y los desarrolladores iban donde estaba el dinero (las L1 y L2). Las Blockchains en 2021 generaron el 56% de todo el revenue del ecosistema cripto, a diferencia de 2025 donde ese dato ha caído al 19%.
El mercado está empezando a pagar modelos más tradicionales: ingresos reales, proyecciones claras y, sobre todo, capacidad de capturar valor.
Y ahí es donde yo no veo claro cómo ETH captura ese valor de forma estructural y sostenible.
1. No hay claridad en la captura de valor
Para invertir con convicción necesito poder construir una tesis clara. Y en $ETH, no puedo construir esa tesis porque la captura de valor no está clara.
No hay un argumento fundamentado y comprobable de cómo Ethereum va a capturar y fijar el valor necesario para justificar las valoraciones actuales. Si no puedes construir esa tesis (modelos de ingresos, adopción institucional que pague comisiones a la red, mecanismos de captura de valor del token), la inversión es especulativa pura.
No hay un mecanismo directo y predecible que conecte el uso de la red con la apreciación del token. Puedes tener más transacciones, más fees, más quemas… pero al final del día, si no puedo modelar cómo eso se traduce en valor para el holder de ETH, lo que tengo es una narrativa, no una tesis de inversión.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
2. “Proyecto bueno” no significa “token bueno”
Una de las trampas típicas en crypto es confundir token con equity. Puede existir mucho valor en el ecosistema (apps, infraestructura, stablecoins, L2s, intermediarios) y que ese valor se lo queden otros, no necesariamente el token.
En cambio, el equity de una empresa tradicional sí captura directamente el valor y crecimiento de la compañía: más ingresos, más beneficios, mayor valoración para los accionistas.
Esto pasa constantemente: productos increíbles que crean utilidad real… pero el token asociado no captura esa utilidad o lo hace de manera débil.
3. La tesis institucional (RWA) es más frágil de lo que parece
Se repite mucho que “las instituciones van a usar Ethereum para tokenizar activos”. El matiz importante es que las instituciones, por incentivos obvios, suelen querer control: control de infraestructura, control de distribución, control de compliance y privacidad.
Si quieren mover miles de millones, seguramente no quieran hacerlo en una red donde todo queda públicamente visible o donde dependan de pagar comisiones a un sistema que no controlan. Es más probable que apoyen soluciones con más control como redes privadas o que creen las suyas propias para ganar como intermediario.
4. La valoración exige una prima difícil de justificar
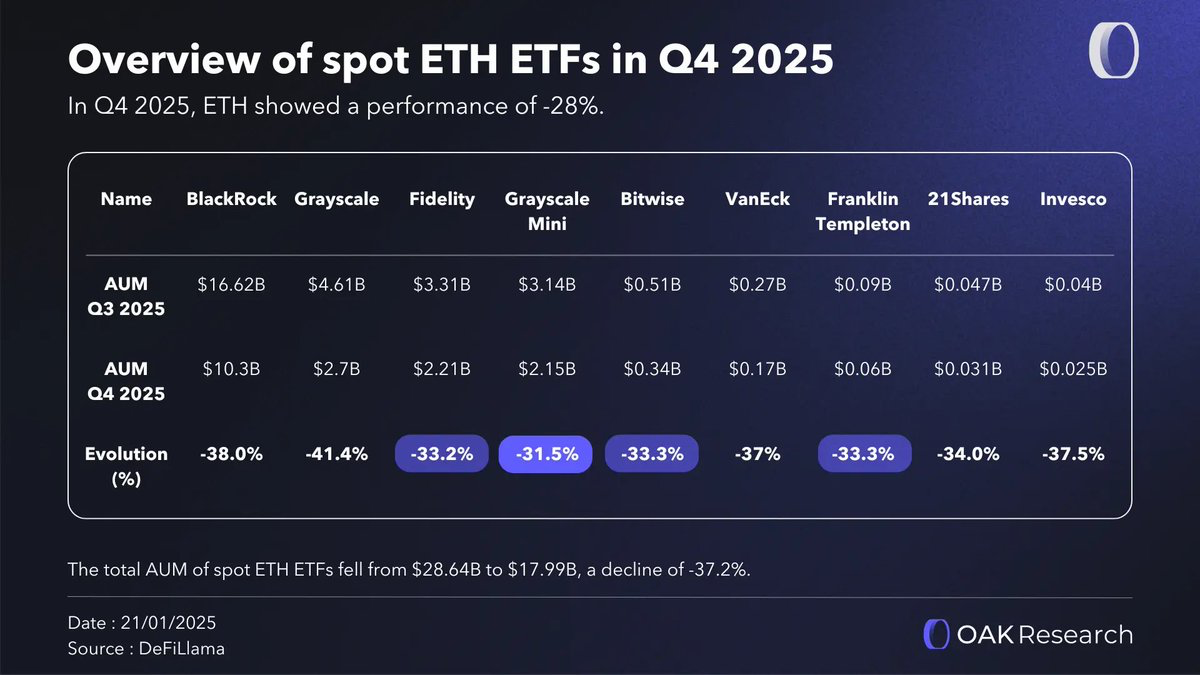
Otro problema es la valoración relativa: durante años el mercado pagó una “prima monetaria” a muchas L1 (como si fuesen a convertirse en dinero). Esa prima se está cuestionando.
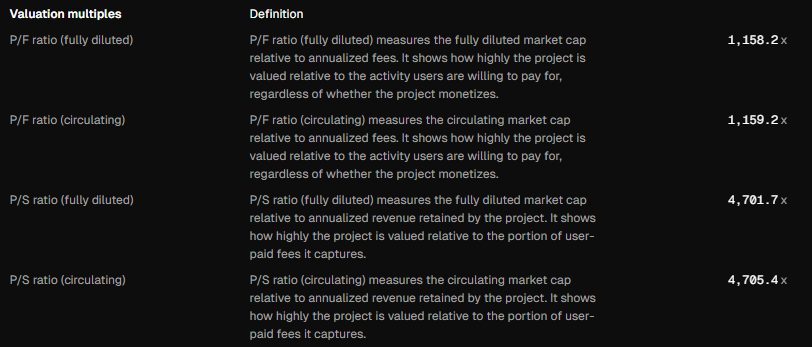
Si el mercado pasa a valorar con lentes más tradicionales (ingresos sostenibles, márgenes, competencia, previsibilidad), ETH lo tiene complicado, porque su valoración de $250B o 4700 veces su beneficio neto anual es difícil de justificar.
5. Si no lo entiendo, no lo compro (por salud mental y gestión del riesgo)
Cuando compras algo sin entender bien el “por qué” y el “cómo” captura valor, lo que te queda es aguantar volatilidad con fe. Y en crypto eso es letal: te obliga a tomar decisiones emocionales, a justificar caídas con narrativas nuevas, y a convertir la inversión en un “hold” indefinido sin tesis y solo con fe.
En ese escenario, lo más racional es decir: si no puedo explicar por qué debería subir, no lo compro.
Para cerrar el tema que a muchos les duele
Ethereum puede seguir existiendo, innovando y siendo útil, pero si no puedo definir una tesis de captura de valor clara, y si la valoración depende de narrativas frágiles, ETH es un activo que prefiero no tener en cartera.