
Por qué el 95% de los tokens cripto está condenado a valer cero
Llevo un año estudiando en qué se fijan los gestores de fondos cripto a la hora de invertir en proyectos. Esto es lo que he descubierto.
Si tienes criptos, esto te va a doler.
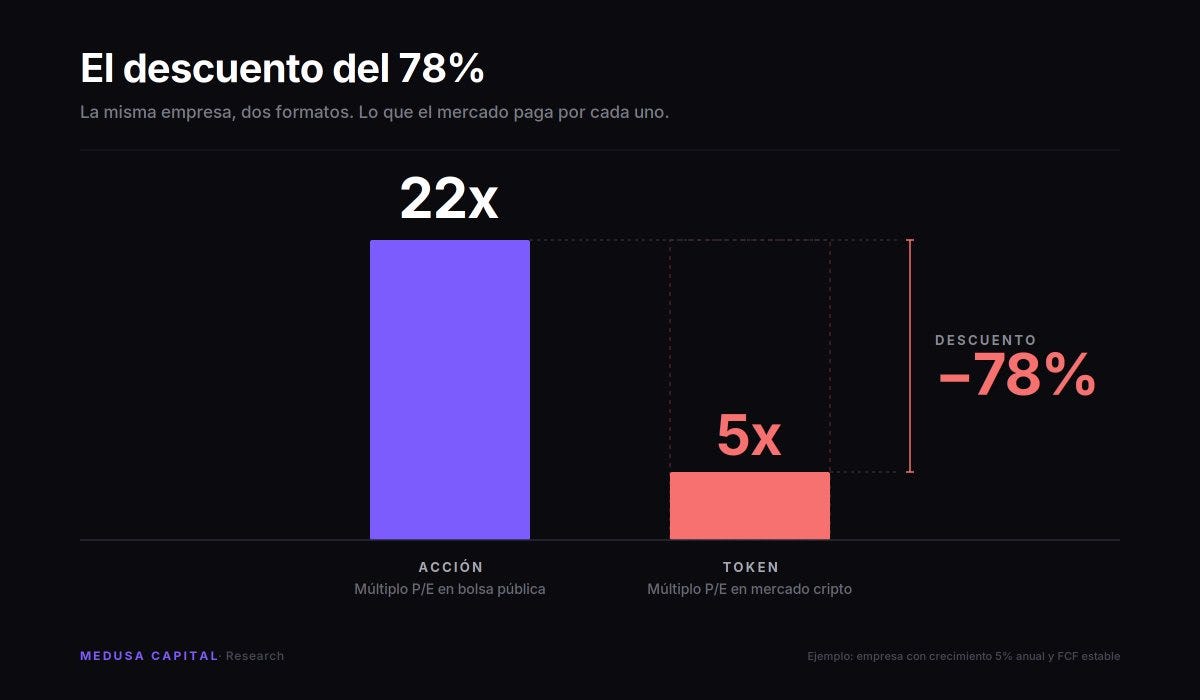
La misma empresa puede valer un 78 % menos si sale al mercado como token que si sale al mercado como equity.
Sí.
La misma empresa.
El mismo negocio.
Los mismos flujos.
En bolsa, una compañía con crecimiento moderado y flujo de caja estable puede cotizar a 22x beneficios.
En cripto, ese mismo perfil suele cotizar a 5x.
¿Por qué pasa esto?
Porque el mercado le exige al token una prima de riesgo brutal.
Y tiene motivos.
Si te pongo delante:
- una inversión relativamente segura al 5 %
- una inversión muchísimo más incierta al 5 %
y te digo que el retorno esperado es el mismo, no eliges la segunda.
Para que compense, tiene que ofrecer mucho más.
Eso es exactamente lo que pasa con los tokens.
El mercado ha aprendido, a base de golpes, que en cripto:
- el token muchas veces no tiene derechos claros
- los incentivos suelen estar mal alineados
- y, cuando llega el momento de repartir valor, el token suele ser el último en cobrar
Por eso los múltiplos se comprimen.
Por eso existe el descuento estructural.
Y por eso el 95 % de los tokens está condenado.
Felipe Montealegre lo resume mejor que nadie:
El mercado de tokens se ha convertido en un mercado de limones. Y mientras siga siéndolo, el descuento estructural no va a desaparecer.
¿Qué significa eso de “mercado de limones”?
Es la idea de Akerlof: cuando el comprador no puede distinguir lo bueno de lo malo, paga como si todo fuera malo.
Llévalo a cripto.
Si el mercado no puede separar un proyecto serio de uno que acabará haciendo rug:
- castiga a todos
- infravalora a los buenos
- expulsa a los founders serios
- y deja más espacio para los mediocres
El resultado es devastador.
El 95 % de los tokens no captura valor de forma estructural.
Algunos subirán en un ciclo.
Algunos harán muchísimo ruido.
Pero la mayoría terminará exactamente donde tiene que terminar: en cero.
Y entonces la pregunta ya no es:
¿Qué token va a subir esta semana?
La pregunta correcta es:
¿Qué tiene el 5 % que sí captura valor y no tiene el resto?
Antes de responder eso, hay que entender por qué falla casi todo.
Antes de los mecanismos que funcionan: por qué falla la mayoría
1. El token y el negocio no están conectados
Este es el pecado original.
En muchísimos proyectos, nadie sabe explicar con claridad qué derecho económico tiene el token sobre el negocio.
- ¿Captura flujos?
- ¿Captura activos?
- ¿Tiene prioridad sobre algo?
- ¿O simplemente existe para adornar la historia?
Si no puedes responder eso en una frase, ya tienes tu descuento.
Y no uno pequeño.
Porque, cuando la relación entre negocio y token es ambigua, el mercado asume lo peor.
2. El token se convierte en el producto
Durante años, demasiados founders no se han preguntado:
¿Cómo construyo algo por lo que un cliente esté encantado de pagar?
Se han preguntado esto otro:
¿Cómo mantengo el token lo bastante alto como para vender, levantar otra ronda o enseñar métricas bonitas?
Ahí empieza toda la podredumbre.
El foco deja de estar en el cliente.
Deja de estar en el producto.
Y pasa a estar en la narrativa.
Eso tiene un nombre: estalinismo narrativo.
No importa la realidad del negocio.
Importa la historia que le puedes vender al mercado.
Y cuando el bucle pasa de:
- crear valor
a:
- hacer que el token suba el tiempo suficiente
el desenlace es siempre el mismo.
Subidas violentas.
Narrativas brillantes.
Y, después, ruina.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
3. Cada nueva línea de negocio diluye al token original
En equity, cuando una empresa acierta con un producto nuevo, los accionistas suelen ganar.
Amazon lanzó AWS. Ganaron los accionistas de Amazon.
Apple lanzó el iPhone. Ganaron los accionistas de Apple.
En cripto, muchas veces pasa lo contrario.
El proyecto descubre una nueva oportunidad.
¿Y qué hace?
Lanza otro token.
Es decir: el upside inesperado no refuerza tu tesis.
La rompe.
El token original se queda fuera de la mejor parte de la historia.
Y eso, otra vez, justifica el descuento.
Estos tres fallos explican buena parte de por qué el mercado valora tokens muy por debajo de negocios comparables.
No son detalles.
No son manías del mercado.
Son fallos estructurales.
Ahora sí: vamos con lo importante.
Los 4 mecanismos que sí capturan valor
El 95 % de los tokens va a valer cero.
Y no es por falta de hype.
Ni por falta de narrativa.
Ni por falta de marketing.
Es porque solo cuatro mecanismos capturan valor real.
El resto es decoración.
Y, si quieres encontrar al siguiente gran ganador, tienes que obsesionarte con estos cuatro.
Mecanismo 1: Distribución legal de ingresos al token
Este es el más importante.
Y probablemente el que más está cambiando el sector ahora mismo.
La pregunta clave es muy simple:
Si el protocolo gana dinero, ¿yo gano como holder del token?
No en teoría.
No en una propuesta de governance.
No vale con un “si todo sale bien”.
Legalmente. Estructuralmente. De forma exigible.
Si la respuesta es sí, empiezas a tener algo serio.
Si la respuesta es no, estás especulando con esperanza disfrazada de tesis.
Tres ejemplos claros:
- Morpho ha trabajado una estructura donde el valor económico fluye de forma mucho más directa hacia el token.
- Uniswap abrió, por fin, la puerta a que los cash flows futuros puedan alinearse con UNI.
- Aave lleva tiempo avanzando hacia un compromiso más real entre los ingresos del protocolo y el valor para AAVE.
Si vienes de bolsa, esto te parecerá de locos.
Y con razón.
Pero, precisamente ahí, está la oportunidad.
Donde hay incertidumbre, hay descuento.
Y donde hay descuento, puede haber asimetría.
Mecanismo 2: Recompras programadas con ingresos orgánicos
Este mecanismo es más sencillo de entender.
Pero también más fácil de falsear.
Lo que quieres ver es esto:
El protocolo genera ingresos reales y usa parte de esos ingresos para recomprar token en mercado abierto, quemarlo o redistribuirlo.
Si eso ocurre de forma consistente:
- baja la oferta circulante
- aumenta la presión compradora
- y el mercado termina reflejándolo
El ejemplo más evidente es Hyperliquid.
Buena parte de su fortaleza se entiende porque:
- factura muchísimo
- lo hace con actividad real
- y devuelve valor al token mediante recompras
Ahora bien: cuidado.
No toda recompra es creación de valor.
Hay recompras reales.
Y hay recompras maquilladas.
Si una empresa recompra usando emisiones, tesorería inflada o mecanismos que, en el fondo, te diluyen por otro lado, no está capturando valor.
Está moviendo el dinero de un bolsillo a otro y vendiéndotelo como si fuera una virtud.
Y eso, en cripto, pasa muchísimo más de lo que parece.
Mecanismo 3: Utilidad nativa
Esta pregunta me parece de las mejores que se pueden hacer:
¿Hace el token mejor al producto?
O, dicho de otra forma:
Si quitas el token mañana, ¿el producto sigue funcionando igual?
Si la respuesta es sí, probablemente el token sea decoración.
Si la respuesta es no, empiezas a tener una pieza estructural del sistema.
Las utilidades que de verdad importan suelen ser tres:
- Seguridad: el token se stakea y protege la red. Si desaparece, el sistema pierde seguridad.
- Settlement / gas: el token es la unidad necesaria para ejecutar transacciones.
- Poder real: el token da capacidad efectiva para decidir sobre parámetros que afectan al flujo de caja o a la asignación de valor.
Lo importante aquí no es que el token “tenga uso”.
Lo importante es que tenga un uso que no puedas quitar sin romper algo importante.
Porque, si la única razón para tener el token es esperar que otro te lo compre más caro, no tienes una tesis de inversión.
Tienes una ficha de casino con branding.
Mecanismo 4: Disciplina en la asignación de capital
Este es el más infravalorado.
Y, personalmente, uno de los que más me importa.
Porque puedes tener flujos.
Puedes tener recompras.
Puedes tener utilidad nativa.
Pero, si el equipo asigna mal el capital, destruye valor igual.
Aquí es donde se separa, de verdad, el 5 % del resto.
Las preguntas que importan son:
- ¿El equipo reinvierte donde el retorno marginal es alto?
- ¿Evita diluciones absurdas?
- ¿Resiste la tentación de lanzar productos o tokens que destruyan la tesis original?
- ¿Piensa como propietario o como vendedor de narrativas?
En cripto se habla muchísimo de upside.
Se habla poquísimo de disciplina.
Y, sin disciplina, incluso un buen mecanismo de captura de valor acaba degenerando.
Axel,
Medusa Capital