
Pesimismo por Doquier, pero las Métricas dicen lo Contrario
Datos Macro & Índices
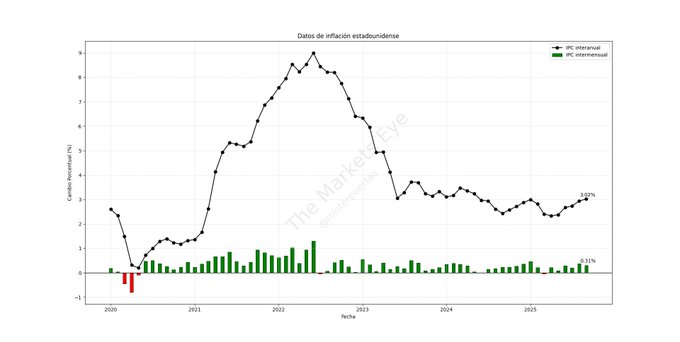
La semana pasada tuvimos datos positivos para el escenario "Ceteris Paribus" ya que la inflación salió mejor de lo esperado. Os dejo a continuación unos datos de nuestro colaborador @misterpuertas en relación a este dato de precios al consumidor:
Ligeramente por debajo de lo esperado en ambos casos. Analizando el dato... No parece haber nada que impida a la Fed seguir su ciclo de bajadas de tipos
El IPC general aumentó un 0.31% en el mes de septiembre, por debajo del 0.39% pronosticado. El dato interanual se sitúa en el 3%, también por debajo del 3.1% esperado. Aunque su mayor nivel desde enero.
Por el lado subyacente, el IPC aumentó un 0.23% intermensual, dejando el dato subyacente tambiñen en el 3% interanual.
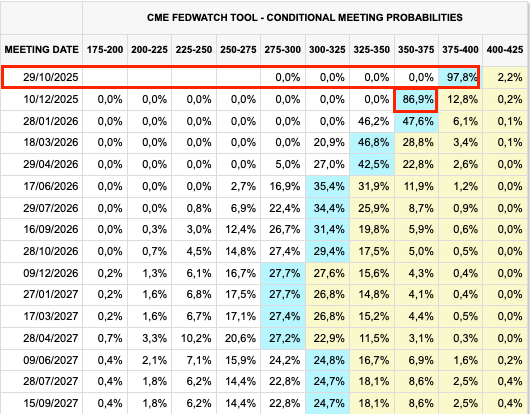
Tras estos datos de inflación, las probabilidades de que haya dos bajadas más en el año aumentaron hasta descartar con casi un 100% de probabilidad la bajada de 25pbs de mañana y, con un 86.9%, otra bajada el 10/12/25. Con estas dos bajadas antes de finalizar 2025 nos situaríamos en el rango de 350pbs.
Esto, como veremos después, animó a los índices americanos que volvieron a romper ATHs y acumulan una subida importante desde el dato de inflación.
Destacar que el gobierno sigue cerrado, por tanto, seguramente no tengamos más datos económicos, al menos en lo que queda de octubre.
Resultados Empresariales
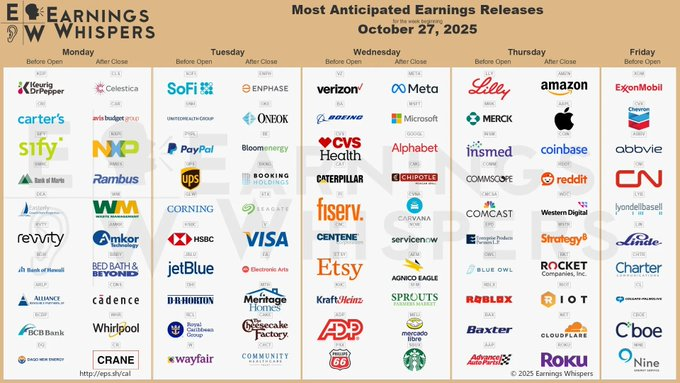
Por suerte, el sector privado no es tan ineficiente y tenemos esta semana repleta de resultados empresariales importantes. Esto es lo que marcará el devenir de los índices. Todas las miradas están puestas en las Siete Magníficas, acciones que publicarán sus resultados esta semana, entre las que se incluyen Alphabet, Amazon, Apple, Meta y Microsoft. Ya sabemos que, en conjunto, suponen aproximadamente el 25% de la capitalización de mercado del S&P 500
- Martes: VISA (AC),
- Miércoels: META, MSFT, GOOGL (AC),
- Jueves: AMZN, AAPL, COIN (AC)
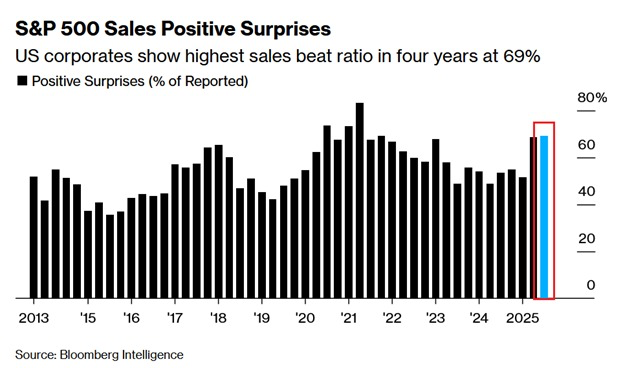
De momento, esta siendo una temporada de resultados histórica:
Uno de los puntos que necesitamos para seguir en el mercado alcista secular es que las empresas continúen batiendo resultados.
Hasta el momento, el 69% de las empresas estadounidenses han superado las expectativas de ingresos en el Q3 de 2025, el nivel más alto desde el 69,1% que se produjo en el Q4 de 2021. Esto supone una mejora significativa respecto al 53,3% del año pasado.
También va camino de ser el quinto trimestre más fuerte en al menos 13 años. En comparación, el récord durante este período fue del 83,1%
Índices
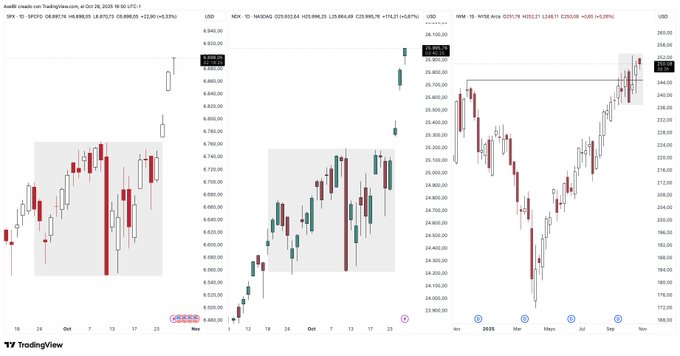
Por el lado de los índices americanos, hemos abierto con un GAP extraordinario y tenemos nuevos ATHs en SPX, NDX & DJI. El Russell 2000 a punto de marcar nuevos máximos. Sucede lo mismo con el RSP (SPX equiponderado). De momento, el cierre semanal en el IWM nos indicó que la fase especulativa sigue dando guerra. Me gustaría ver una vela mensual de confirmación. Ahí, nuestro semáforo del riesgo pasaría a estar en luz verde.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
Análisis Mercado de Activos Digitales
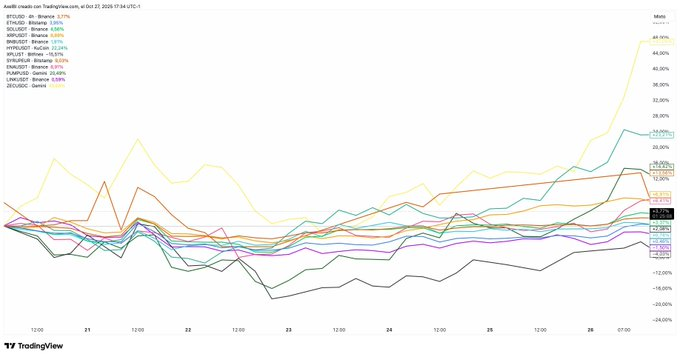
Buena semana para el mercado que recupera parte del terreno perdido y deja unas velas semanales bastante positivas. Aún falta por ver como se quedan en temporalidad mensual ya que, al igual que en el IWM, tenemos que medir los indicadores del riesgo. La semana cerró con varias subidas a tener en cuenta:
- BTC +9%
- ETH +4%
- SOL +4,61
- ZEC +45,7
- HYPE +22,3%
- XPL -15,5%
- PUMP +20%
Para mi, los activos que habría que mantener en el radar durante estas semanas son $ZEC, $PUMP, $HYPE, $XPL (si confirma suelo).
Análisis Técnico
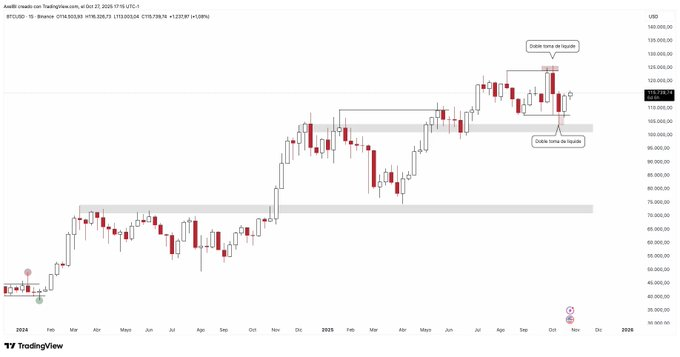
Seguimos con dudas en $BTC. Este fin de semana ha sido positivo y hemos mejorado. Los cierres animan a ver precios superiores, pero debemos recordar la toma de liquidez de ambos extremos. Mientras el IWM siga manteniendose en zonas de ATH no debería haber sopresas, pero hay que vigilarlo de cerca.
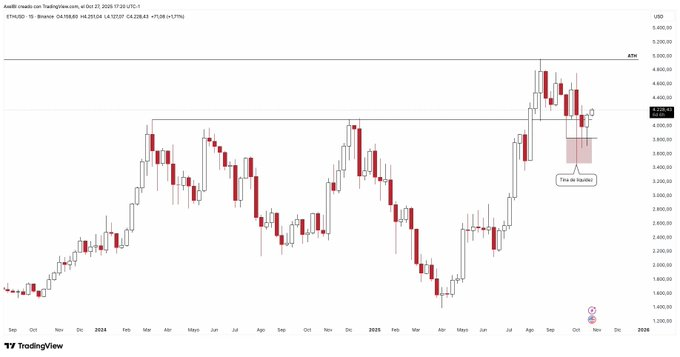
$ETH Está defendiendo la zona de los $4.000 con fuerza a pesar del poco interés que estamos viendo en el mercado. Las velas que ha dejado en semana, a pesar de no ser lo más limpias que me gustaría, son clara señal de demanda. En cuanto el precio baja de los $4.000 entra fuerza compradora. Habrá que vigilar el cierre mensual para confirmar dirección.
Flujos de Capital
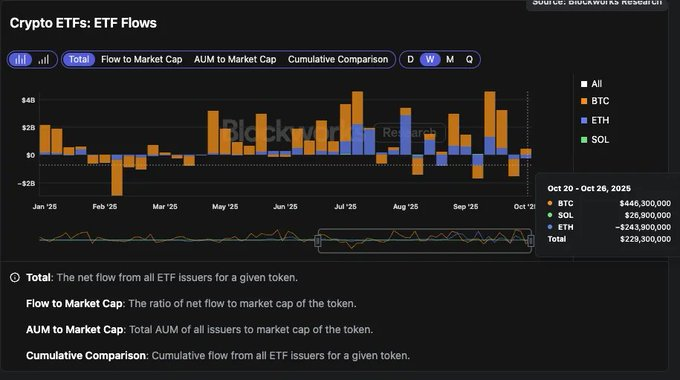
Semana sin muchos movimientos. Cuadra bastante ya que los movimientos más agresivos se dieron durante el fin de semana.
BTC → +$446M
ETH → -$246M
El jueves en el directo haremos un repaso ya que estaremos a punto de cerrar el mes y tendremos datos más concretos, pero parece que habrá otro mes de entradas netas de capital en los ETFs de BTC (+$3,5B actuales) mientras que en ETH apenas ha habido entradas netas durante octubre (+$235M)
Digital Assets Treasuriy Co (DAT)
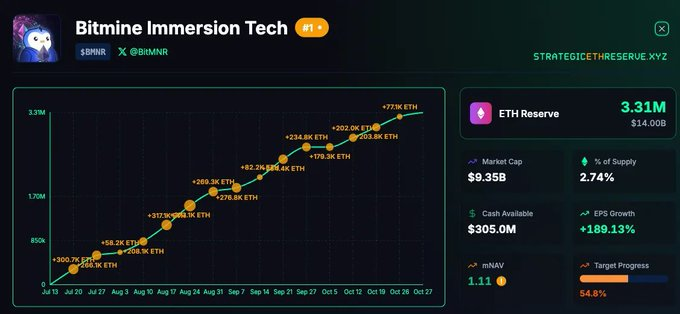
En relación a las Estos últimos 7 días hemos visto compras por parte Bitmine (+77.000 ethers), sin embargo, supone una reducción en el tamaño considerable. La última compra que realizó previo a esta fue de 202.000 ethers la semana previa (19/10). Esto supone una disminución del -61% en relación a la demanda vista en anteriores semanas.
Mercado de Derivados
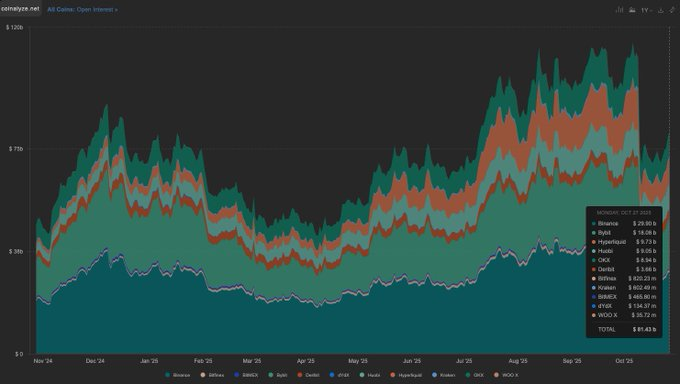
De momento no tenemos noticias que nos puedan preocupar en relación al apalancamiento (Open Interest). Aunque sí hemos visto un aumento que ha ido de la mano al precio. De la semana previa a la actual hemos visto una subida desde los $71B hasta los $81B. Esto supone un incremento en $100M de posiciones apalacandas, sin embargo, aún lejos de record históricos y de zonas de peligro.
Si quieres saber qué conclusiones saco y qué narrativas estoy prestando atención, te dejo el link a la newsletter donde al final relevo qué estoy vigilando.
Si te ha servido no te olvides de compartirlo y seguirme.
Axel.