
Microstrategy: ¿Modelo Sostenible o Colapso Asegurado?
Microstrategy: ¿Modelo Sostenible o Colapso Asegurado?
Durante estas últimas semanas hemos visto cómo, a raíz del retroceso en el precio de Bitcoin, vuelven a salir de debajo de las piedras hipótesis alarmistas sobre Strategy (antiguamente MicroStrategy). El argumento es siempre el mismo: "está en severos problemas", "tendrá que vender sus tenencias de BTC", "el modelo es insostenible".
A lo largo de este artículo haremos un recorrido desde los inicios de la compañía como empresa de software, pasando por su apuesta radical en Bitcoin y el éxito que pareció blindado hace apenas meses, hasta el momento actual donde la viabilidad del modelo está, con razón, en debate.
Pero antes de entrar en los números, necesito hacer una observación:
las narrativas siguen al precio.
Hace un año, cuando Bitcoin subía sin parar, nadie cuestionaba que Strategy emitiera deuda convertible para comprar más BTC. ¿Todos barren para casa, no? El mercado estaba en FOMO, nuestras carteras subían, y la máquina parecía indestructible.
Ahora que el precio ha caído, de repente Strategy "nunca fue sostenible", sus números "nunca tuvieron sentido", y "la gente debería haber visto venir el desastre". Convenientemente, nadie se acuerda de haber aplaudido hace cinco meses.
Esto no es un llamado a ignorar los riesgos reales de Strategy.
Los hay, y son serios. Pero sí es un recordatorio de que en momentos de FUD extremo, el ruido en redes sociales tiende emerger como @GonBernardos cuando cae el precio de BTC. Hay que intentar aislarse de esa histeria, descartar la desinformación que pretende explicar eventos complejos con memes, y centrarse en los fundamentales.
Con eso claro, vamos al lío.
I. ¿Por qué una Empresa de Software comienza a comprar BTC?
Antes de comenzar, me gustaría pedirte que compartieras este artículo para que el mercado este preparado.
Agosto de 2020. Michael Saylor, CEO de MicroStrategy, mira el balance de su empresa y ve 500M$ en efectivo. Es decir, un colchón de seguridad elevado dada el futuro incierto post Covid-19. Contaba con efectivo: un activo "libre de riesgo". Sin embargo, para Saylor, había peligro en ese "libre de riesgo".
Cinco meses antes, el mundo se había visto sumido en una de las crisis más severas de la época moderna.
Marzo 2020
El 15 de marzo de 2020, en una acción de emergencia sin precedentes, la FED recortó las tipos de interés a 0% y anunció 700B$ en compras de activos. Solo ocho días después, fueron más lejos y declararon que realizarían compras "en las cantidades necesarias" (hablando claro: liquidez para dar y regalar).
En cifras:
- Balance de la Fed: de 4.2T$ a 8.9T$ (+112%)
- M2 Money Supply: de 15.4T$ a 21.7T$ (+41%)
- Crecimiento de M2: 26% anual (el mayor desde 1943)
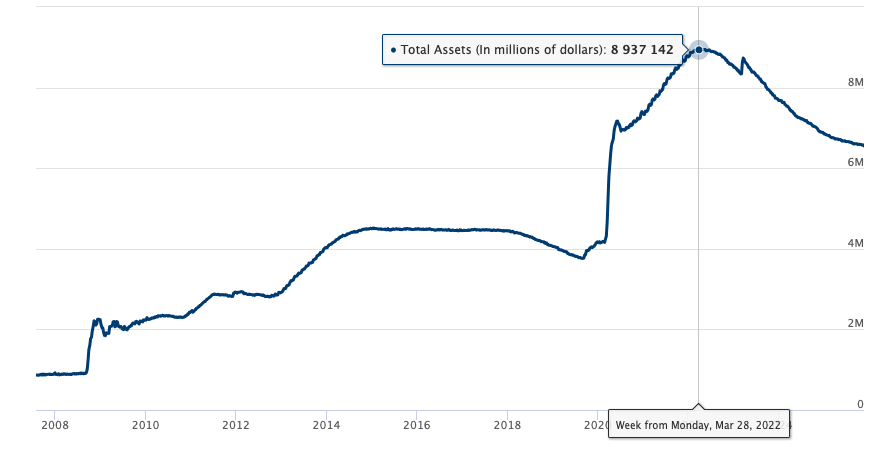
Soy consciente de los agregados monetarios no explican la liquidez del sistema, pero en su momento, Saylor fue lo que referenció para justificar la decisión de comprar BTC
El gobierno no se quedó atrás. Con la aprobación de CARES Act inyectó 2.2T$ en la economía en marzo. Para diciembre de 2020, los paquetes de estímulo acumulaban más de 4T$, aproximadamente el 20% del PIB estadounidense.
El Cálculo de Saylor
MicroStrategy era una empresa de software de inteligencia empresarial con ingresos estables pero crecimiento limitado. Como muchas empresas tecnológicas maduras, acumulaba efectivo en el balance: 500M$.
Aquí es donde Saylor se puso el mono de trabajo y buscó alternativas a ese efectivo ocioso.
Con tasas en 0%, el efectivo no generaba rendimiento. Los bonos del Tesoro rendían 0.5–1%, por debajo de la inflación oficial. La M2 crecía al 26% anual. Saylor estimó que el "costo de capital" (la tasa a la que el efectivo perdía poder adquisitivo), había saltado del 5% histórico a más del 15% anual.
500M$ × 15% = 75M$ anuales en depreciación de efectivo por quedarse quieto.
En palabras de Saylor:
"Estábamos sentados sobre un cubo de hielo derritiéndose. Cada trimestre, nuestro efectivo valía menos en términos reales. No actuar ya no era la opción conservadora. Se había convertido en la opción más arriesgada de todas."
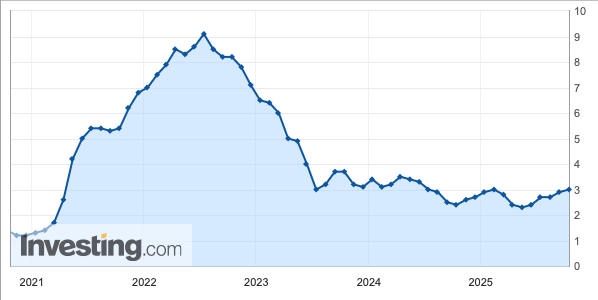
En datos oficiales la inflación (CPI) llegó en su máximo a niveles casi de doble dígito (9,1%).
Anuncio que lo Cambiaría todo
El 11 de agosto de 2020, MicroStrategy anunció algo sin precedentes: había comprado 21.454 BTC por 250M$. Es decir, se había fundido la mitad de su tesorería corporativa. Era la primera empresa pública estadounidense en adoptar Bitcoin como activo de reserva.
El comunicado oficial decía lo siguiente:
"Al examinar diversas clases de activos para inversiones potenciales, MicroStrategy observó características particulares de Bitcoin que llevaron a la compañía a creer que una inversión en la criptomoneda no solo proporcionaría una cobertura razonable contra la inflación, sino también la perspectiva de rendimientos mayores que otras inversiones."
¿Qué vio Saylor en Bitcoin que no vio en oro, bonos corporativos o real estate?
- Oferta fija e inmutable
- Portabilidad y divisibilidad
- Red en expansión
II. Negocio de Software
Antes de convertirse en la mayor tesorería corporativa de Bitcoin del mundo, MicroStrategy era, y técnicamente sigue siendo, una empresa de software de business intelligence (BI). Debemos entender su negocio para evaluar la sostenibilidad del modelo actual, porque revela datos que no gustan al mercado:
el software no puede sostener la estructura financiera que Saylor ha construido.
Qué Hace MicroStrategy Software
En este apartado no me quiero enrollar mucho. Voy a dar unas pinceladas para que tengáis una visión general sobre lo que era la empresa.
MicroStrategy desarrolla una plataforma de análisis empresarial que permite a grandes organizaciones transformar datos en dashboards, reportes y aplicaciones de inteligencia de negocio.
La Evolución Financiera: Un Negocio Estancado
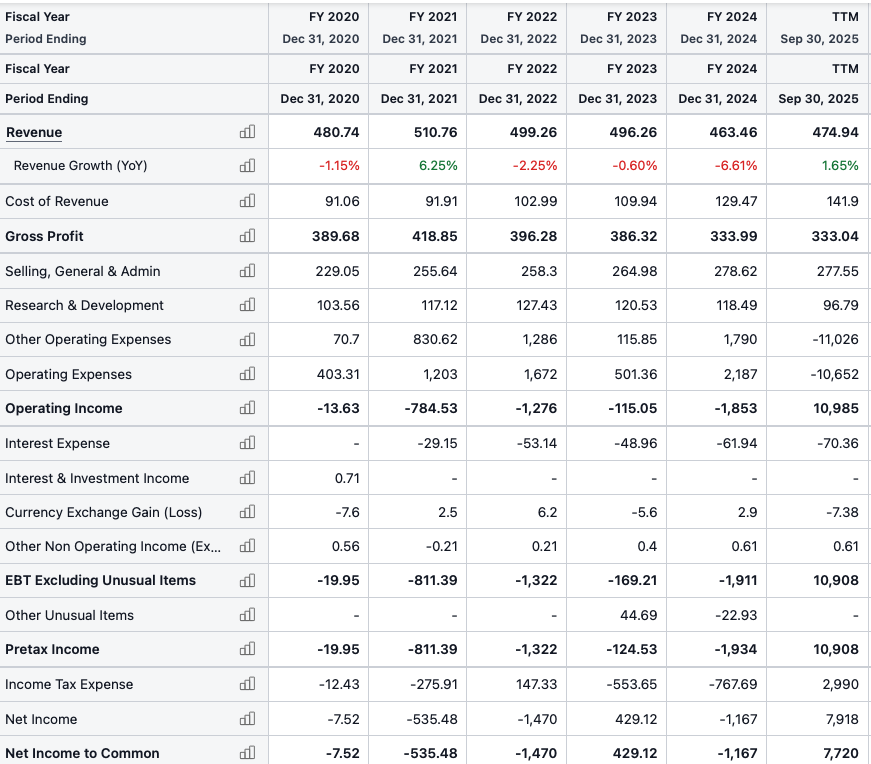
Los ingresos de software llevan estancados desde 2014. En una década, el negocio no ha crecido. De hecho, ha contraído ligeramente mientras el gross margin se erosiona 8bps.
Por tanto, Saylor puede vender que vio, en un primer momento, en BTC una salida para su efectivo ocioso, pero la realidad es que su empresa estaba claramente estancada.
Las Métricas a Tener en Cuenta
- El negocio de software genera entorno 50M$ de free cash flow.
- Las obligaciones financieras son de ~605M$ anuales.
- Déficit: 555M$ que deben financiarse cada año.
¿Para Qué Sirve Entonces el Negocio de Software?
Si el software no puede sostener las obligaciones, ¿por qué existe?
- Estructura legal: Proporciona la estructura de empresa pública necesario para emitir acciones, convertibles y preferentes en mercados regulados.
- Legitimidad: Permite a Strategy presentarse como "empresa de software con tesorería Bitcoin" en lugar de "fondo de inversión no regulado". Esto no le gusta a MSCI.
- Flujo de caja base: Los 50M$ anuales cubren el 8% de las obligaciones. No es suficiente, pero reduce marginalmente la dependencia de emisión.
- Empleados y operaciones: Los 1.500 empleados de software mantienen la infraestructura corporativa, compliance y relaciones con inversores.
Rebrand
Es aquí donde se hace oficial lo que era un secreto a voces.
En febrero de 2025, MicroStrategy cambió su nombre a "Strategy" y se autodefinió como "the world's first Bitcoin development company".
El software, el negocio que generó la empresa durante 35 años, quedó relegado a un sitio web separado (https://strategysoftware.com/). Los earnings calls ahora dedican 90% del tiempo a hablar de Bitcoin y métricas como "BTC Yield".
Conclusión: El Software como Justificación Legal
El negocio de software de Strategy es irrelevante para la sostenibilidad del modelo. Representa menos del 1% del valor de mercado de la empresa (~475M$ en revenue vs ~80B$ de market cap) y genera una fracción minúscula de las obligaciones financieras.
Lo que mantiene vivo a Strategy no es el software. Es:
- La capacidad de emitir acciones a primas sobre NAV
- La capacidad de emitir preferentes al 8–10%
- La apreciación continua de Bitcoin
Si cualquiera de esos tres pilares falla, el negocio de software no puede salvar a la empresa.
Es una red de seguridad hecha de papel.
III. Giro 180º en su Modelo de Negocio
Como hemos comentado ya, MicroStrategy ha experimentado una transformación radical en apenas cinco años. De ser una empresa tradicional de inteligencia de negocio (BI), con décadas de trayectoria en el mercado del software empresarial, ha pasado a rebautizarse como "la primera compañía de desarrollo de Bitcoin del mundo". El antiguo enfoque de vender software para grandes corporaciones ha quedado atrás; hoy, Strategy actúa esencialmente como un sistema financiero operativo apalancado en Bitcoin.
Su objetivo principal ya no es crecer con licencias o suscripciones de software, sino estructurar y ofrecer diferentes instrumentos financieros que permitan a todo tipo de inversores, desde institucionales hasta minoristas, obtener exposición indirecta o apalancada a Bitcoin.
Para ello, utiliza mecanismos como deuda convertible, acciones preferentes y emisiones ATM, diseñando productos con distintos perfiles de riesgo/retorno. No te preocupes si te suenan a chino estos nombres, en el siguiente bloque los desglosaremos y explicaremos de una manera muy sencilla.
Strategy ha evolucionado en algo cercano a una "Compañía Operativa de BTC": accede a todos los tramos del mercado de capitales global, capta fondos a través de sofisticadas estructuras de capital, y emplea el capital obtenido para comprar más y más Bitcoin. El software, aunque no desaparece, ha pasado a ser un "vehículo legal", mientras la función central de la empresa es servir de puente entre los mercados financieros tradicionales y el ecosistema BTC.
IV. Mecanismos de Financiación
Vamos ahora al asunto de la cuestión.
¿Cómo carajos consigue Strategy levantar tanto capital?
Aquí podemos ponernos técnicos y así enrevesar el asunto o explicarlo para que todo el mundo lo entienda. Como podrás imaginar, no hemos venido aquí a parecer interesantes.
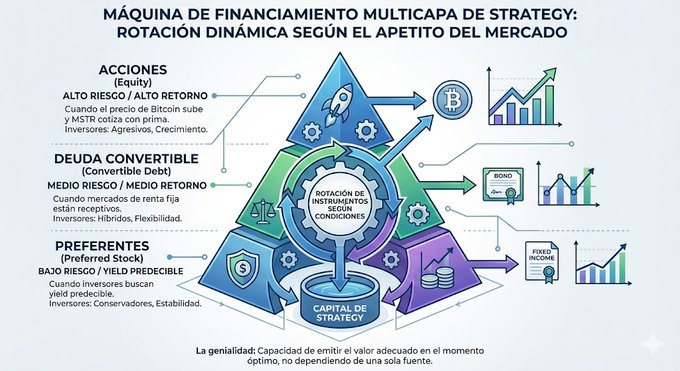
Strategy ha construido lo que podríamos llamar una "máquina de financiamiento multicapa": un sistema que extrae capital de tres fuentes distintas del mercado, cada una diseñada para atraer a un tipo específico de inversor. Piensa en ello como una pirámide de financiamiento donde cada nivel tiene su propio perfil de riesgo, retorno y propósito.
La genialidad del modelo radica en su capacidad para emitir valores cuando las condiciones son favorables. Si el precio de Bitcoin sube y las acciones de MSTR cotizan con prima, emite acciones. Si los mercados de renta fija están receptivos, emite deuda convertible. Si los inversores buscan yield predecible, emite preferentes. Strategy no depende de una sola fuente de capital; puede rotar entre instrumentos según el apetito del mercado.
Vale. Sé que los tecnicismos "prima", "deuda convertible" y "preferentes" pueden parecer algo complejas. Déjame que te lo explique rápida y llanamente:
1. Prima
Cuando hablamos de "prima" en Strategy, nos referimos a cuánto más caro cotiza la acción respecto al valor de los Bitcoin que tiene en su balance.
- Market Cap: Lo que vale Strategy en bolsa (precio acción × número de acciones)
- NAV (Net Asset Value): El valor real de los Bitcoin que posee
- mNAV = Market Cap / NAV
Si mNAV = 2.0x, significa que los inversores pagan el doble por cada Bitcoin "empaquetado" en MSTR de lo que costaría comprar Bitcoin directamente. Esa diferencia es la prima.
2. Deuda Convertible
Es un bono que Strategy emite donde tú prestas dinero a la empresa con dos posibilidades:
- Opción A (mantener como bono): Recibes intereses muy bajos (0–0.625% anual) y recuperas tu dinero al vencimiento
- Opción B (convertir): Si la acción MSTR sube mucho, puedes cambiar tu bono por acciones a un precio predeterminado
3. Preferentes
Las preferentes son acciones "VIP" que pagan un dividendo fijo cada trimestre, sin importar si Strategy sube, baja o se queda plana.
Cómo funcionan:
Tú compras preferentes por 1.000$. Strategy te promete pagarte 80–100$ cada año (el 8–10% de lo que invertiste). Punto. Ganes o pierda la empresa, tú recibes ese dinero.
Es como si comprases un bono, pero llamándolo "acción". Tienes derecho a cobrar antes que los accionistas ordinarios si hay problemas, pero no tienes derecho a votar en las juntas (los accionistas ordinarios sí).
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
Las Tres Palancas de Financiación
Strategy utiliza tres mecanismos para levantar capital. Cada uno atrae a un tipo distinto de inversor:
1. Deuda Convertible: Dinero Casi Gratis
Son bonos que pagan intereses ridículamente bajos (0–0.625% anual), pero con un gancho: se pueden convertir en acciones MSTR si la acción sube lo suficiente.
Ejemplo simple:
- Strategy emite un bono a 5 años pagando casi 0%
- El bono se puede convertir en acciones a 500$/acción
- Si MSTR sube a 700$ → el inversor convierte y gana
- Si MSTR cae a 300$ → el inversor mantiene el bono y recupera su dinero al vencimiento
¿Por qué alguien acepta 0% de interés?
Porque los grandes fondos de arbitraje no apuestan a que MSTR suba o baje. Apuestan a que sea volátil. Compran el bono, venden MSTR en corto, y ganan dinero con cada movimiento brusco del precio.
Total emitido: 8.2B$
Coste para Strategy: Casi nulo. Solo "paga" con dilución si MSTR sube mucho (cuando diluir duele menos).
2. Acciones Preferentes: Dividendos Fijos para Conservadores
Las preferentes son acciones que pagan un dividendo fijo del 8–10% anual, pase lo que pase. Si Strategy tiene problemas, los preferentistas cobran antes que los accionistas ordinarios.
Las principales:
- STRF: 10% anual
- STRK: 8% anual (convertible a MSTR si supera 1.000$)
- STRC, STRE, STRD: 8–8.5% anual
¿Quién las compra?
Fondos de pensiones y aseguradoras que buscan rendimiento predecible. El 8–10% es muy atractivo comparado con el 4–5% de bonos corporativos normales.
Total emitido: 7.8B$
Coste para Strategy: 568M$ anuales en dividendos. Dinero que sale sí o sí, cada trimestre.
3. Acciones Ordinarias (ATM): La Máquina de Acreción
Strategy puede vender acciones MSTR directamente en bolsa, de forma gradual, cuando el precio le conviene. Es lo que se conoce como programa ATM (At-The-Market).
El proceso:
- El comité autoriza vender hasta X mil millones en acciones
- Strategy vende poco a poco cuando el precio está alto
- Usa el efectivo para comprar Bitcoin inmediatamente
Aquí está la clave de todo el modelo:
Cuando mNAV > 1.0x (la acción cotiza por encima del valor de sus Bitcoin):
- Vendes acciones "caras"
- Compras Bitcoin "barato" (en términos relativos)
- Resultado: Cada acción termina representando más Bitcoin que antes
Cuando mNAV < 1.0x (la acción cotiza por debajo del valor de sus Bitcoin):
- Vendes acciones "baratas"
- Compras menos Bitcoin del que deberías
- Resultado: Cada acción termina representando menos Bitcoin → dilución
Total autorizado: 21B$ para MSTR + 21B$ para STRK
Coste para Strategy: Ninguno directo. El "coste" es diluir a los accionistas, pero si mNAV es alto, esa dilución es positiva para todos.
El Plan 21/21
En octubre 2024, Strategy anunció el ambicioso Plan 21/21: levantar 42.000M$ en los próximos 3 años:
- 21B$ en equity (acciones ordinarias y preferentes)
- 21B$ en fixed-income (deuda convertible y bonos)
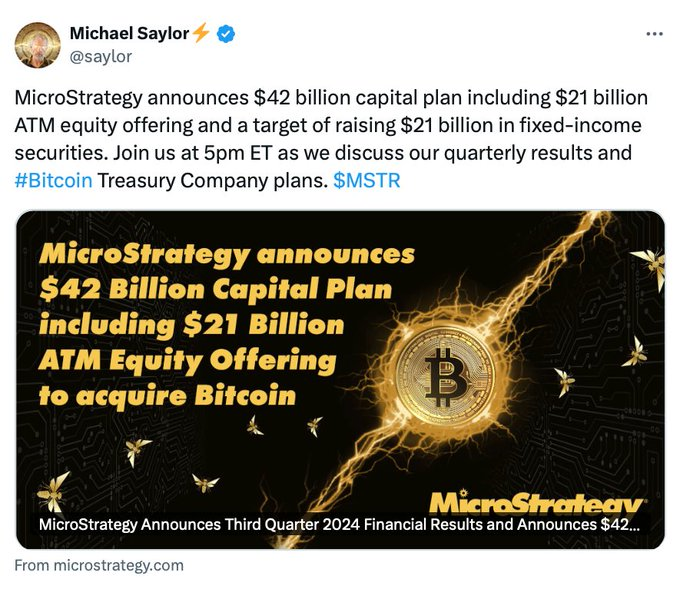
Esto representa aproximadamente el PIB de Croacia en financiamiento corporativo. Para ponerlo en perspectiva, Tesla levantó entorno a 15B$ en toda su historia hasta 2024.
La gran pregunta, ¿Es viable? Sí, con peros:
- Que Bitcoin siga subiendo (mantiene el mNAV alto)
- Que los mercados de capital permanezcan abiertos
- Que Strategy mantenga acceso a índices (Nasdaq-100)
- Que los inversores no pierdan apetito por estos instrumentos
La Retroalimentación Positiva (o Negativa)
El modelo de Strategy funciona como un flywheel:
Ciclo virtuoso (cuando BTC sube):
BTC sube → mNAV se mantiene alto → Strategy emite acciones accretivamente → Compra más BTC → BTC por acción aumenta → Inversores ven valor → Demanda de MSTR aumenta → mNAV se mantiene alto → Repetir
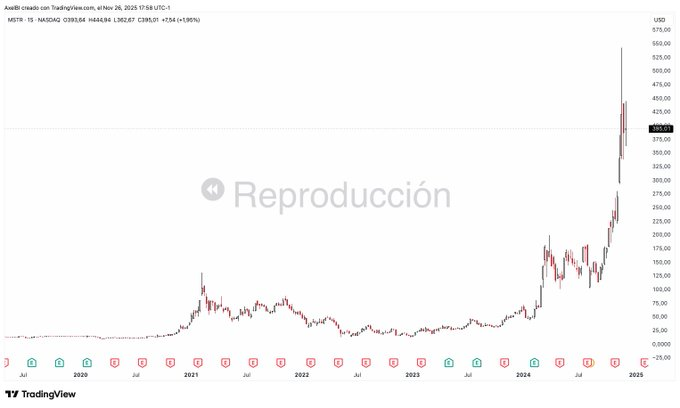
Ciclo vicioso (cuando BTC cae):
BTC cae → mNAV colapsa hacia 1.0x → Strategy no puede emitir accretivamente → Solo puede emitir preferentes (caro) → Obligaciones aumentan → Presión sobre modelo → Inversores huyen → mNAV cae más → Difícil emitir
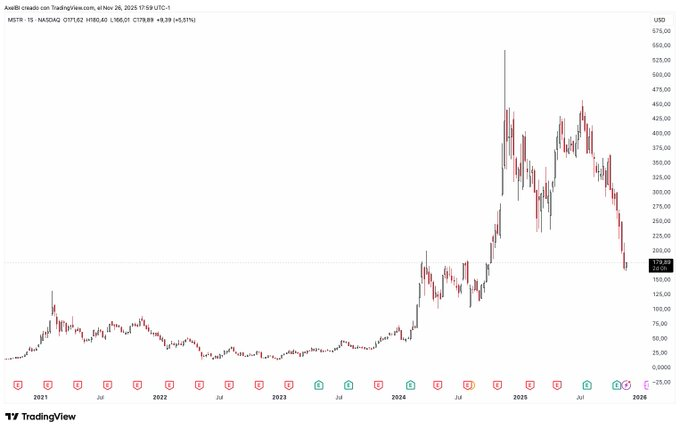
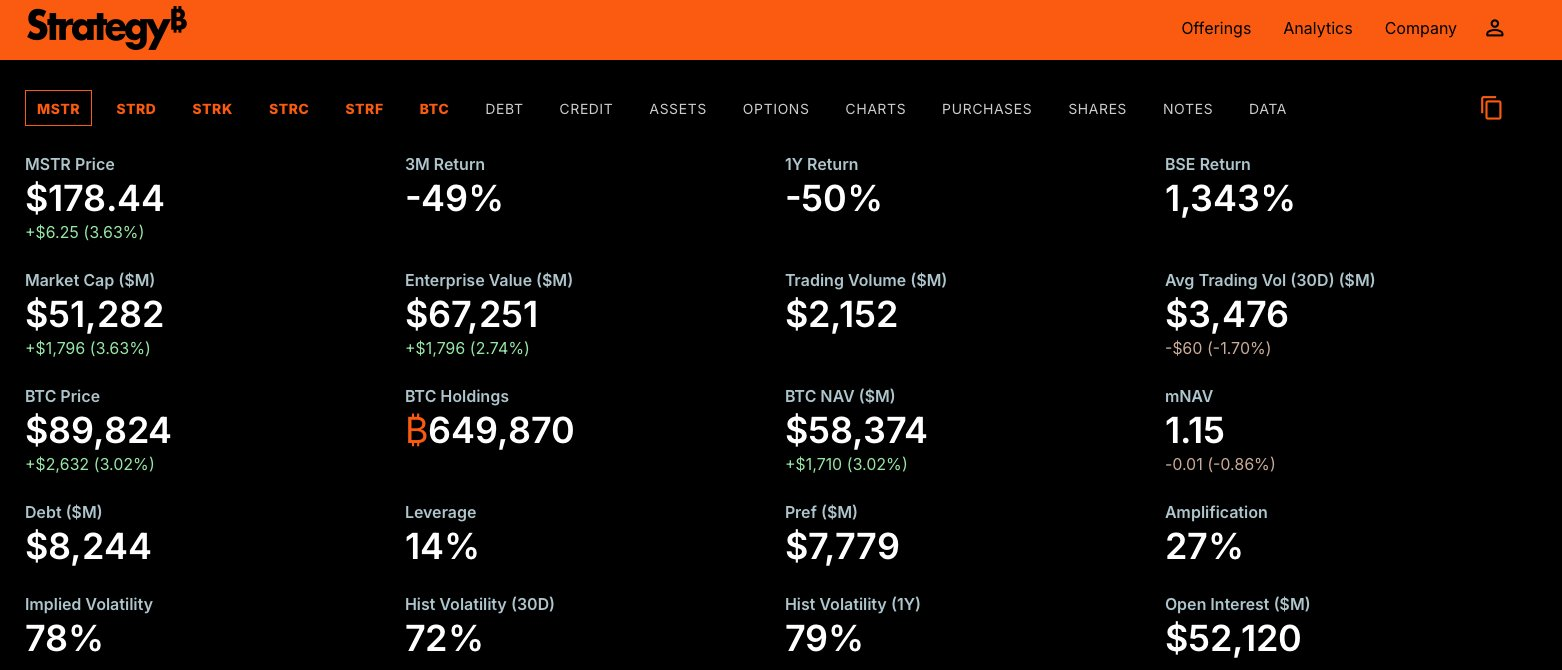
El riesgo existencial no es que Strategy quiebre, por ahora, (tiene 59B$ en Bitcoin vs 16B$ en obligaciones). El riesgo es que pierda acceso a la máquina de financiamiento si el mNAV se comprime permanentemente.
- Total obligaciones fijas: 605M$ anuales
- Free cash flow del software: 50M$ anuales
- Déficit a financiar: 555M$ anuales con nueva emisión
Strategy no es una empresa de software que guarda Bitcoin. Es una máquina de ingeniería financiera que utiliza la estructura de una empresa pública para extraer capital de todos los rincones del mercado y convertirlo en Bitcoin. La pregunta no es si el modelo funciona, hoy funciona, sino cuánto tiempo puede seguir funcionando si las condiciones cambian.
Riesgos: ¿La Narrativa sigue al Precio?
Hemos explicado cómo funciona la maquinaria financiera de Strategy. En teoría, el modelo es perfecto: emites valores, compras Bitcoin, el precio sube, la prima se mantiene, emites más, compras más BTC. Un flywheel perfecto.
El problema es que el flywheel solo funciona cuando todo sale bien. Y ahora, con Bitcoin en retroceso y los mercados de capitales en tensión, los flancos débiles del modelo están empezando a mostrarse. Hay tres riesgos que considero que deben ser analizados, no el FUD que vemos por Twitter.
1. El mNAV: De 3.4x a 1.0x en 11 Meses
El mNAV (market-to-NAV) es el número que le importa a Saylor y al mercado. Mide cuánto "premium" pagan los inversores por comprar Bitcoin a través de Strategy respecto a comprarlo ellos directamente.
Enero 2025: 3.4x → Noviembre 2025: ~1.16x
¿Qué significa esto? Que hace un año, los inversores pagaban 340% del valor del Bitcoin subyacente. Ahora pagan aproximadamente el valor justo. Sin premium, a Saylor se le complica levantar capital para comprar más BTC.
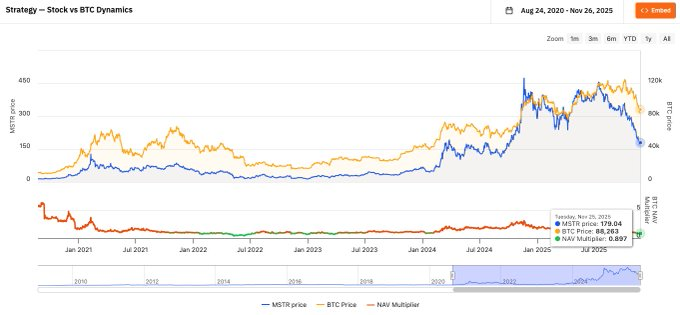
Entender esto es crítico. Es la palanca central del modelo. Cuando mNAV > 1.0x, cada acción que Strategy emite compra más Bitcoin del que debería, porque vende "caro". Es acretivo. Pero cuando mNAV = 1.0x, emitir es neutro. Y si cae por debajo, emitir destruye valor para los accionistas.
2. MSCI: 8.8B$ en Ventas Forzadas (15 de Enero de 2026)
MSCI, el proveedor de índices más importante del mundo, está considerando excluir a Strategy de sus índices.
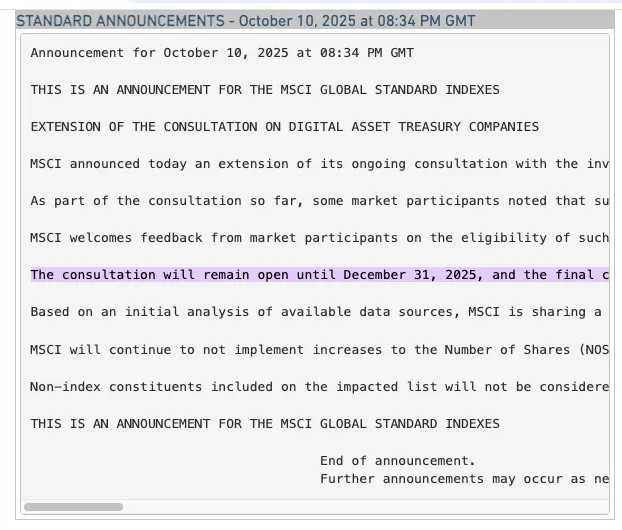
Strategy tiene aproximadamente 9B$ en manos de fondos pasivos que simplemente replican índices. No están ahí por convicción. Están ahí porque replican a los índices. Ni más, ni menos.
Si MSCI excluye a Strategy (decisión que será anunciada el 15 de enero), esos fondos tienen que vender. Y no pueden elegir cuándo o cómo. Ventas forzadas por valor de 2.8B$ solo de MSCI. Si Russell, S&P y otros siguen, la cifra llega a 8.8B$.
¿Y qué pasa entonces? Presión en el precio, liquidez que se evapora, spreads que se amplían. Exactamente lo que no necesita Strategy cuando su mNAV ya está en mínimos.
El otro día Saylor salió a defenderse diciendo lo siguiente:
"Strategy es una empresa operativa con negocio de software, no un fondo". Técnicamente correcto. Pero cuando el 95% de tu valoración viene de Bitcoin y no del software que generó la empresa durante 35 años, ese argumento suena frágil en una sala de índices.
3. JPMorgan: Eramos pocos y Parió la Abuela
Hace escasas horas se ha publicado que JPMorgan quiere entrar en el negocio.
Eric Balchunas @EricBalchunas · Nov 26, 2025
JPMorgan is offering institutional clients a structured Bitcoin product using $IBIT that pays off big if Bitcoin takes off in 2028 w/ some downside protections and parameters baked in. Heres how it works via @TheBlock__

Según JPMorgan el "moat" de Strategy siempre fue más frágil de lo que parecía. Vamos a ir paso por paso para entenderlo todo:
- Julio 2025: JPMorgan endurece los márgenes para préstamos con MSTR como colateral. Inversores apalancados enfrentan margin calls.
- Octubre 2025: JPMorgan publica un informe alertando sobre el riesgo MSCI. Nadie lo ve durante 42 días.
- Q3 2025: JPMorgan vende 134M$ en acciones Strategy.
- Noviembre (semana del 18–22): Bitcoin cae, liquidez se seca, MSTR está en mínimos. JPMorgan "resucita" el informe de octubre. Se viraliza. MSTR cae 8% más.
- 25 de Noviembre: JPMorgan lanza una nota estructurada vinculada al ETF IBIT de BlackRock, ofreciendo exposición apalancada a Bitcoin con protección en caídas.
¿Coincidencia?
JPMorgan, el banco que durante años criticó Bitcoin ("peor que los tulipanes"), ahora tiene 343M$ en ETFs de Bitcoin y lanza productos estructurados de crypto. No quiere destruir el mercado de Bitcoin. Quiere controlar cómo los institucionales acceden a él. A través de productos JPMorgan, no de Strategy.
El producto de JPMorgan no es mejor que Strategy. Pero ofrece protección de downside hasta -30% y retorno garantizado del 16% en 1 año. Para fondos de pensiones y conservadores, esto es infinitamente más atractivo que apostar a que mNAV se mantenga en MSTR.
Strategy perdió el monopolio de la exposición institucional apalancada a Bitcoin. Y eso importa cuando el mNAV ya está colapsando.
¿Qué Necesita Strategy para No Caer?
- Que Bitcoin suba (restaura mNAV)
- No ser excluida de índices (mantiene demanda pasiva)
- Acceso a mercados de capitales (poder emitir cuando sea necesario)
- Que no proliferen productos competidores (preservar moat)
El modelo de Saylor funciona cuando el mercado está en FOMO. Funciona cuando Bitcoin sube. Funciona cuando el capital está hambriento de retorno.
El problema es que cuando el mercado gira, cuando sale el FUD, cuando Bitcoin cae, cuando Wall Street se vuelve conservadora, todas esas dependencias se vuelven en contra simultáneamente.
Y eso es exactamente lo que estamos viendo ahora.
Espero que os haya gustado,
Axel.