
¿Es Lighter el Fin de Hyperliquid?
¿Es Lighter el Fin de Hyperliquid?
Siempre que el precio de un token cae salen narrativas que buscan apoyar el movimiento. Al igual que los mercados son yonkis de la liquidez o los gobiernos del déficit, nosotros, los inversores, somos unos completos yonkis de los precios. Si el precio sube, el proyecto es mejor percibido a ojos del público. ¿Las métricas? No importan si no siguen al precio, los inversores solo tienen ojos para el gráfico. Nuestra percepción sobre un proyectos mejora o empeora en base al precio. Esto se conoce como reflexividad y explica muchas de las burbujas financieras ya que crea distorsiones en el corto plazo.
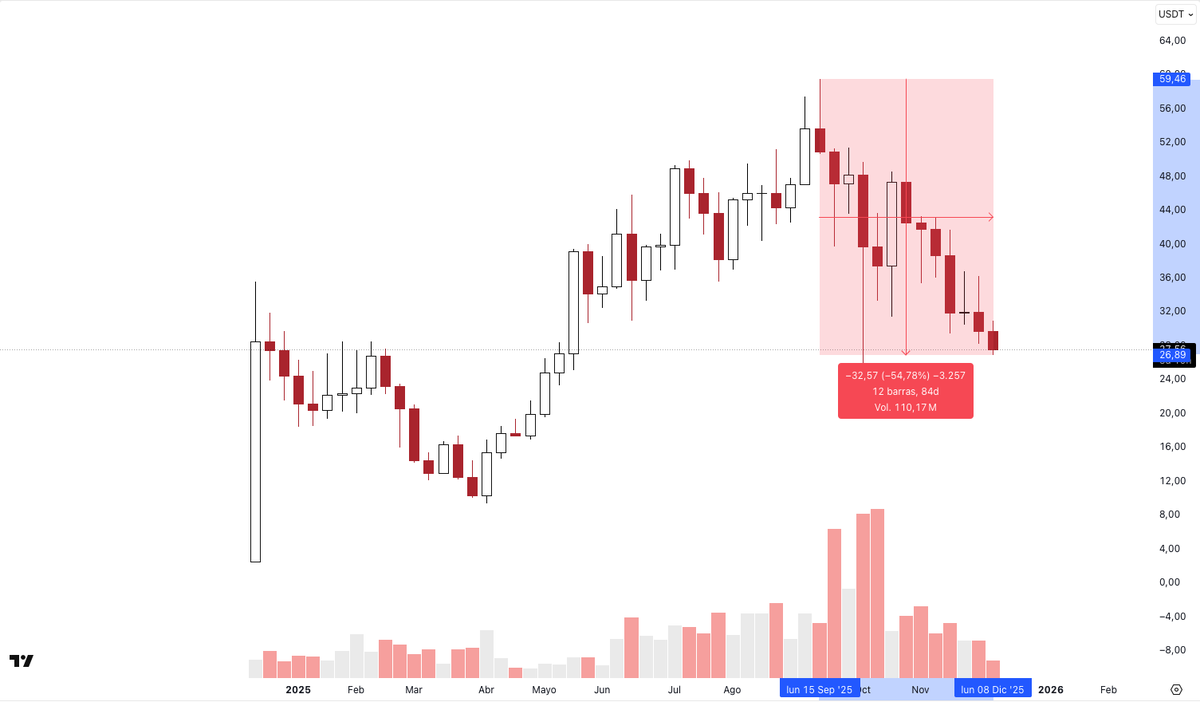
Este punto es justamente el que discutiremos a continuación. Durante estas semanas hemos visto como Hyperliquid ha cedido terreno a competidores. Ligher, principalmente, ha sido el DEX de perpetuos que está eclipsando el precio de $HYPE. Pero el punto clave es determinar si está acción del precio (-53% desde ATH) es justificada o si, por el contrario, el precio está siendo reflejo de ruido de corto plazo.
Vamos al lío.
¿Podemos Comparar Hyperliquid & Ligher?
Aquí es donde deberíamos fijar el tiro antes de seguir avanzando. Al igual que no tendría sentido comparar una acción tecnológica con una empresa de uranio, no tiene sentido comparar un DEX de perpetuos (@Lighter_xyz) con el AWS de liquidez (@HyperliquidX).
Antes de comparar ambos protocolos, vamos a hacer unas distinciones clave.
Hyperliquid
Hyperliquid es una blockchain de alto rendimiento construida con la visión de un sistema financiero abierto totalmente onchain. La liquidez, las aplicaciones de usuario y la actividad comercial se sinergian en una plataforma unificada que, en última instancia, albergará todas las finanzas.
House of all Finance
La visión largoplacista de Hyperliquid no tiene nada que ver con cualquier proyecto que se esté desarrollando actualmente. Jeff, el fundador de HL, lo dejo claro hace escasas semanas en una conferencia. No son un mero de DEX de perpetuos, por tanto, encasillarlos como tal pretendiendo compararlos con sus pares, no tiene sentido.
El equipo de HL se centró en crear una blockchain especifica de alto rendimiento enfocada en trading HFT donde los incentivos están alineados para que traders minoristas, traders profesionales, LPs y MMs convivan en una misma plataforma donde las reglas sean equitativas para cada uno de ellos.
Ligther
Lighter es una plataforma de comercio descentralizada construida para una seguridad y escala inigualables. Es el primer DEX que ofrece order matching y liquidaciones verificables, al tiempo que ofrece el mejor rendimiento de su clase a la par con los CEX.
A diferencia de HL, Ligther no ha creado una blockchain específica para trading de alta frecuencia. Sin embargo, ofrece una ejecución tipo CEX, pero de forma verificable onchain.
Ligther opera sobre Ethereum mediante pruebas ZK con un order book centralizado en su L2. Las transacciones se ordenan siguiendo el método FIFO, es decir, primer orden que entra, primera que se ejecuta. Los fondos de los usuarios permanecen en contratos inteligentes de Ethereum y tiene un mecanismo de "escape de emergencia" (escape hatch) a traes del cual los usuarios pueden retirar fondos si la L2 falla.
Simplificando mucho, Lighter se apoya en la seguridad de Ethereum y permite verificar las operaciones en cadena (con cierto retraso). Por el lado de HL, se depende de la confianza en validadores e incentivos de su L1.
Una vez hemos discernido está diferenciación clave entre ambas plataformas, podemos proceder a analizar la competencia que supone Ligther para Hyperliquid en la rama de DEX de perpetuos.
Competencia: Ligther Coge la Delantera
Durante estas últimas semanas hemos visto como Hyperliquid perdía dominancia en el mercado de perpetuos. Vamos a analizar estos números para determinar como ha evolucionado
1. Evolución de la Cuota de Mercado
Este primer gráfico muestra claramente cómo el mercado pasó de ser un monopolio de Hyperliquid a un escenario fragmentado a finales de 2025.
- Hyperliquid: Mantuvo una posición dominante (>66%) durante gran parte del año, pero sufrió una erosión significativa en el Q4 debido a las copias que nacieron a raíz del éxito de Hyperliquid.
- Lighter: Su crecimiento fue repentino en abril donde irrumpió en el mercado capturando una cuota de mercado del 20% en apenas un mes. Esto se debió a la especulación de un airdrop estilo Hyperliquid y su equipo destacado dentro del sector de perps.
El mercado ha pasado de ser un monopolio de Hyperliquid a un oligopolio fragmentado en tres partes casi iguales.
Datos semana 1/12/2025:
- Ligther 23%
- Aster 19,4%
- Hyperliquid 16,34%
- EdgeX 11,6%
Voy a añadir Aster y EdgeX por ser fiel a los datos proporcionados por Defillama, pero dado los ingresos que está generando Hyperliquid soy más partidario de que estos datos estén falseados o no sean orgánicos.
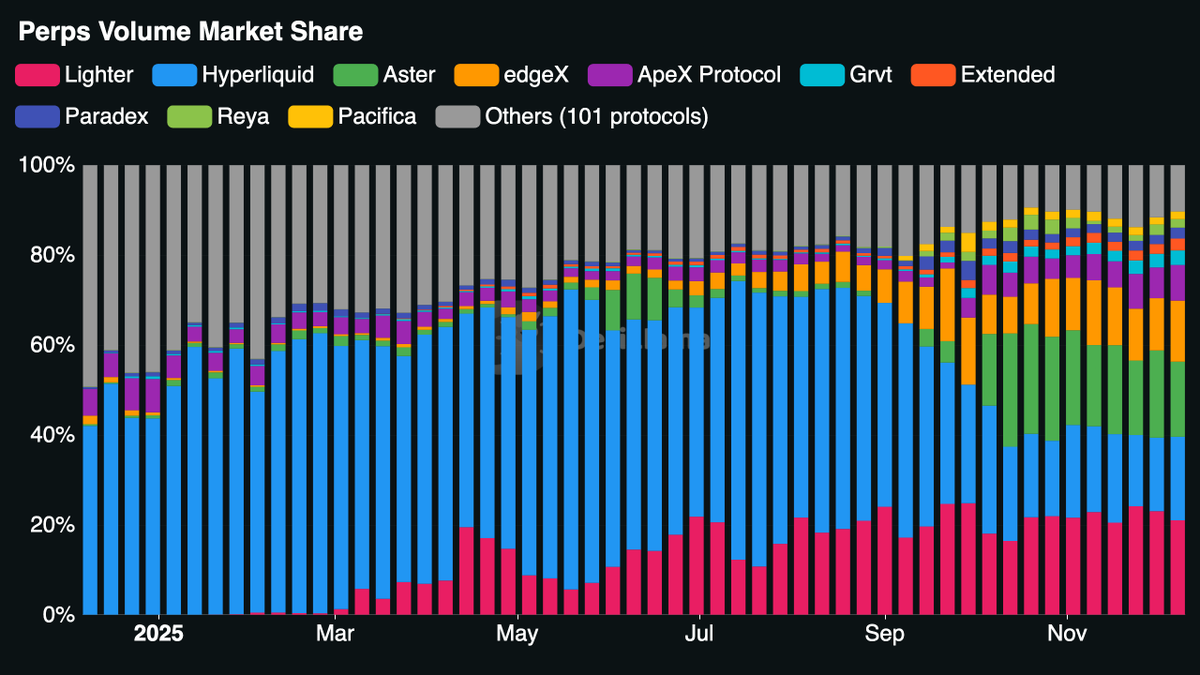
Market Share: Defilama
2. Trayectoria de Lighter: Crecimiento Explosivo
El crecimiento del volumen de Lighter es un hecho. Ha pasado de mover en Mar '25 $12,1B a situarse en Nov '25 en $90B. Esto supone un incremento del +850% en apenas 8 meses.
Aquí es donde entra la comparación: Lighter ha logrado equiparar e incluso superar el volumen mensual de Hyperliquid en Octubre/Noviembre 2025
- Oct '25: Hyperliquid $308B vs. Lighter $272B.
- Nov '25: Hyperliquid $243B vs. Lighter $292B
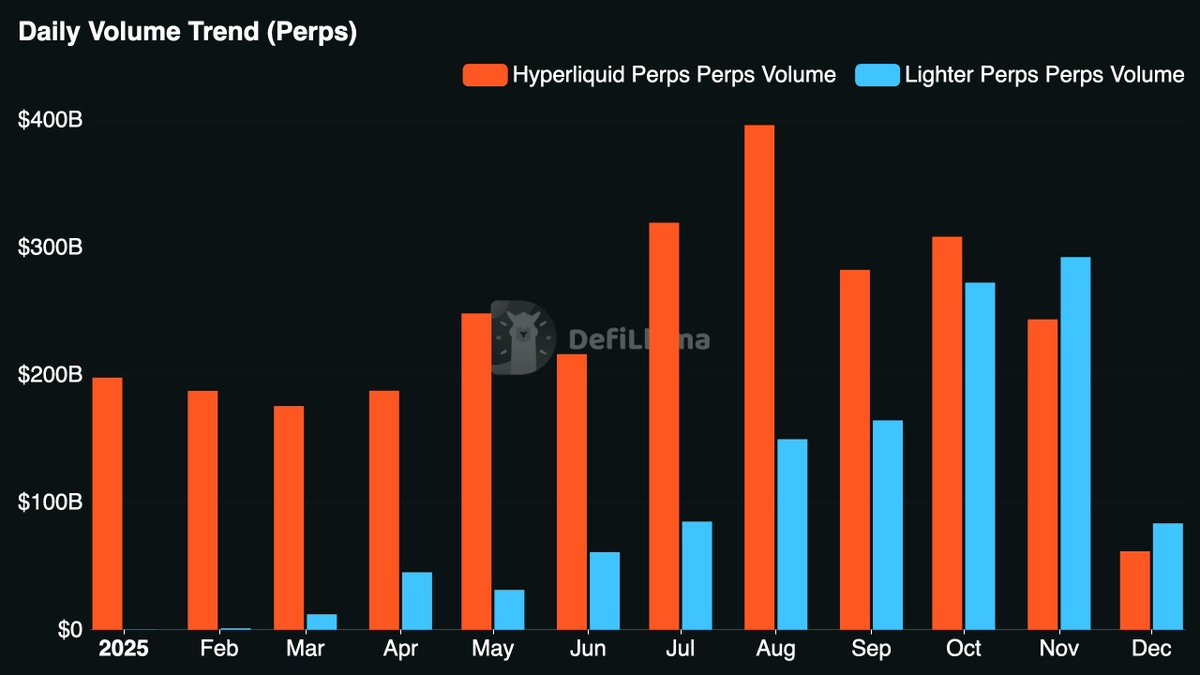
Monthly Volume: Defillama
Si miramos el TVL, Ligther ha visto también como sus métricas se disparaban hasta llegar, ahora mismo a tener su LLP (Ligther Liquidty Provider) un capital total bloqueado de $619M.
Es cierto que el último repunte fue propiciado, en parte, por el deposito de $50M de @justinsuntron con el objetivo, presumiblemente, de capturar puntos en la última season pre-TGE.
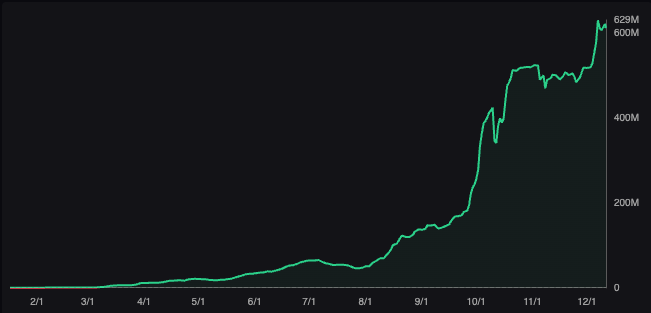
TVL Ligther Liquidity Provider
Por el lado de HL, el TVL se vio mermado desde Oct '25 y ha caído entorno a un 30% desde ATH ($602M). Se debe recalcar que el vault de HL ha conseguido un PNL desde sus inicios de +$118M con un DD máximo del 5,68%.
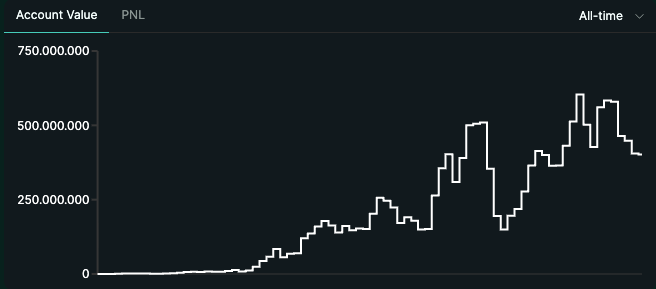
TVL Hiperliquid Liquidity Provider
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
3. Eficiencia de Capital y Señales de Wash Trading
Esta es la métrica más importante. Nos confirma que el FUD entorno a la viabilidad de que Hyperliquid mantenga su cuota de mercado no tiene sentido. No lo tiene al menos por el momento. Con los datos encima de la mesa no se pueden sacar resultados debido a los subsidios por parte de Lighter.
Calidad del Volumen (OI/Volumen)
Este ratio es clave para determinar la calidad del volumen que se mueve en ambas plataformas. Un mayor volumen no denota mayor calidad per se. La métrica a tener en cuenta siempre debe ser el Open Interest, es decir, la cantidad total de posiciones apalancadas abiertas. El volumen es muy fácil de falsear. El OI, por el contrario, es una métrica mucho ms fidedigna.
Para saber como de sostenible es el volumen, usaremos el ratio OI/VOL, de esta manera podremos observar como de mercenario es el capital.
Análisis de 48 semanas de datos (Enero-Noviembre 2025) revela que Hyperliquid mantiene un ratio OI/Volume de 0.127 versus 0.024 de Lighter, una diferencia de 5.4 veces que deja claro el compromiso de capital fundamentalmente diferente.
Por cada $100 en volumen tradado, Hyperliquid retiene $12.73 en posiciones abiertas mientras Lighter solo $2.37. Esto significa que 97.6% del volumen de Lighter es rotación inmediata, el patrón característico de wash trading y farming sistemático debido al inminente airdrop.
La tasa de rotación (turnover) es de 42x en Lighter (vs. 7.9x en HL) requiere que cada dólar de Open Interest genere $42 en volumen. Este nivel de velocidad es técnicamente imposible un humano y es evidencia directa de bots ejecutando farming de volumen.
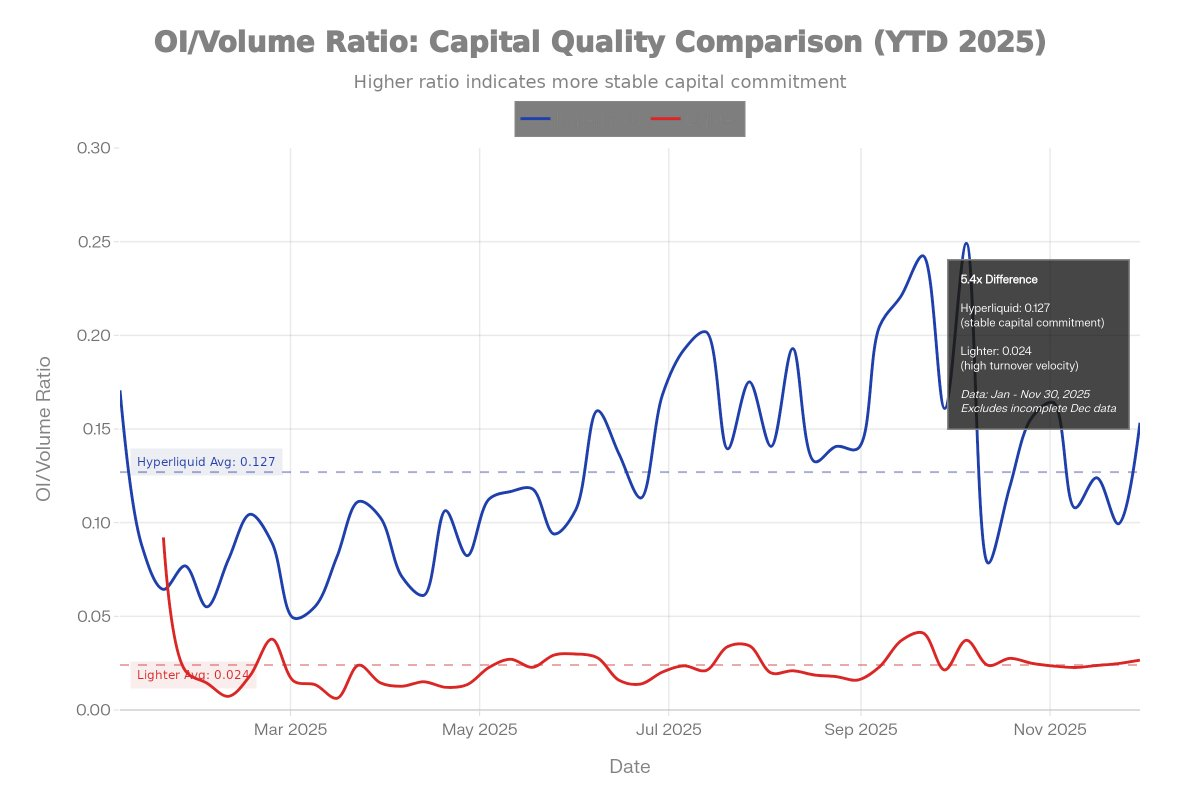
OI/VOL Ratio: Defillama (Perplexity)
4. Sostenibilidad Económica (Monetización)
El análisis de ingresos (Revenue) revela dos modelos de negocio opuestos.
- Hyperliquid ha generado consistentemente entre $80M y $110M mensuales en ingresos por perpetuos desde junio. Además, su comisión efectiva (take rate): Se mantiene saludable entre 2.5 y 3.5 puntos básicos (bps). Los usuarios están dispuestos a pagar por la ejecución. Es decir, Hyperliquid tienen Product-Market Fit.
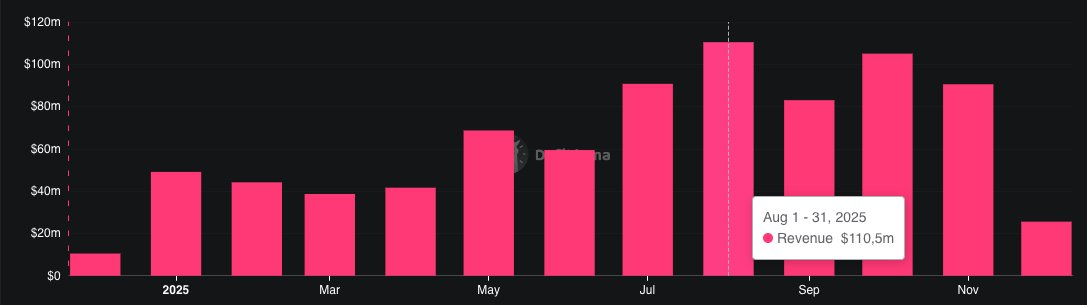
Hyperliquid Monthy Revenue: Defillama
- Lighter (El Subsidio):
Sus ingresos son una fracción de su volumen. En Octubre generó solo $7M a pesar de mover $272B. Su take rate es extremadamente bajo, oscilando entre 0.25 bps y 0.84 bps.
Lighter está operando con márgenes mínimos (o negativos si consideramos costes de incentivos no mostrados). Cobra 10 veces menos que Hyperliquid por dólar movido. Su crecimiento está "comprado" mediante tarifas baratas e incentivos.
¿Es esto negativo?
Depende de por donde lo miremos. Es bien sabido que las start-ups en etapas iniciales deben realizar movimientos agresivos con el objetivo de capturar cuota de mercado. En el caso de Ligther el reclamo y slogan es claro: 0% fees para el retail. Sin embargo, eso, como vemos en el gráfico, tiene sus consecuencias.
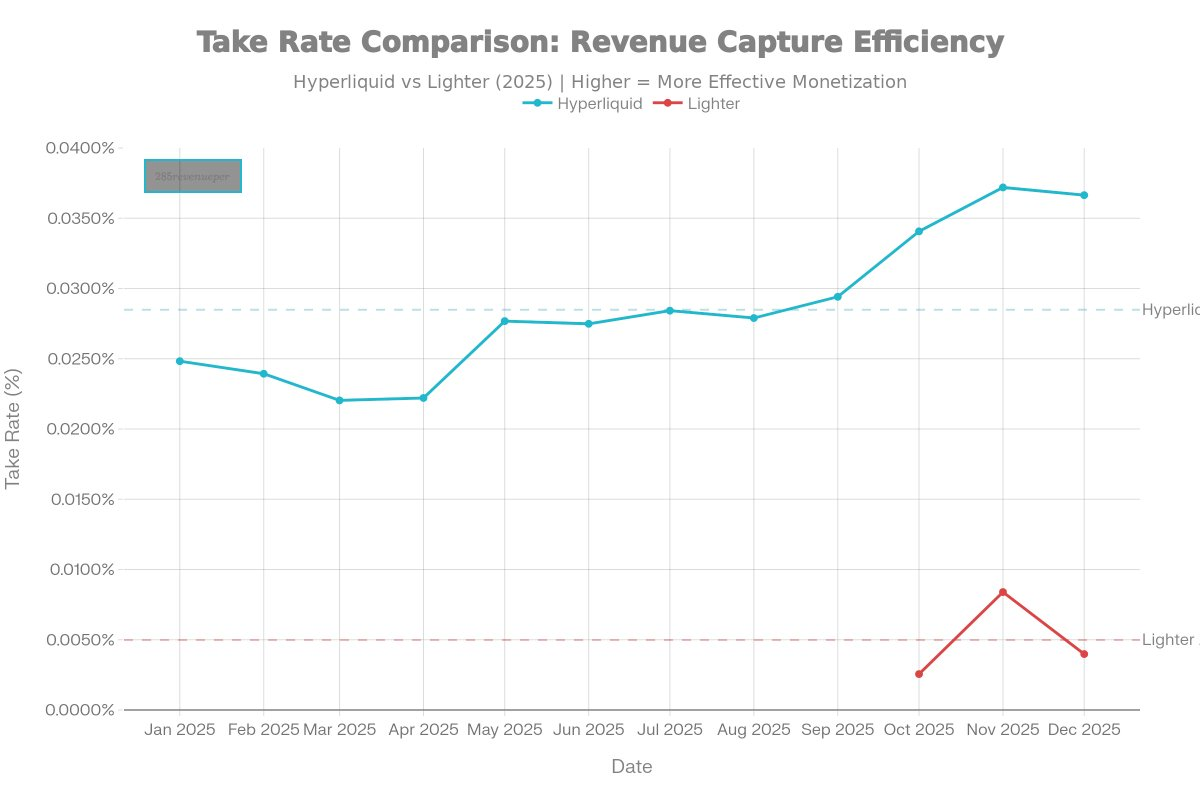
Take Rate Comparison: Defillama (Perplexity)
Conclusiones
Hyperliquid captura $285,1 en revenue por cada $1B de volumen negociado, comparado con solo $53,5 de Lighter, una diferencia de efectividad de 5.3 veces. Con un take rate de 0.0285% por debajo del rango estándar de la industria, HL generó $807.5M en revenue durante 2025 de manera consistente (12/12 meses). Lighter, con take rate de 0.0054%, solo generó $35.1M desde octubre.
Si Lighter cobrara fees a las mismas tasas que HL (0.0285% vs 0.0054%), habría generado $187M en revenue durante Oct-Dic en lugar de los $35M reportados. Para que nos entendamos, esto representa un subsidio implícito de $152M en solo tres meses. Este análisis de la comisión efectiva entre ambos protocolos nos confirma que Lighter está subsidiando 81% de su revenue potencial para capturar market share mediante modelo 0% fees.
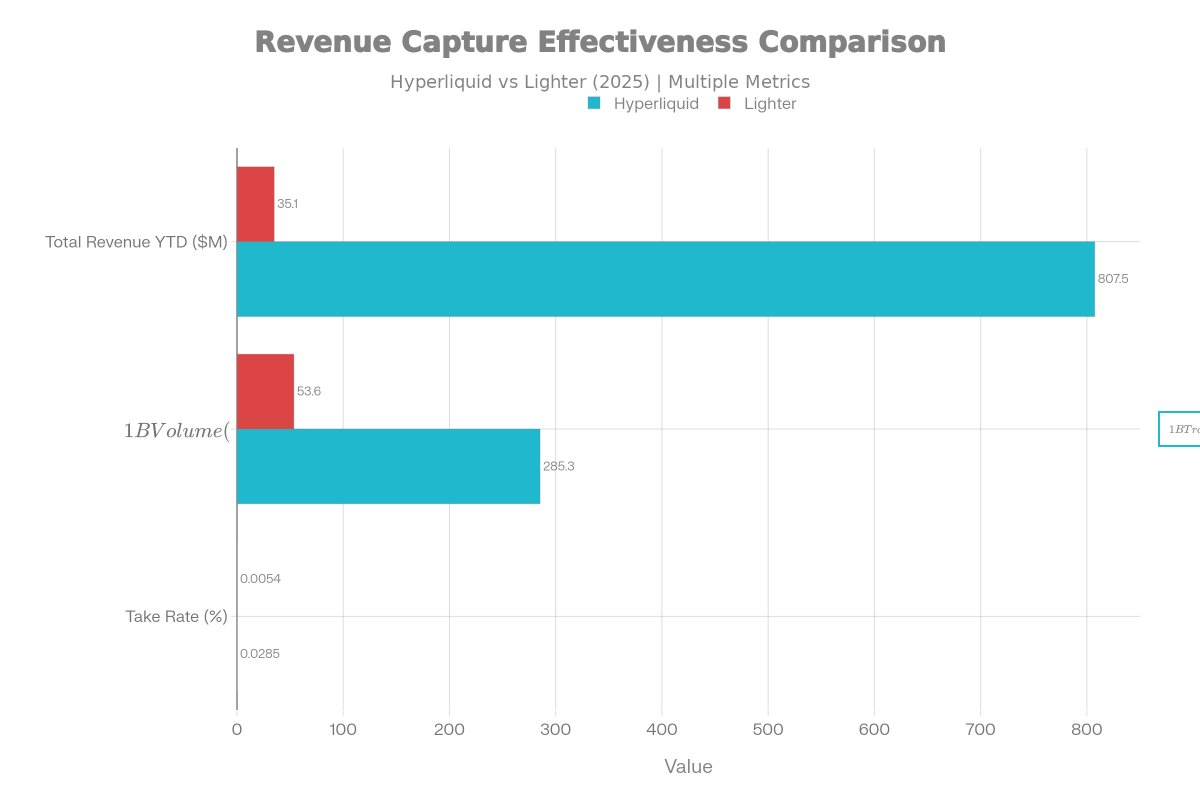
Revenue Capture: Defillama (Perplexity)
Volvemos a lo mismo, ¿Es esto negativo?
En un momento de mercado donde cada día prima más la capacidad de generar revenue, sobre todo, ser capaz de trasladar ese valor al token, un proyecto que subsidia fuertemente al retail está dejando encima de la mesa mucho revenue, por tanto, se está capando el posible upside.
El modelo de negocio que está intentando replicar es el que ha llevado a cabo Robinhood, curiosamente backer de Lighter. Este modelo de basa en fijar una fee implícita 0% para el retail, pero perjudicarlo mediante latencia ((maker/cancel 0 ms, taker 150 ms). Aquí he de decir que lighter no oculta nada. Deja bien claro lo que ofrece la cuenta estándar (0% fees) y premium con fees de 0.002% para makers y 0.02% para takers, pero sin apenas latencia (Fees de 0.002% para makers y 0.02% para takers). La cuenta premium está enfocada en HFT y actores profesionales, pero cualquiera puede usarla.
Incentivos
Este es, sin duda, el punto más crucial para entender donde falla el modelo de Ligther. Quieren ser todo en 1:
- 0% fees
- Evitar Maximal Extractable Value
- Ejecución justa
Suena ideal. Pero como ocurre con todo en la vida, si no hay fricción, hay otro tipo de coste.
En Lighter, el incentivo para los market makers (MMs) es prácticamente inexistente más allá del volumen farming para el airdrop. No hay rebates, no hay beneficios por colocar liquidez pasiva ni mecanismos que recompensen aportar profundidad real al libro. ¿Qué sucede entonces? Que los MMs se limitan a colocar órdenes en el mejor bid/ask. Lo mínimo. Solo lo que les permite ganar el spread de forma agresiva y sin comprometer liquidez profunda.
Esto provoca un efecto perverso: el libro parece profundo, pero en realidad no lo es. Hay liquidez “de escaparate”. Bonita por fuera, vacía por dentro. Toda concentrada en la punta. Cualquier orden de tamaño medio barre los niveles y provoca slippage. No hay incentivo a construir un mercado profundo y estable, porque no hay nada que lo recompense.
En el otro lado, tenemos a Hyperliquid. Aquí la historia cambia. HL ha diseñado un sistema de incentivos quirúrgico, pensado para que la liquidez no solo exista, sino que se distribuya de forma saludable a lo largo del libro.
¿Cómo lo consiguen?
- Rebates dinámicos: los MMs reciben pagos proporcionales no solo al volumen, sino a la calidad de su liquidez (profundidad, tiempo en libro, tamaño de orden, etc.).
- Sistema de puntuación interna (HLP): Hyperliquid evalúa cada orden en función de su aporte real a la liquidez. No vale simplemente estar en el bid/ask. Se premia colocar niveles intermedios, absorber órdenes grandes y mejorar la estructura de precios.
- PNL líquido para LPs: el vault de liquidez de HL acumula PNL positivo desde hace meses. Esto es señal clara de que el sistema incentiva bien el riesgo, y por tanto, los MM institucionales están cómodos dejándose capital ahí.
- API ultrabaja latencia y acceso simétrico: en HL, todos los actores, desde minoristas hasta HFTs, operan bajo las mismas reglas, pero con herramientas que permiten competir por calidad de ejecución. No hay un secuenciador central que decida quién entra primero.
¿El resultado?
La liquidez en Hyperliquid es distribuida, resiliente y rentable. El libro tiene profundidad real, lo cual no solo mejora la ejecución para el usuario final, sino que también permite a los MM capturar valor sin recurrir a prácticas extractivas.
Mientras tanto, en Lighter, la narrativa de ejecución justa se choca de frente con una economía que no incentiva el compromiso de capital. No se puede tener ejecución tipo CEX y modelo económico tipo DAO sin una capa intermedia que alinee incentivos.
Este es el punto donde la batalla entre ambos modelos se define: uno subsidia al retail esperando que los LPs vengan por fe; el otro paga al LP para que se quede, genere PNL y se reinvierta en la plataforma. Por eso Hyperliquid está estructuralmente mejor posicionado para sostenerse a largo plazo, mientras que Lighter aún necesita encontrar cómo cerrar su modelo de incentivos sin perder la narrativa de equidad.
Fuentes
- Lighter Docs (docs.lighter.xyz)
- Lighter App
- Lighter Twitter/X (@lighter_xyz)
- Ericonomic Research sobre Lighter
- Hyperliquid Docs (docs.hyperliquid.xyz)
- Hyperliquid App (hyperliquid.xyz)
- Hyperliquid Twitter/X (@HyperliquidX)
- DefiLlama – Hyperliquid TVL & Fees
- Dune Dashboards comunitarios (ej. hyperliquid-vol, revenue, airdrop)