
Estamos, oficialmente, peor que en 2021
La señal se desvanece entre titulares sensacionalistas, análisis catastróficos y tweets erráticos más propios de un lunático que del presidente de la mayor potencia mundial.
Esta semana se han vuelto a anticipar acuerdos de paz y se han producido amenazas a todo un país. Como siempre, un partido de ida y vuelta que parece más una película de ciencia ficción que la realidad que nos está tocando vivir. Entre tantos tweets, gráficos de un minuto y volatilidad intradiaria, los inversores pierden la señal en un mar de ruido.
¡Gracias por leer Axel_mnvn! Suscríbete gratis para recibir nuevos posts y apoyar mi trabajo.
Y eso, precisamente, es lo que nosotros intentamos filtrar cada semana.
CITRINI LO HA VUELTO A HACER
Tras la histórica y apocalíptica investigación publicada hace escasas semanas que zarandeó el mercado, ahora ha vuelto con un informe que ha provocado movimientos brutales en el mercado:
Un analista enviado al estrecho de Ormuz con 15.000$, un Xiaomi, un equipo de grabación oculta y un paquete de puros cubanos tumba el precio del barril del petróleo un -5,7%.
- Firma un acuerdo en la frontera de Omán prometiendo no recopilar información. Lo ignora.
- Se sube a una lancha sin GPS con un desconocido, se mete en el Estrecho de Ormuz mientras sobrevuelan drones y llega a 18 millas de la costa iraní.
- Se da un baño en el mar mientras se fuma un puro.
- La Guardia Costera lo detiene y le confisca el teléfono.
- Consigue volver a casa y escribe un artículo para contar todo lo que vio.
Lo que descubrió este analista de Citrini cambia todo el análisis de Wall Street:
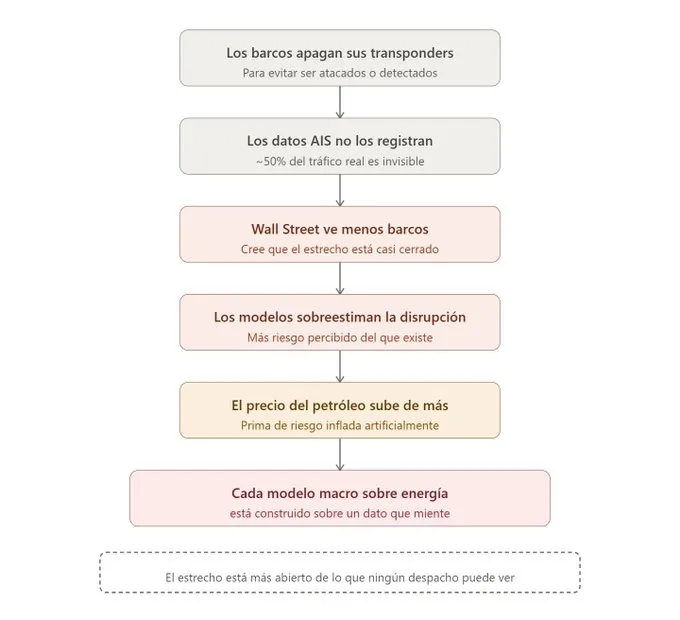
Los barcos apagan el GPS y falsean destinos. Los datos “oficiales” no los cuentan. Wall Street cree que hay poco tráfico. Wall Street cree que el estrecho está cerrado. El precio del petróleo sube más de lo que debería.
Los datos que usan todos los hedge funds para valorar el riesgo en Ormuz tienen un punto ciego del 50%:
Irán tiene 29 petroleros cargados moviéndose con transponders apagados. Han movido 3B$ en crudo hacia Malasia desde que empezó la guerra.
Los generales retirados en la CNBC, los analistas de satélite y los traders de Bloomberg están mirando la mitad del tablero. Un tío en una lancha con un Xiaomi y unos cigarros ha obtenido mejor información que todos ellos.
El precio del barril de petróleo cae de 115,50$ a 108,90$ en unas horas.
¿Qué podemos sacar en claro sobre esto?
Los datos de consenso no siempre son datos reales. Esta es exactamente la razón por la que en Medusa Capital no nos fiamos del relato predominante y verificamos las fuentes antes de tomar decisiones con el dinero de nuestros inversores.
CONTEXTO MACRO
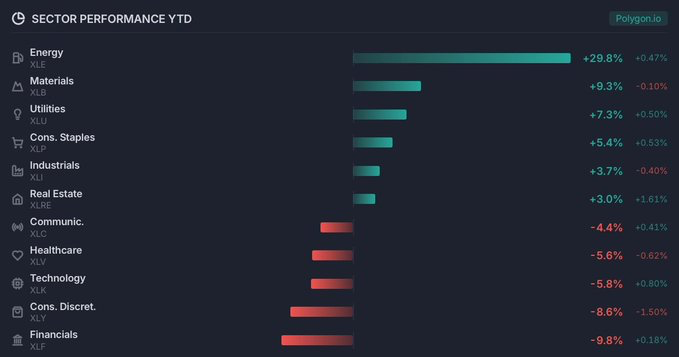
Antes de entrar en la semana, conviene ponerla en contexto. El T1 ha sido el peor trimestre desde el Q3 de 2022:
- S&P 500 -4,6%
- Nasdaq -4,4%
- Dow -3,0%
El único índice en positivo es el Russell 2000 (+1,2%), las small caps, menos expuestas a presión de beneficios multinacionales por el petróleo a $110, aguantan el tipo. La tendencia alcista de los últimos tres años se ha frenado en seco en apenas 90 días.
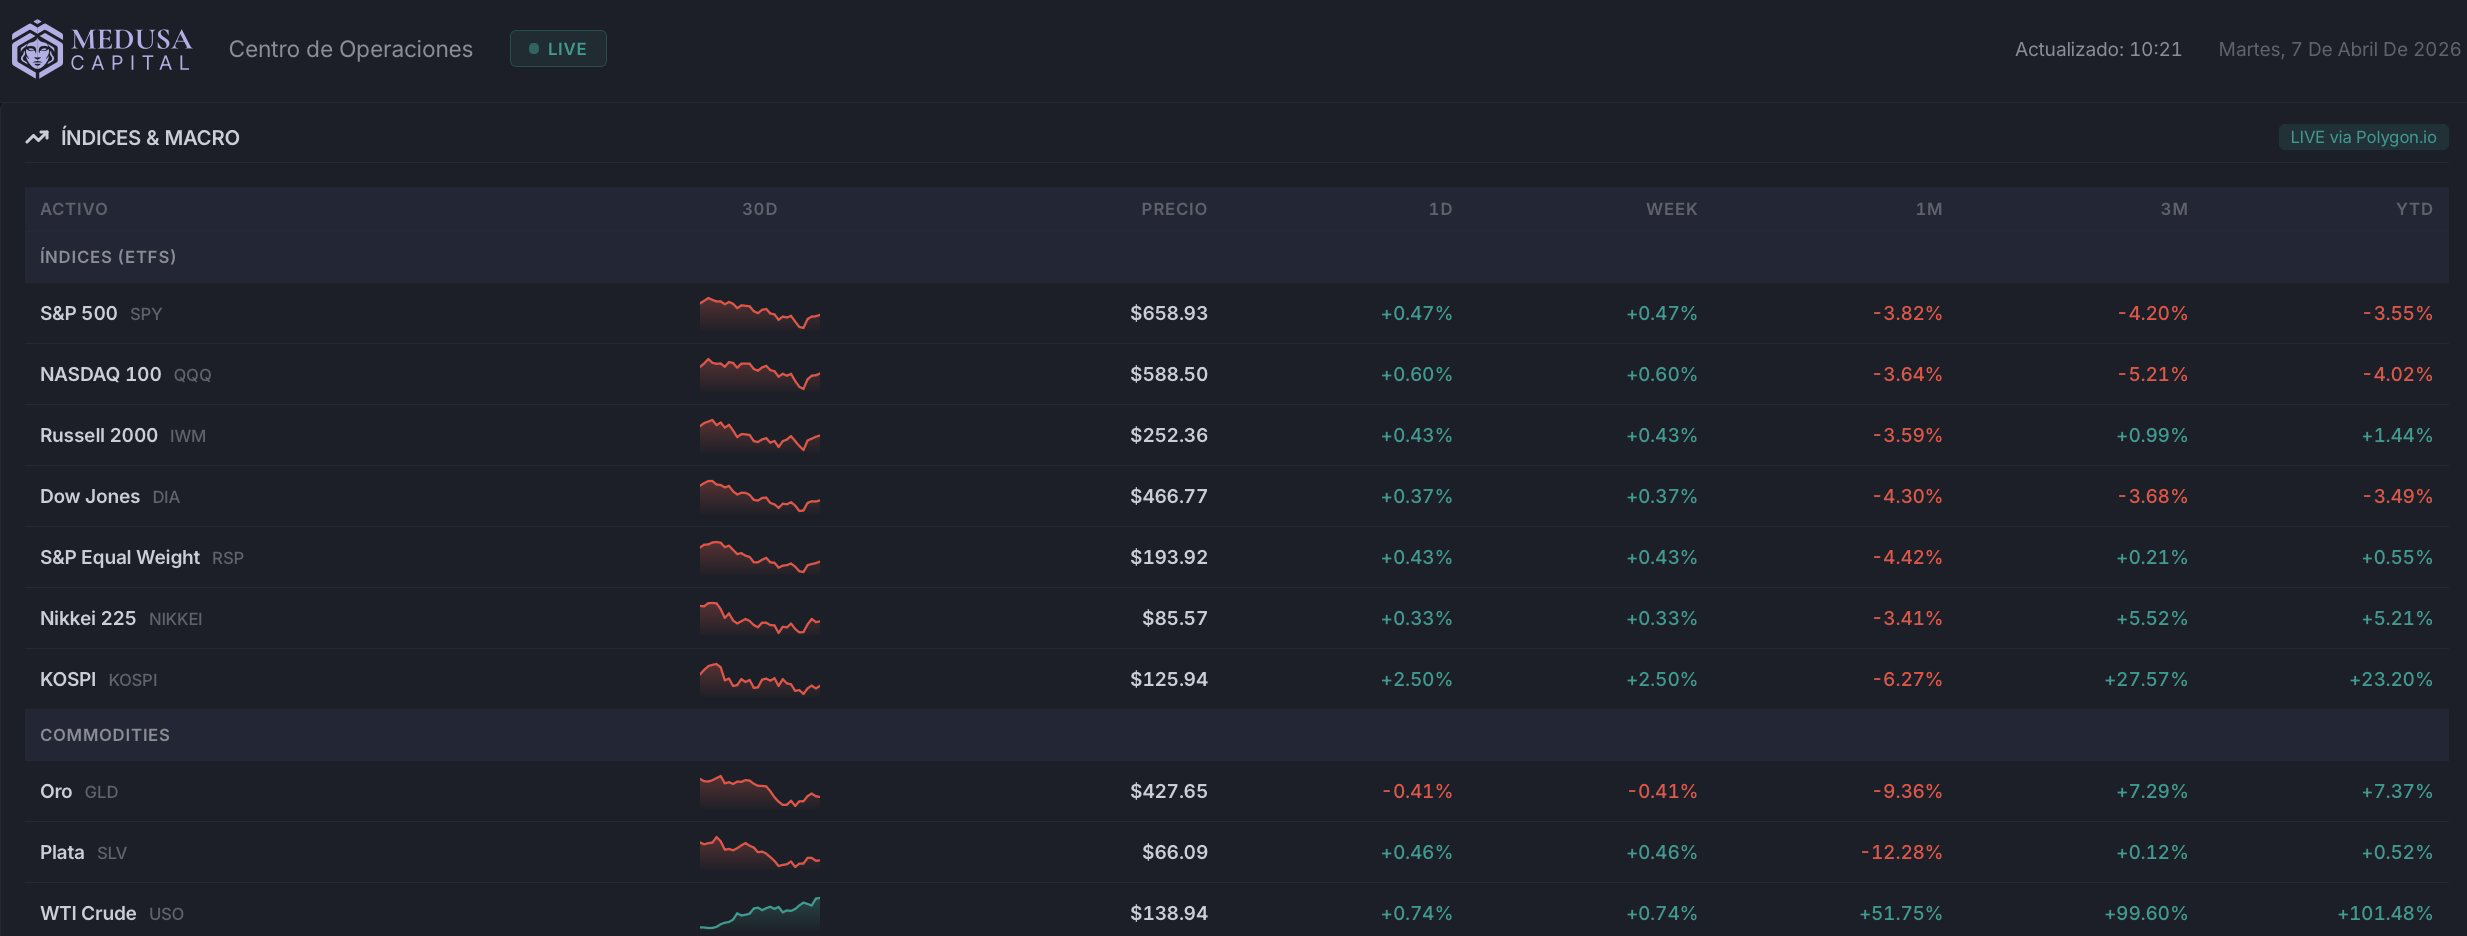
Los ganadores del trimestre dicen mucho del régimen en el que estamos: 15 de los 30 mejores valores del S&P son energéticas. El petróleo WTI acumula un +93% YTD, la friolera de casi duplicar en tres meses. El oro está en $4.703 (+7,7% YTD), confirmando el flight to safety. Y BTC cierra el trimestre con un -23,6% YTD, correlación con riesgo, no con oro, por ahora.
Los perdedores son igualmente reveladores: software machacado por el miedo a la AI desplazando modelos SaaS. 7MAGs sufriendo (Microsoft -23%, Tesla -17%). El equal-weight S&P está significativamente mejor que el cap-weighted, señal de que la debilidad de las megacaps arrastra al índice más de lo que refleja la economía real.
¿Qué implica esto para nuestras posiciones?
Que el régimen de risk-off se mantiene, que BTC sigue correlacionado con riesgo y no con oro, y que hay muy pocos activos, a día de hoy, en los que se puede estar invertidos.
ESTAMOS, OFICIALMENTE, PEOR QUE NUNCA
Mucho ruido, pocas nueces.
El hackeo de Drift dejó al mercado cripto atónito. El nivel de sofisticación es de lo más alto que se ha visto en años. El resultado, como no podía ser de otra manera, fue acorde: +$285M robados tras 6 meses de relaciones estrechas con el equipo, meet-ups en persona y un proyecto desarrollado como gancho. Hackers norcoreanos que tardaron 12 minutos en drenar los fondos después de medio año de ingeniería social. Si ese talento fuera destinado a desarrollar un producto/servicio, estoy seguro que conseguirían un unicornio.
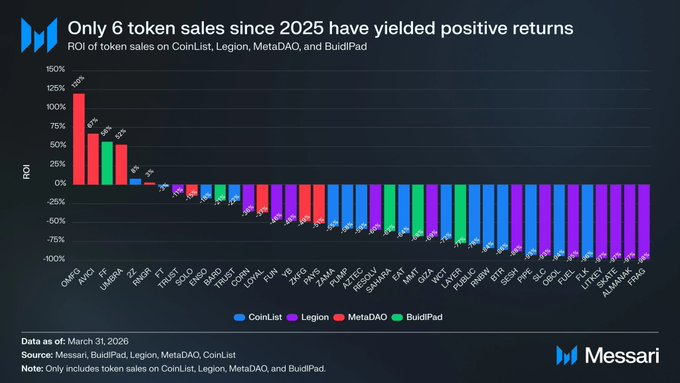
El mercado, en líneas generales, sigue apático. Sin embargo, la discusión que más importancia está cobrando estas semanas (de nuevo) es en relación a los derechos de los inversores de tokens. Este gráfico, que comentaremos a fondo después, ha sido el detonante.
BTC
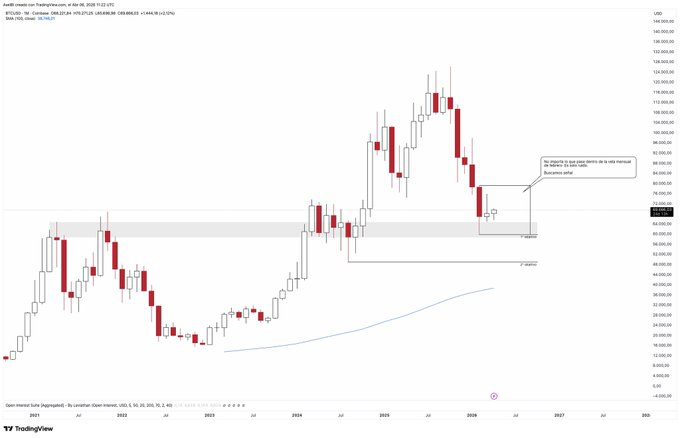
Bitcoin cerró la semana en torno a los $68.500, manteniéndose en un rango estrecho entre $67.300 y $69.200. No ha logrado recuperar los $73.000-74.000 de principios de marzo, pero tampoco ha perdido la zona de $65.000 que venía actuando como soporte.
No hemos sumado un sexto mes consecutivo en rojo, por los pelos (+1,87%). Sin embargo, el gráfico sigue siendo bajista y el objetivo es la zona de $58.000.
ETH: (DES)INTERÉS INSTITUCIONAL
No pondré ni el gráfico. Solo daré unos datos que espero que ayuden.
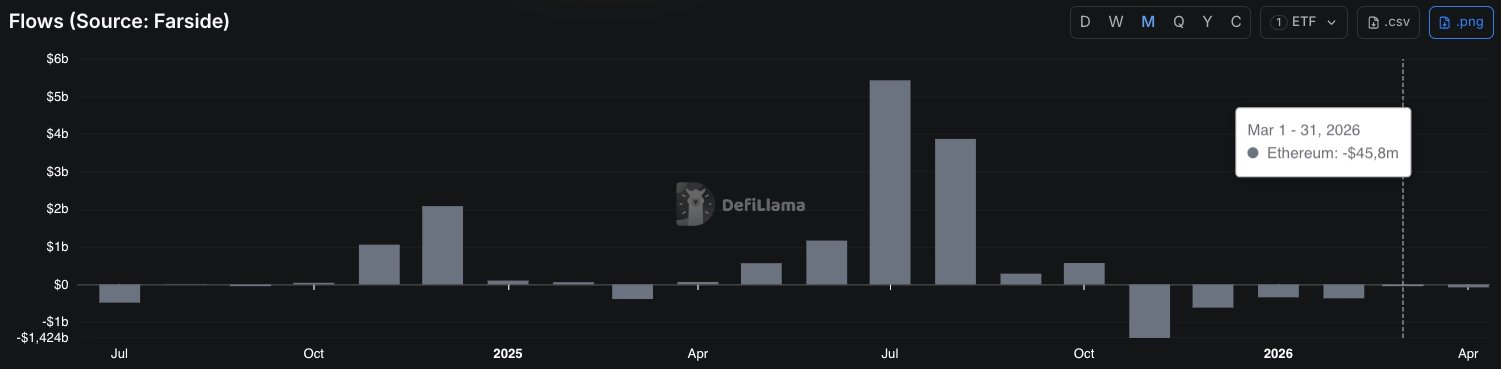
Ethereum cerró la semana en $2.124, en un rango igualmente estrecho que $BTC. Los ETFs de ETH siguen en modo salidas: marzo acumuló su quinto mes consecutivo de flujos negativos, con días como el 26 de marzo registrando -$189M en un solo día. Aunque el viernes 4 de abril registró entradas aisladas, la tendencia estructural no ha cambiado. No soy fan de ETH, ya lo sabéis.
El ratio ETH/BTC sigue comprimiéndose (0,031) y no hay un catalizador claro a corto plazo que cambie la dinámica. Los protocolos DeFi que nos interesan (Maple, Morpho, Hyperliquid) están generando valor independientemente de la dirección de ETH, que es exactamente donde queremos estar.
FLUJOS INSTITUCIONALES
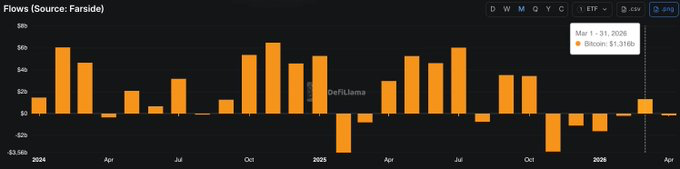
Los ETFs de Bitcoin tuvieron una semana mixta. El martes 1 de abril registró $173,7M en salidas. Marzo cerró positivo con +$1,3B netos (primer mes positivo de 2026), pero los primeros días de abril sugieren que esa tendencia no se ha consolidado ya que el primer día del mes se produjeron salidas por valor de $173,7M.
La semana pasada estuvo tranquila en cuanto a compras instucionales, pero ayer, Saylor, volvió a darle a la impresora. Anunció una compra de $329M de Bitcoin.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
EL PROBLEMA QUE NADIE QUIERE VER
Aquí viene lo importante. Presta atención porque esto es lo que realmente importa para tu dinero a medio y largo plazo.
Las noticias y métricas, todas, van por el mismo camino:
- Stablecoins en ATH
- Tokenización de activos del mundo real en auge
- BlackRock compra tokens $UNI e integra BUIDL en Uniswap
- Apollo confirma acuerdo con $MORPHO para adquirir hasta el 9% del supply
- Clarity Act avanzando en el Senado con un 64% de probabilidad de aprobación este año según mercados de predicción
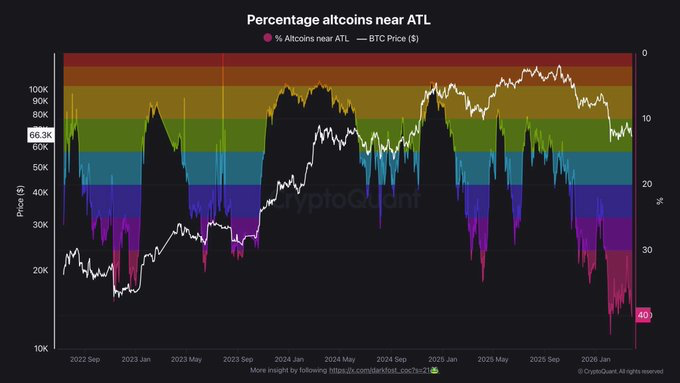
Pero cuando miramos el precio de los tokens, la historia es diferente: el porcentaje de altcoins cerca de mínimos históricos es el más alto de la historia. Un 40% de las altcoins están cerca de ATL. Más que durante el suelo de 2022. Pero si la regulación está floreciendo, hay casos de uso reales y las métricas no paran de aumentar, ¿por qué sucede esto?
Los problemas a los que se enfrenta el mercado cripto:
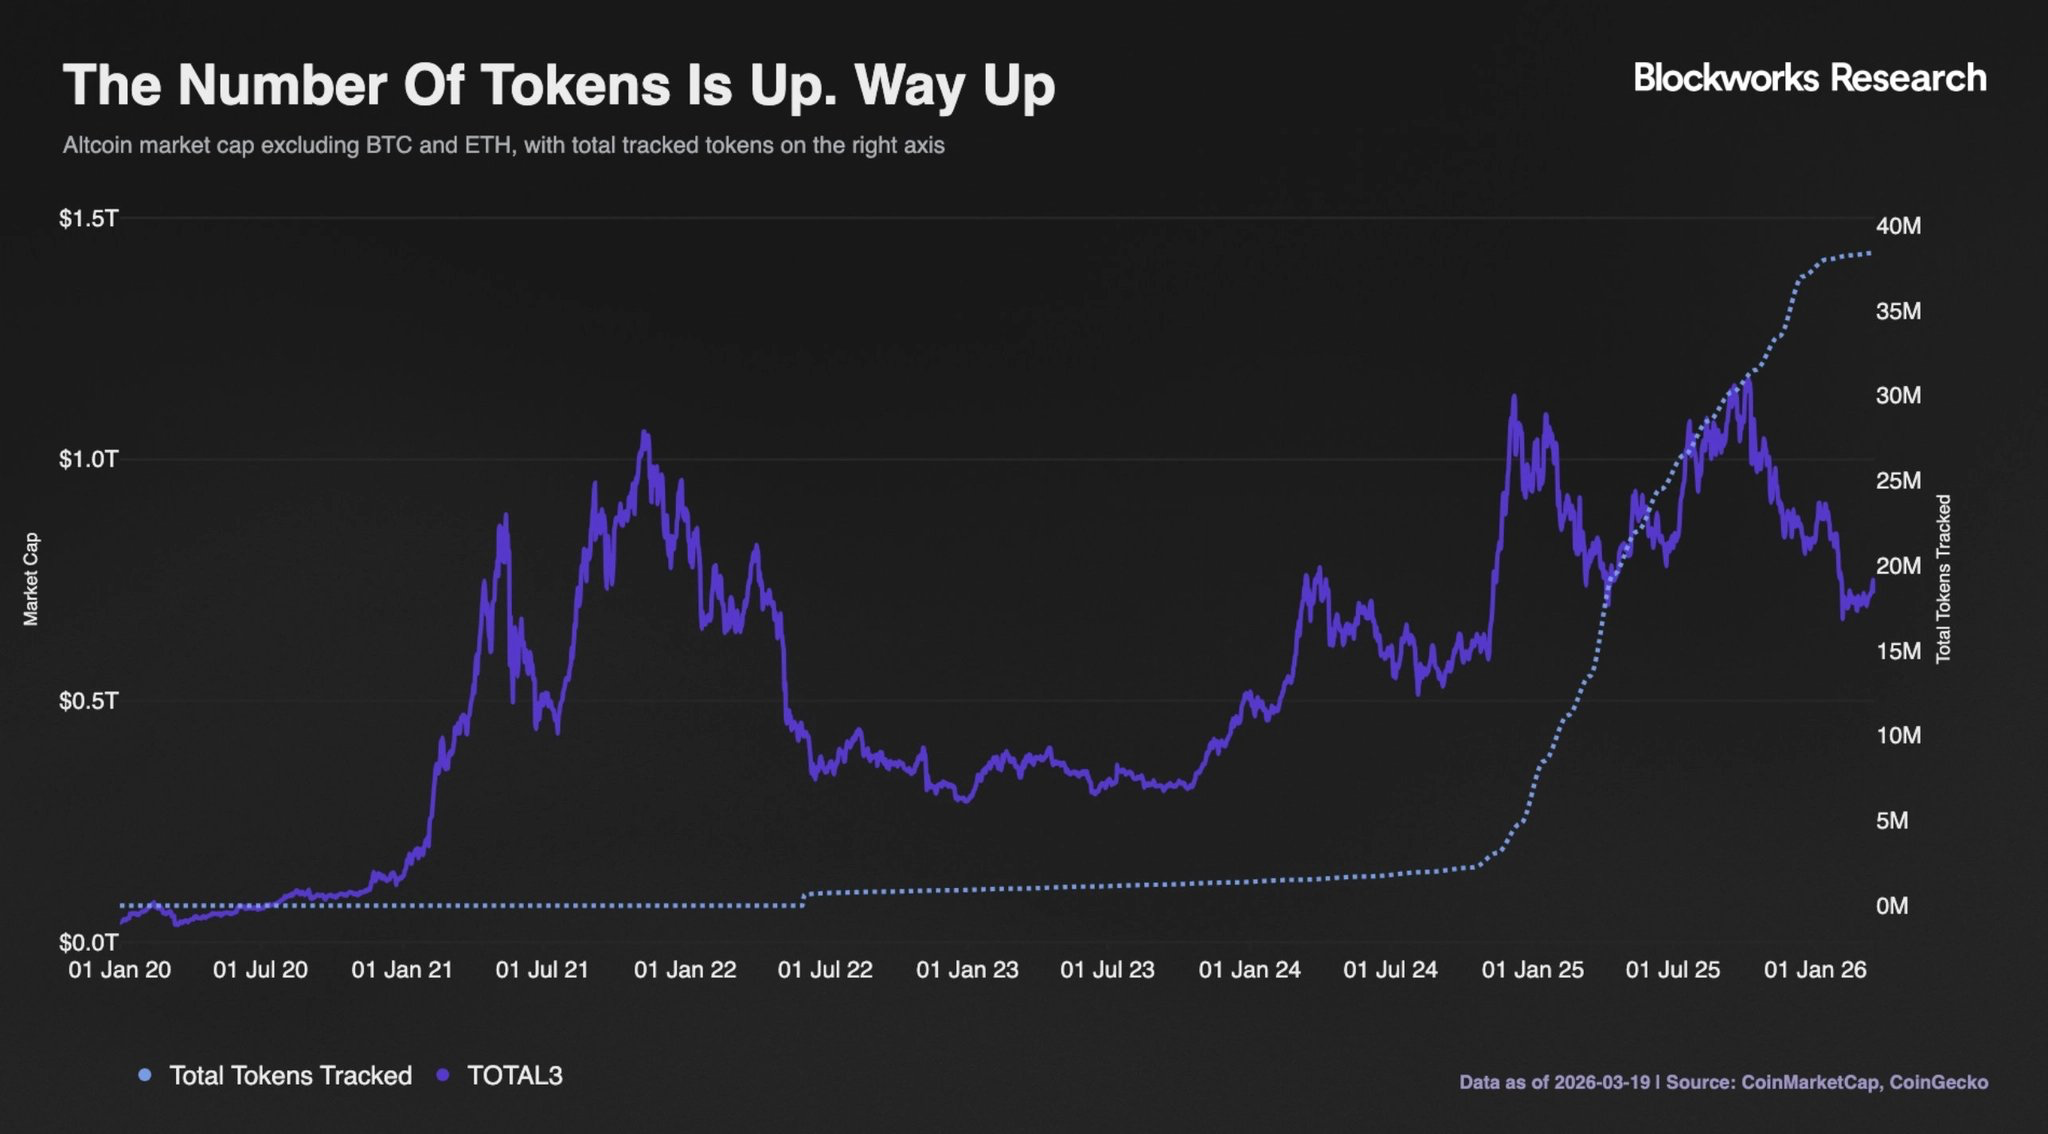
1. El número de tokens creados solo hace que aumentar. La calidad de los mismos, no.
Si miramos el market cap del mercado, excluyendo BTC & ETH, tenemos que estamos en el mismo sitio que hace 5 años. De hecho, ahora que lo pienso, este gráfico es bastante similar al de $ETH.
Sin embargo, el número de tokens no ha parado de subir. Estamos cerca de 40M de tokens. La inmensa mayoría son de muy mala calidad: proyectos sobrevalorados, sin tracción real que viven a base de los incentivos (airdrops). Ni mencionar el cáncer del mercado: las memecoins.
2. Los precios de los tokens se han descorrelacionado de los fundamentales
Curiosamente, los precios y los ingresos en la cadena se correlacionaron casi 1:1 en 2021. En 2025, vimos un resurgimiento masivo en los ingresos onchain, pero los precios no siguieron el ejemplo.
Lo que significa que los inversores ya no confían en los tokens.
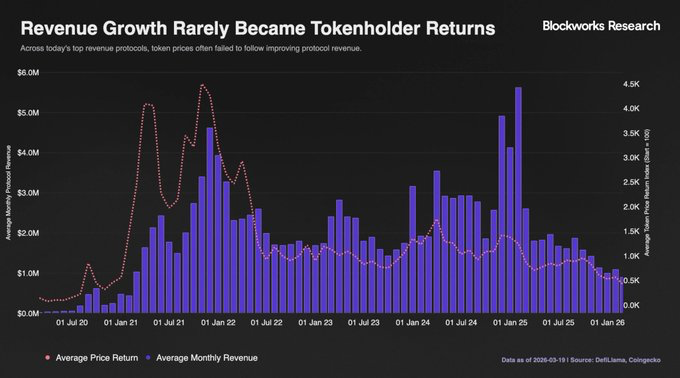
El problema de los tokens es existencial para esta industria y, con mucha diferencia, el mayor problema hoy.
Los tokens son la razón por la que el 95% de nosotros estamos aquí. Se trata de la relación riesgo–recompensa y de desbloquear oportunidades financieras. Democratizar el acceso a inversiones es algo muy positivo para la sociedad y el principal atractivo de cripto. Si no arreglamos esto, la industria no solo se encogerá. Se convertirá en un backend aburrido de las finanzas. Y, pese a lo que digan algunos, no creo que nadie quiera eso.
Si queremos que exista el cripto que conocemos hoy, este es el único problema que importa. La industria debe despertar y enfocarse en esto:
- Inversores: exigir transparencia, disclosures y datos estandarizados.
- Exchanges: incorporar métricas de transparencia y penalizar los tokens que no cumplan.
- Founders de protocolos: hablar con inversores, publicar disclosures, contar la historia y vender el token no es “scammy”; esto no es 2021.
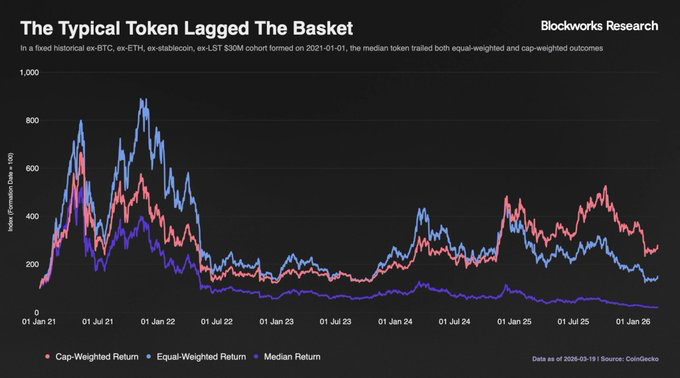
Si no solucionamos esto, el resultado que tendremos una y otra vez, será este: de media, los tokens han caído ~80% de sus máximos de 2021.
Lo podemos ver en el siguiente gráfico. Además, espero que también sirva para hacer clic en la cabeza de aquellos inversores que no incluyen $BTC en su cartera.
METADAO SOLUCIONA ESTO
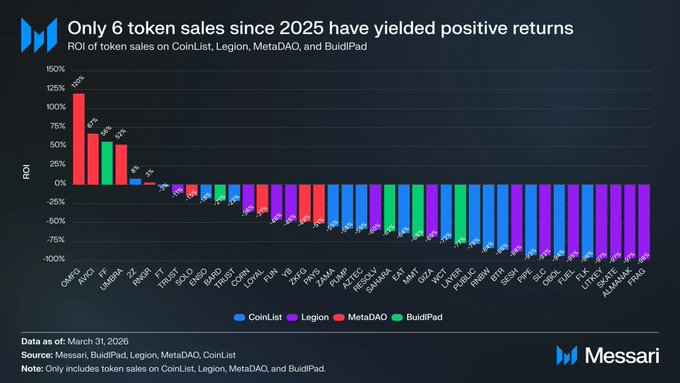
Ahora, que hemos vuelto a hablar sobre los problemas del mercado, veamos cuando los datos pueden hablar por sí mismos. Cito textualmente a @AvgJoesCrypto, Messari Enterprise Research Manager:
Desde 2025, si hubieras comprado todas las ICOs de tokens en CoinList, Legion, MetaDAO y BuildPad, habrías perdido un -46%. De las 41 ventas de tokens realizadas en este período, solo 6 superaron el precio de venta inicial. Quizás lo más destacable es que 4 de estos 6 lanzamientos fueron lanzamientos de MetaDAO: $OMFG, $AVICI, $UMBRA, $RNGR.
¿Por qué sucede esto en MetaDAO y no en otros launchpads?
Simple. Alinea los incentivos entre el proyecto, los holders y MetaDAO, da protecciones tanto a founders como a inversores y, lo más importante, los tokens salen a valoraciones razonables. Si recaudan $6M, salen a ese precio, no hay más.
MetaDAO no es perfecto: el volumen post-ICO es limitado, la liquidez puede ser un problema y solo tiene track record en Solana. Pero el modelo de incentivos alineados es la dirección correcta. Esto está sentando unos estándares para la industria que serán recordados.
PERSPECTIVA SEMANAL
El ruido va a seguir. Los tweets de madrugada, los titulares catastrofistas, los analistas que cambian de opinión cada 48 horas. Nada de eso cambia.
Lo que sí cambia es cómo reaccionas tú ante ese ruido.
Nosotros seguimos con la misma hoja de ruta: posiciones en protocolos con fundamentales reales, generación de yield, y paciencia. No perseguimos pumps. No rotamos por FOMO. Miramos los números, verificamos las fuentes (como Citrini nos ha recordado esta semana), y tomamos decisiones basadas en datos, no en emociones.
Te quiero hacer una pregunta:
Si los tokens no capturan valor, ¿por qué seguimos comprando tokens? Dadme una razón que no sea especulación pura. Te leo.
Este análisis es un resumen de lo que compartimos cada semana con los miembros de Medusa Capital. Si quieres acceso al análisis completo, las tesis detalladas de cada posición, los niveles de invalidación y las alertas en tiempo real, puedes solicitar información sobre el club de inversión en AQUÍ
La diferencia entre un inversor que pierde dinero y uno que lo protege no es la inteligencia. Es tener un sistema y alguien que te ayude a seguirlo cuando el mercado grita lo contrario.
Axel,
Medusa Capital.