
¿Entramos en Bear Maket?
Creo que es la pregunta del millón: ¿Estamos ante las puertas de un nuevo mercado bajista? Vamos a responder con datos objetivos.
Lo primero de todo es entender el punto del mercado en el que nos encontramos. Refiriéndonos al mercado cripto, está claro que YTD ha sido el ciclo de $BTC y aún así los rendimientos están bastante por debajo de la media histórica.
1. Bitcoin: Decepción del año
Bitcoin está mostrando un desempeño considerablemente moderado en 2025, con un rendimiento YTD del +10,95% a 17 de octubre. Este dato contrasta marcadamente con el promedio histórico anual de +190.08% (2014-2024), situándose 179bp por debajo de la media histórica. En términos de ranking histórico, 2025 actualmente ocupa la novena posición de 12 años analizados, esto nos sitúa en el percentil 25, lo que significa que solo supera a tres años históricos en rendimiento.
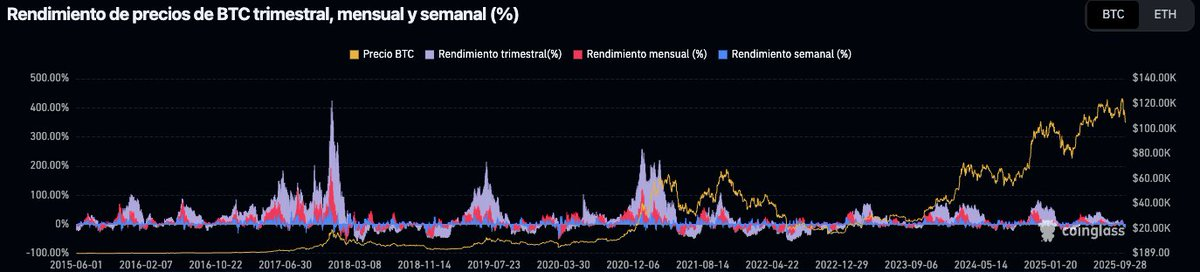
El precio de Bitcoin comenzó el año en $94.383 y se encuentra actualmente entorno $104.714 con un ATH de $126.296 que alcanzamos el 6 de octubre y un mínimo de $74.420 registrado el 7 de abril, generando un rango de volatilidad del 69.71%.
El rendimiento de 2025 es significativamente inferior al de los últimos años alcistas:
- 2024: +121.05% (11 veces superior a 2025 YTD)
- 2023: +155.42% (14 veces superior)
- 2020: +303.16% (28 veces superior)
Todo esto se sucede mientras los activos tradicionales están ofreciendo rentabilidades récord:
- Oro +64.2% YTD
- Plata +84,37% YTD
- SPX 12,7% YTD
- NDX +17,37 YTD
- IWM +10,9% YTD
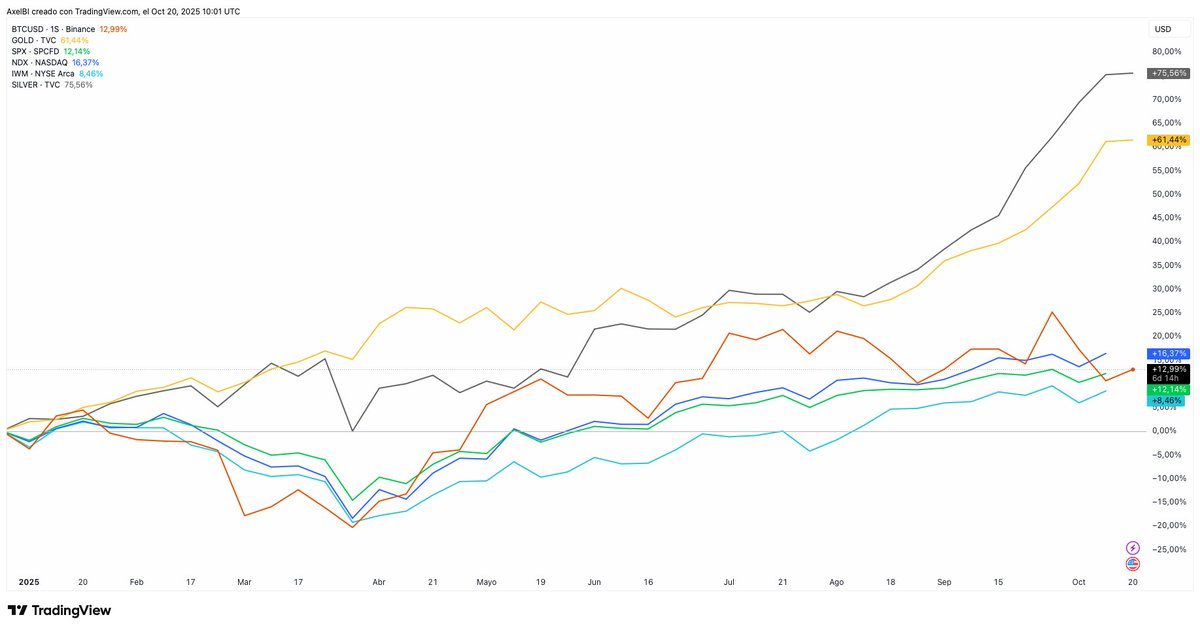
No duele que BTC no suba. Duele la comparación que se hace contra el resto de activos. Estamos viviendo uno de los rallys más salvajes en renta variable (AI) y en el sector cripto nos estamos quedando atrás.
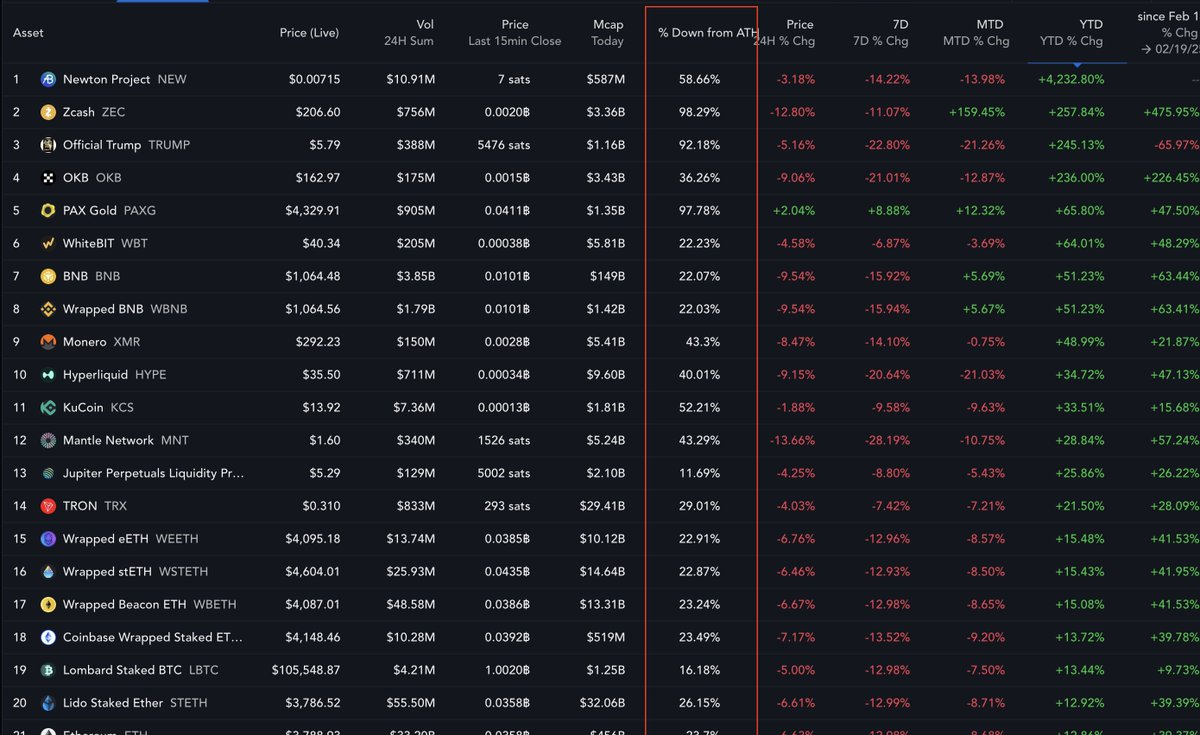
Si miramos las rentabilidades de este año dentro del Top 100 el panorama es aún más desolador: solo 21 tokens están en positivo YTD. Si hacemos aún más zoom in vemos que de esa pequeña muestra:
- $TRUMP es uno de ellos y está claro que en positivo sólo estarán los insiders.
- Varios son tokens de CEX/DEX ($BNB +51%, $KSC +33%, $OKB +236% , $MNT +28% , $HYPE +34%, $CAKE +7,1%)
- Privacidad está presente con $ZEC en el top (+257%)
- En el cuarto puesto tenemos $PAXG (+65%)
- $BTC & $ETH están +12% YTD
Si profundizamos más, vemos que el desastre es aún mayor ya que los tokens que mejor han rendido este año están bastante lejos de sus respectivos ATHs ($ZEC y $PAXG muestran datos erróneos).
Además, durante este año:
- $ETH no ha sido capaz de romper ATH
- BTC.D no ha caído del 56,5%. Mínimo anual que se llegó el 03/01/25
- Los rendimientos de BTC está muy por debajo de su media histórica
2. 2025: Año Institucional
Esto es más difícil de digerir cuando este año ha sido catalogado como el "año de la adopción institucional". A pesar del moderado rendimiento del precio, 2025 ha sido un año brutal para la adopción institucional:
- ETFs de Bitcoin Spot: Flujos netos de $6.96B en 2025, con BlackRock's IBIT alcanzando más de $50B en activos bajo gestión en menos de un año
- Tesorerías Corporativas (DATs): 48 nuevas empresas añadieron Bitcoin a sus balances solo en Q3 2025, elevando el total a 172 empresas públicas con más de 1 millón de BTC
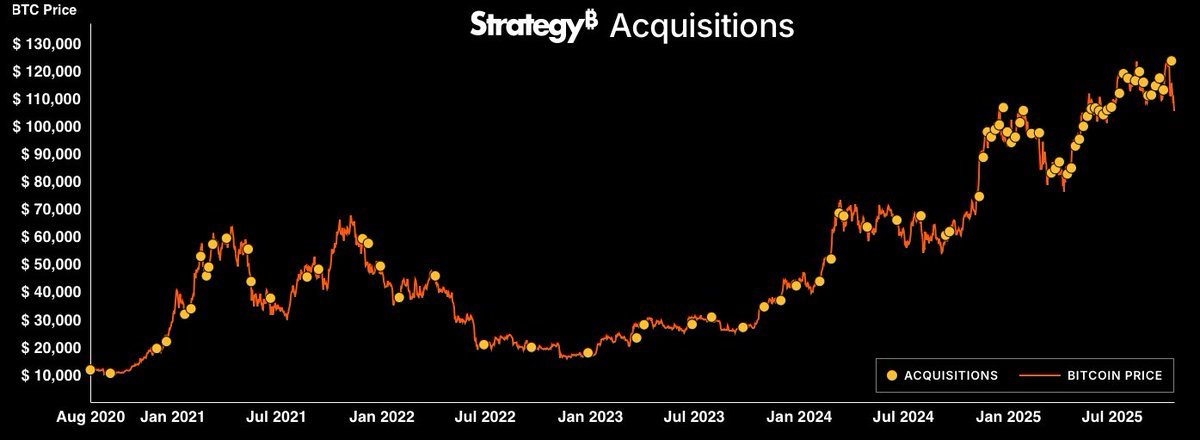
- MicroStrategy ha adquirido un total de 193.851 BTC durante 2025 (del 1 de enero al 13 de octubre), con una inversión total de $19.5B, a un precio promedio ponderado de $100.883 por BTC. Este agresivo programa de acumulación se ha ejecutado mediante 33 transacciones a lo largo de 10 meses, representando un incremento del 43.43% en sus tenencias respecto al inicio del año.
La adopción institucional de Ethereum ha alcanzado un hito histórico en octubre de 2025, con 12.74M de ETH bajo control institucional, representando el 10.62% del supply total. Esta acumulación récord se divide entre:
- ETFs de Ethereum spot (6.84M ETH)
- Digital Asset Treasuries corporativos o DATs (5.9M ETH)
Por primera vez en la historia instituciones controlan más del 10% del suministro de Ethereum.
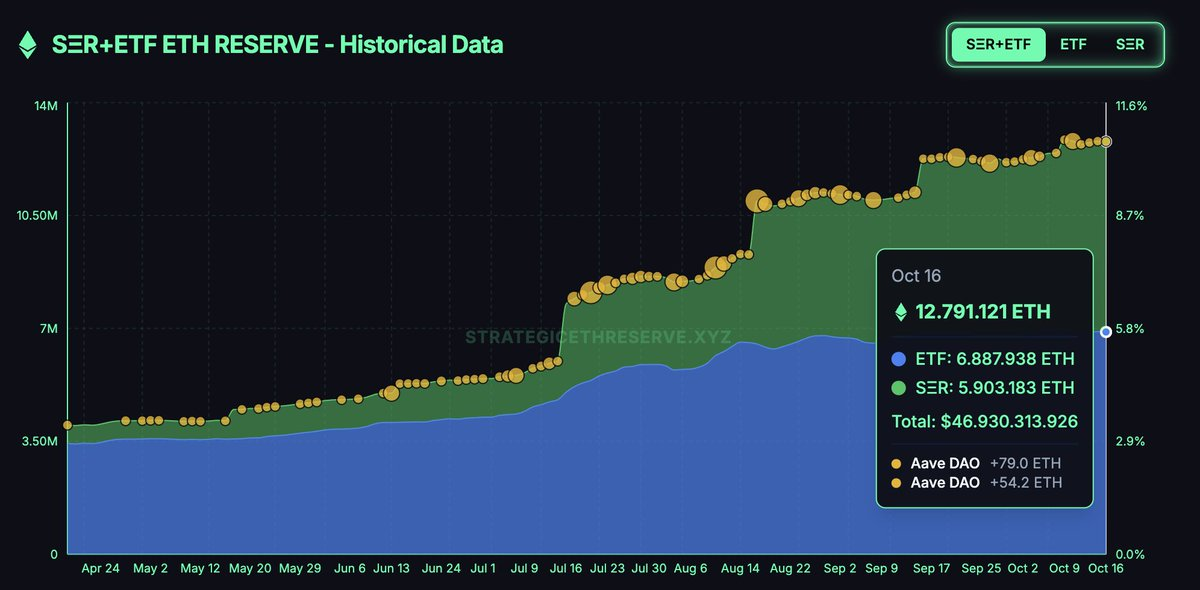
Los DATs han experimentado un crecimiento explosivo sin precedentes, acumulando 5.9M de ETH valorados entorno a $24.5B. Lo más notable: el 95% de todas las tesorerías DAT se construyeron en el Q3 2025, representando un crecimiento del +1.937% QoQ. Eso si, no ha sido suficiente para romper el ATH de 2021 lo cual da mucho que pensar.
3. ¿Dónde está el Retail?
Ante está pregunta tengo varias respuestas:
- Arruinado y holdeando aún proyectos de la burbuja '21 ($DOT, $ROSE...)
- Hinchándose a ganar pasta en TradFi
- Criticando desde fuera del mercado la estafa que es el mercado crypto
He de decir que me parecen coherentes todas y cada una de ellas. Vamos a ir una por una para explicarlo:
Arruinado
A toro pasado creo que la gran mayoría de nosotros podemos decir sin miedo a equivocarnos que en 2021 vivimos el equivalente a la burbuja dot-com en crypto. El mercado estaba plagado de proyectos:
- Sobrevaloradísimos sin fundamento alguno que los respaldase
- Con políticas económicas claramente extractivas de cara al retail
- Deals millonarios para MMs, VCs, partners y equipos
- Low-Float / High-FDV
El principal problema es que aún 4 años después de 2021 crypto sigue siendo un sector al que se mira con recelo desde fuera. Aquellos que entraron durante esa burbuja perdieron gran parte de su capital. En parte por mala gestión propia de inversores inexpertos y, por otro lado, por que lo que estaban comprando era basura. Muchos de ellos a día de hoy siguien holdeando proyectos de esa época que no han remontado ni lo harán nunca.
Muchos ya están al tanto de los modelos que seguían muchos de los proyeuctos, pero para los que no, aquí os dejo un resumen:
Fase 1: Captación de Capital VC (Mercado Privado)
Los venture capitals invierten $5M-$100M a valoraciones de proyecto entre $5M y $500M. En estas rondas privadas:
- Seed VCs compran a $0.005 por token (valoración de $5M)
- Series A VCs compran a $0.025 por token (valoración de $25M)
- Series B VCs compran a $0.10 por token (valoración de $100M)
- Strategic/Private compran a $0.50 por token (valoración de $500M)
Aquí los VCs suelen obtener 30-40% del supply total a estos precios mucho más ventajosos que el resto. Todos estos tokens están bloqueados con cliffs de 6-12 meses seguidos de vesting de 2-4 años.
Fase 2: Hype y Marketing Pre-TGE
Los proyectos ejecutan campañas masivas de marketing para generar FOMO:
- Partnerships con exchanges tier-1 (Binance, Coinbase)
- Airdrops pequeños para crear comunidad
- Promesas de "revolucionar" industrias enteras ($DOT, $ADA y compañía venían a comerse a las empresas como Amazon, Meta...Reservas en los CEX
- Pagos a influencers crypto para reforzar la reflexividad a medida que el precio subía
- Whitepapers con proyecciones y promesas sin sentido
Fase 3: TGE (La Trampa)
El lanzamiento público presenta características altamente extractivas:
Low Float Extremo: Entorno al 5% del supply está disponible para retail en el lanzamiento.
High FDV Inflado: El token se lanza a $3.00, creando una valoración completamente diluida de $3B. Este precio es:
- 600X más alto que el precio pagado por Seed VCs ($0.005)
- 120X más alto que Series A ($0.025)
- 30X más alto que Series B ($0.10)
- 6X más alto que Private ($0.50)
Market Cap vs FDV: Con solo 50M tokens circulando a $3, el market cap real es $150M, pero el FDV es $3B, creando un ratio de 20X.
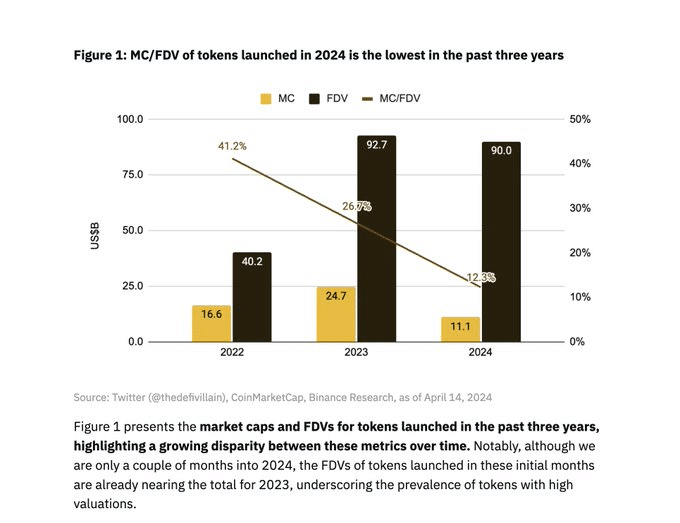
La figura 1 presenta las capitalización de mercado y los FDV para los tokens lanzados en los últimos tres años, destacando una creciente disparidad entre estas métricas a lo largo del tiempo. En particular, aunque solo estamos a un par de meses de 2024, los FDV de tokens lanzados en estos primeros meses ya se están acercando al total para 2023, lo que subraya la prevalencia de tokens con altas Valoraciones.
Después, teníamos a nuestros amigos los MMs mantienen el precio artificialmente alto mediante acuerdos estratégicos con el proyecto, creando la ilusión de demanda sostenible. Esto es uno de los problemas de que el otro día tokens como $ATOM, $SUI y demás llegarán a caer hasta un -99%: no existe demanda real.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
Fase 4: El Colapso (Exit Liquidity)
Mes 6 - Los Cliffs Terminan:
Después de 6 meses, los cliffs de vesting de VCs finalizan. De repente, 150 millones de tokens adicionales (15% del supply) se desbloquean y comienzan a entrar al mercado. Los VCs, sentados en ganancias multimillonarias, empiezan a vender para realizar profits.
El precio colapsa de $3 a $2.2 (-27%). El retail, que compró a $3.00, ahora tiene pérdidas del -27%.
Mes 12 - Presión vendedora continua:
Para el mes 12, 300 millones de tokens (30% del supply) están circulando. VCs continúan vendiendo linealmente según sus schedules de desbloqueo. El precio cae a $1.5 (-50% desde TGE).
Un inversor retail que compró $3M de tokens en TGE ahora tiene solo $1.5M (-50% de pérdida). Mientras tanto, un VC que invirtió $500K en Seed aún tiene $150M (+29.900% de ganancia).
Mes 24-48 - Desbloqueo Completo:
Durante los años 2-4, los cliffs del equipo terminan (típicamente 24 meses), añadiendo presión vendedora masiva. Para el año 4, el 100% del supply está desbloqueado.
El precio típicamente colapsa a $0.8 (-73% desde TGE). El retail ha sido completamente liquidado, habiendo servido como exit liquidity para VCs, equipo e insiders
2. Hinchándose a ganar pasta en TradFi
En este punto poco tenemos que decir. Los rendimientos en mercados tradicionales están siendo espectaculares. Las commodities están teniendo.
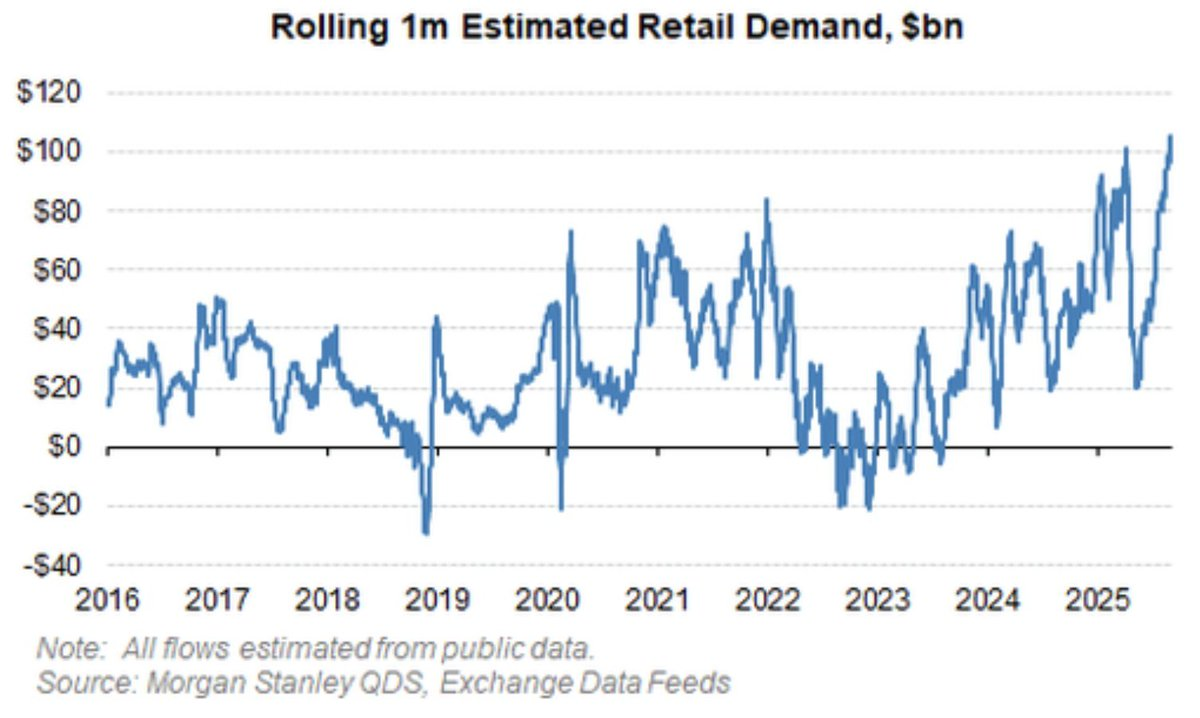
En los que llevamos de año ha habido 3 claros ganadores: Utilities, Information & Tecnology, Communication Services los cuales acumulan una rentabilidad >20% YTD.
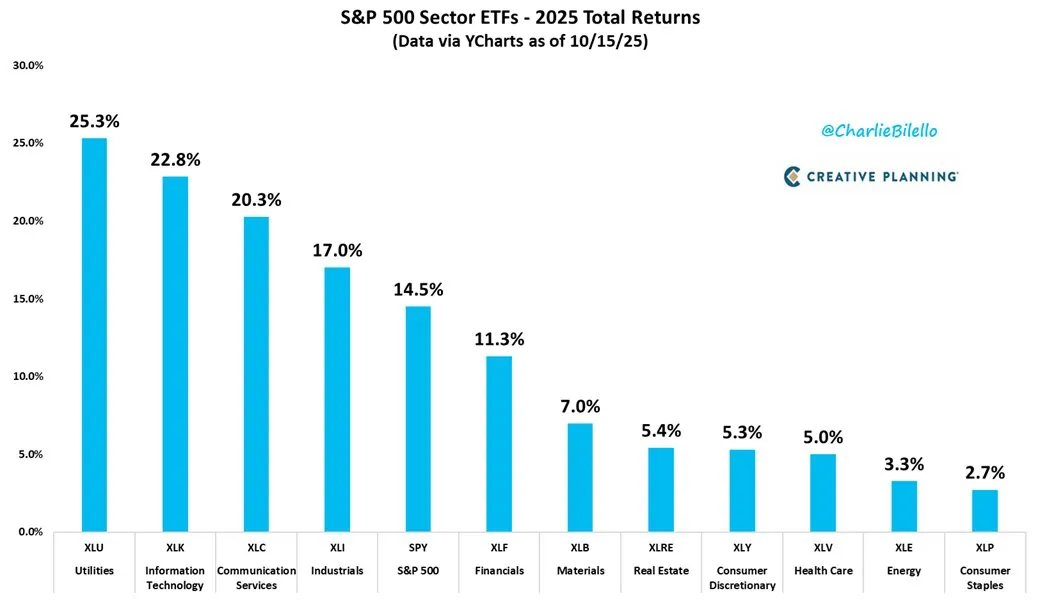
Además, el retail ha estado comprando absolutamente en todo momento llevando. El siguiente gráfico representa los flujos netos de capital retail hacia/desde el mercado de valores estadounidense en períodos móviles de 1 mes, medidos en miles de millones de dólares desde 2016 hasta 2025. Como se puede observar, el retail sido comprador en todos los escenarios desde 2023. Además, han aparecido en todos los “buy the dip”.
Esta participación se debe a varios factores:
- Situación macroeconómica favorable: Inflación < 3%, empleo mostrando signos de debilidad, pero sin dar sustos y GPDNow the la FED de Atlanta proyectando un crecimiento del 3.9% para el Q32025. Lógicamente, esto puede cambiar en cualquier momento, pero a día de hoy el inversor se siente “seguro” a la hora de invertir.
- Burbuja de la IA: Este último rally está siendo liderado por las empresas relacionadas con la Inteligencia Artificial. La mejora en la productividad es un hecho, sin embargo, los últimos acuerdos entre OpenAI, AMD, Nvidia y Oracle da que pensar si el relato de “crecimiento” será sostenible en el largo plazo.
- Huida de monedas fiat: ¿Estamos viviendo una gran inversión en activos de riesgo o una huida de un sistema monetario roto? Creo que todos sabemos la respuesta.
- Complacencia: Solo hay que ver como llevan performando los índices desde ese trágico anuncio de los aranceles. Se formó el suelo el 7 de abril y desde entonces los retornos han sido magnificos (SPX +37,8%, NDX +50%, IWM +41,7%, Oro +43,7%, Plata +83%)
1. Criticando desde fuera del mercado la estafa que es el mercado crypto
Me da lastima, pero es una realidad que los incentivos no están alineados aún de cara al retail. Cada vez que sigo hablando con inversores ajenos al mercado de criptomonedas percibo resquemor, apatía y pena. Eventos como los del 10/10 dejan muy tocada a la industria. La volatilidad, natural de todo mercado financiero, es vista como un riesgo constante de puertas para fuera. Esto se explica mejor bajo las lentes de Howard Marks, cofundador de Oaktree Capital Management.
Para Marks hay una diferenciación clara entre volatilidad y riesgo real:
- La volatilidad es la fluctuación de precios de un activo. Es decir, que los precios suban y bajen de manera rápida o pronunciada.
- El riesgo va más allá de dicha fluctuación: es la probabilidad de que se produzca una perdida permanente o sustancial.
Creo que estamos todos de acuerdo en que Bitcoin es un activo altamente volátil. Sin embargo, es precisamente esta volatilidad la que le ha permitido subir desde $1 a $125.761. Este es el mejor ejemplo para entender como volatilidad =! riesgo real. Debemos, como inversores inteligentes, gestionar la exposición al riesgo más que simplemente reaccionar a las oscilaciones del mercado.
Ahora bien, ya que hemos sentado las bases respecto a estos temas fundamentales, es importante entender el primer punto que hemos explicado anteriormente (Arruinado). Muchos de los inversores que entraron en la burbuja de 2021 han sufrido perdidas permanentes. En este caso, para la mayoría de ellos, volatilidad = riesgo real. Sin embargo, el problema residía en el tipo de tokens que se ofertaban durante esa época:
- Inflacionarios
- Sobrevalorados
- Opacos
- Sin fundamentos
Así, muchos de estos proyectos que fueron cabeza de cartel durante 2020/21, ahora son cenizas y están cogiendo polvo en la cartera de muchos inversores.
Este circulo vicioso de proyectos de baja calidad → Inversores indefensos & desinformados → Eventos de cola larga → perdidas irreversibles, no hace más que reforzar la percepción negativa externa hacia todo el ecosistema cripto.
Lo que se castiga no es solo la especulación, sino la falta de filtros, de gobernanzay, sobre todo, de educación financiera real. El resultado es una narrativa que termina siendo injusta para proyectos sólidos dentro del sector los cuales se ven cotizando con un gran descuento respecto a sus pares de acciones.
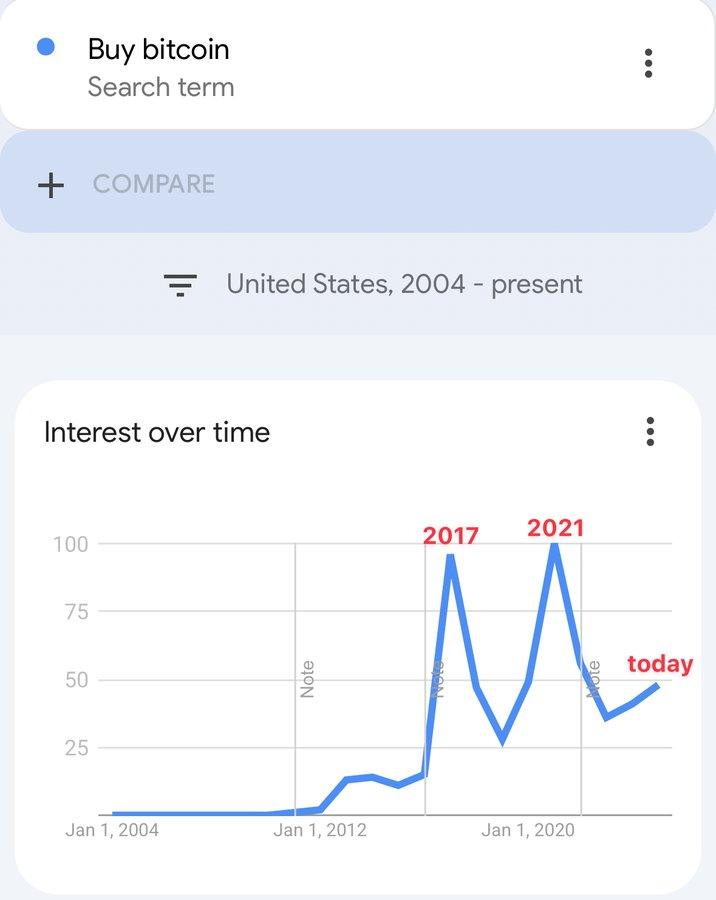
Un gran reflejo de estos 3 puntos es el interés/participación retail.
4. Métricas
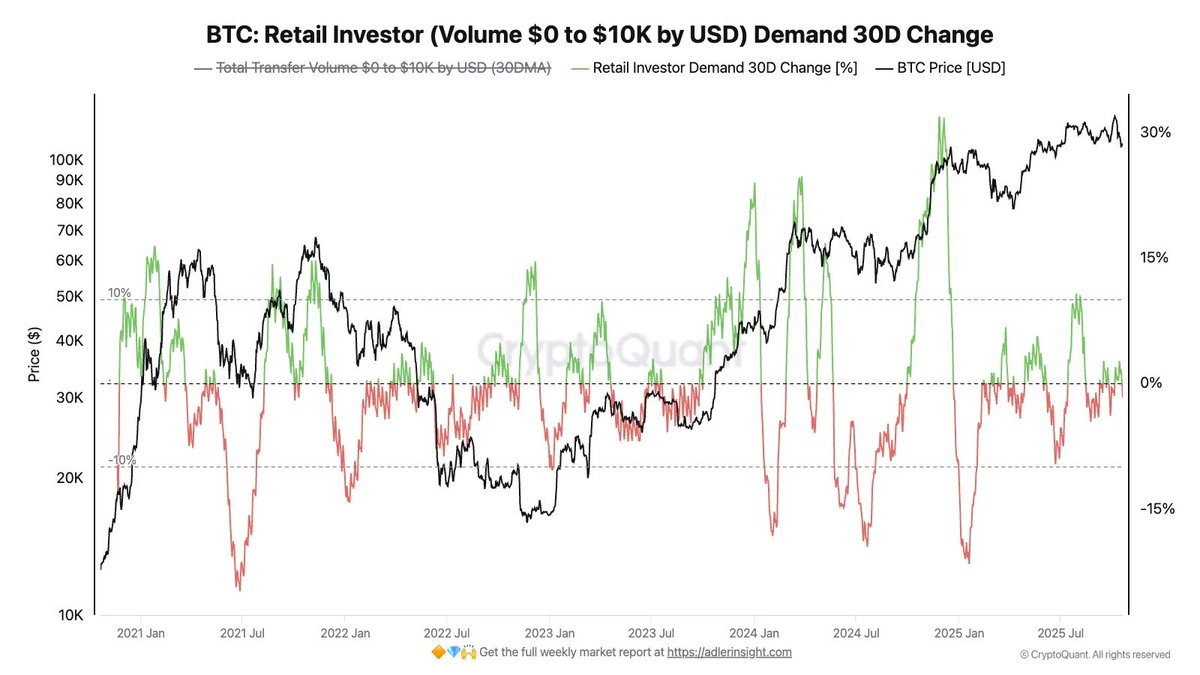
Todas y cada una de las métricas onchain que veremos a continuación confirman lo anterior: ciclo institucional & retail desaparecido.
4.1. Demanda Retail
Si observamos la demanda retail de BTC a través del volumen negociado en el rango de $0 a $10K durante los últimos 30 días vemos varios patrones:
- La demanda ha aparecido históricamente rápidamente en máximos históricos
- Desde el máximo del 20/1/25 la demanda retail ha sido prácticamente inexistente
- A diferencia de TradFi, el retail no compra el “dip”
- El último máximo histórico del 6/10/25 mostró una de las demandas más bajas de las serie
4.2. Reservas en los CEX
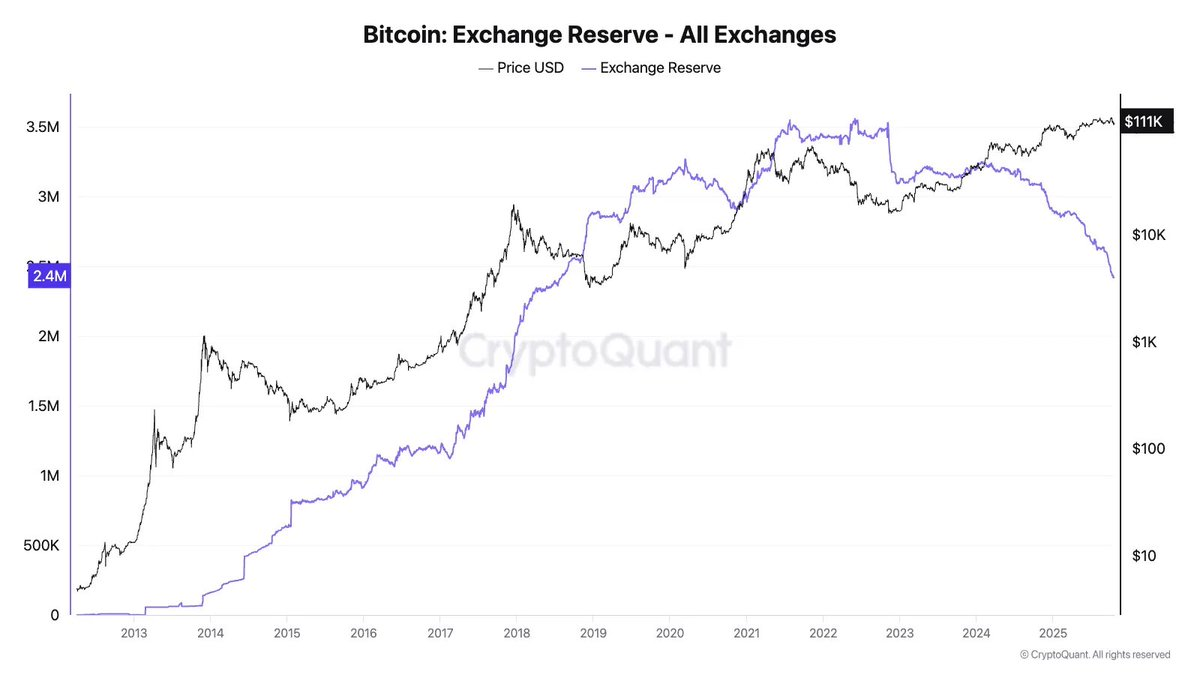
Si observamos el gráfico muestra la cantidad de Bitcoin disponible en exchanges centralizados (CEX). La tendencia es clara: cada día hay menos Bitcoin en estas plataformas. Cuando un inversor retira sus tenencias de un CEX, su intención es mantenerlas a largo plazo, o al menos no venderlas de inmediato. Esto no es más que el reflejo del precio. Además, muestra claramente como la asimetría de información respecto a Bitcoin cada día es menor. Hay más gente que comprender sus fundamentos y que, por tanto, quiere holdearlo en el largo plazo.
4.3. Net Unrealized Profit/Loss (NUPL)
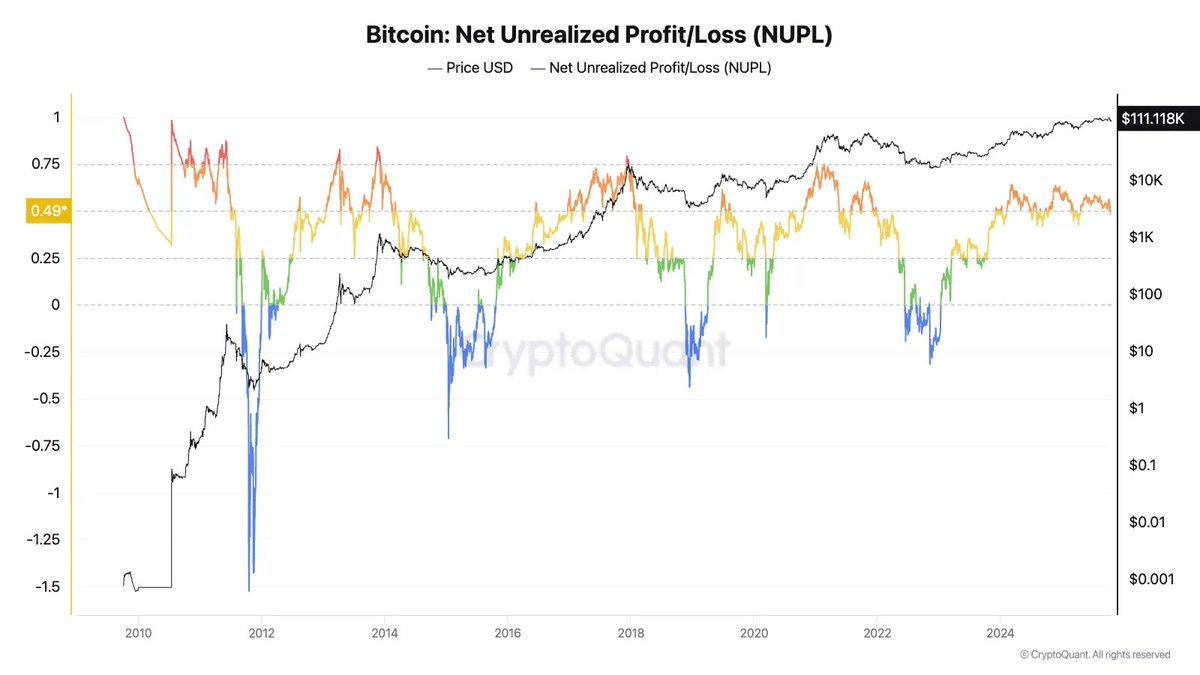
Este es uno de los gráficos que más me gustan para explicar el ciclo en el que nos encontramos. El NUPL nos muestra el ratio de inversores que están sentados sobre beneficios en relación al precio. Técnicamente es la diferencia entre el Market Cap y Relaized Cap dividido por el Market Cap. Esto se debe al modelo UTXO de Bitcoin por el que se asume que el último movimiento de una “moneda” (UTXO) es el resultado de una compra. Por tanto, el NUPL indica la cantidad total de beneficios/perdidas de todas las “monedas” como un ratio.
El gráfico actual es especialmente interesante porque, a pesar de que el precio no ha hecho más que subir, el NUPL ha ido formando máximo menores creando una divergencia respecto al precio. Esto indica que, aunque el precio sube, la proporción de beneficios no realizados es cada vez menor en relación al valor total de mercado.
¿Por qué?
Porque muchos inversores están comprando cerca de los tops locales (ATH), elevando así su precio promedio de entrada. Esto diluye el ratio de beneficio no realizado y sugiere que más capital nuevo entra en niveles altos, lo que refleja mayor convicción y menor miedo a la volatilidad.
¿Qué implica esto?
El mercado está más dispuesto a mantener posiciones sin vender, incluso cuando entra en ganancia. Menos “mano débil” vendiendo en zonas verdes, más holders comprometidos a largo plazo. Aunque históricamente niveles de NUPL altos (~0.75–0.8) marcan techos, esta fase parece menos especulativa y más estructural.
4.4. ETFs
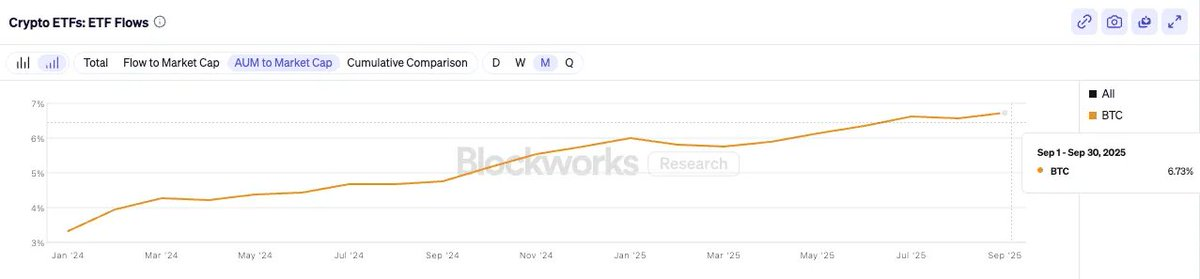
Un demostración más del ciclo institucional son los ETFs. Los datos desde su creación son espectaculares:
- $145,5B AUM
- 6,72% AUM to MC
- 16 de 21 meses con flujos netos positivos
- IBIT, el ETF de Blackrock, ha sido uno de los más exitosos de la historia
La demanda de BTC a través de ETFs no tiene una relación 1:1 con inversores insticionales, pero varios estudios han demostrado que sí que es un instrumento que pueden reflejar una sofisticación mayor en la demanda. Por ejemplo, Kim et al. (2023) muestran que los flujos de ETFs deben descomponerse en componentes ‘fundamentales’ y ‘no fundamentales’ (posiblemente driven por grandes inversores). Asimismo, Khomyn et al. (2024) muestran que los ETFs con alta liquidez atraen claramente a clientes de mayor escala.
La infraestructura profesionalizada que proporciona Blackrock y compañía (custodio, regulación, auditoria, transpariencia…) lo hace un activo mucho más accesible y atractivo para compradores institucionales. Esto se puede ver a través de los reportes 13F filiings que los cuales que bancos, fondos, gestores y asesores financieros están comprando IBIT (Morgan Stantley, Ark Invest, JPMorgan etc.)
Lo importante es diferenciar estrictamente y no caer en falacias. Cuando se leen tweets de FOMO/FUD “BLACKROCK ESTÁ VENDIENDO $400M EN BTC”. Se debe entender que no es Blackrock, son sus clientes institucionales o retail sofisticado.
5. ¿Estamos en el TOP de ciclo?
Voy a ser lo más claro posible. Las señales actualmente son mixtas. Considero que las condiciones para navegar estas últimas semanas de mercado están siendo complejas. Vamos a intentar traer algo de luz.
Los blow-off top suelen tener unas características muy concretas:
5.1. Rendimiento desproporcionado en activos de alta beta
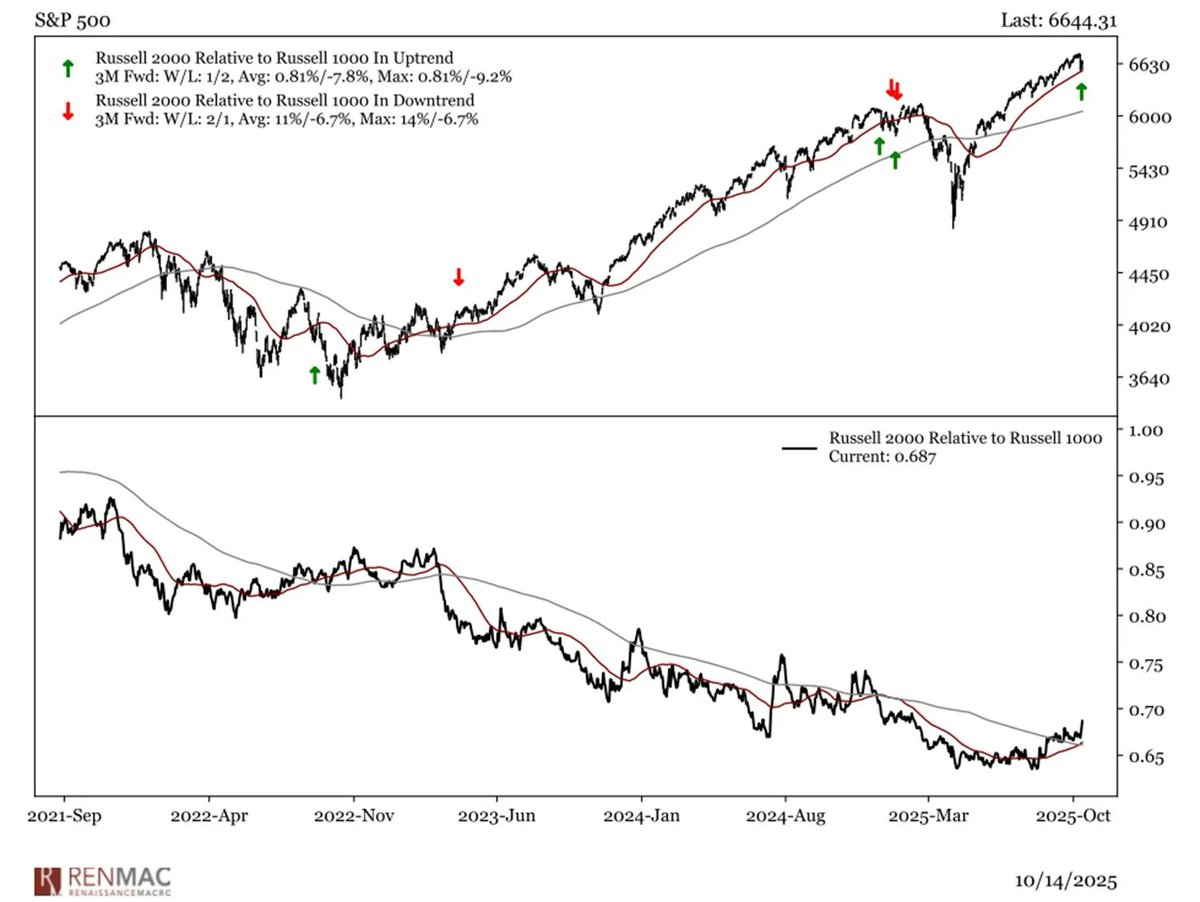
Las acciones especulativas, penny stocks, growth extremo, small caps y empresas sin beneficios suben más rápido y más fuerte que el mercado general. Esto lo podemos ver a través de ratios como NDX/IWM, Russell2000/Russell1000 donde se puede percibir el capital rotando desde empresas techs a empresas de alto crecimiento y, en última instancia, a empresas sin beneficios y criptomonedas. Está correlacionado con bajas tasas de interés reales o expectativa de bajadas inminentes. Creo que la historia nos puede sonar. Sin embargo, a pesar de que en TradFi sí que estamos teniendo esa euforia en small caps, el Russell 2000 aún se resiste a romper ATH lo cual, en el entorno actual, me parecería extraño que no sucediera.
5.2. Desconexión con fundamentales:
Las revisiones de beneficios son negativas o neutras y el crecimiento económico real se desacelera. En este caso los resultados empresariales siguen siendo sólidos aun que cada vez las expectativas son más exigentes. Además, la concentración en unos pocos valores (7MAG) hace que el riesgo sea cada vez mayor. Suele haber señales de agotamiento macro (PMIs cayendo, crédito endurecido) que se están empezando a asomar.
5.3. Flujos especulativos y comportamientos de manada:
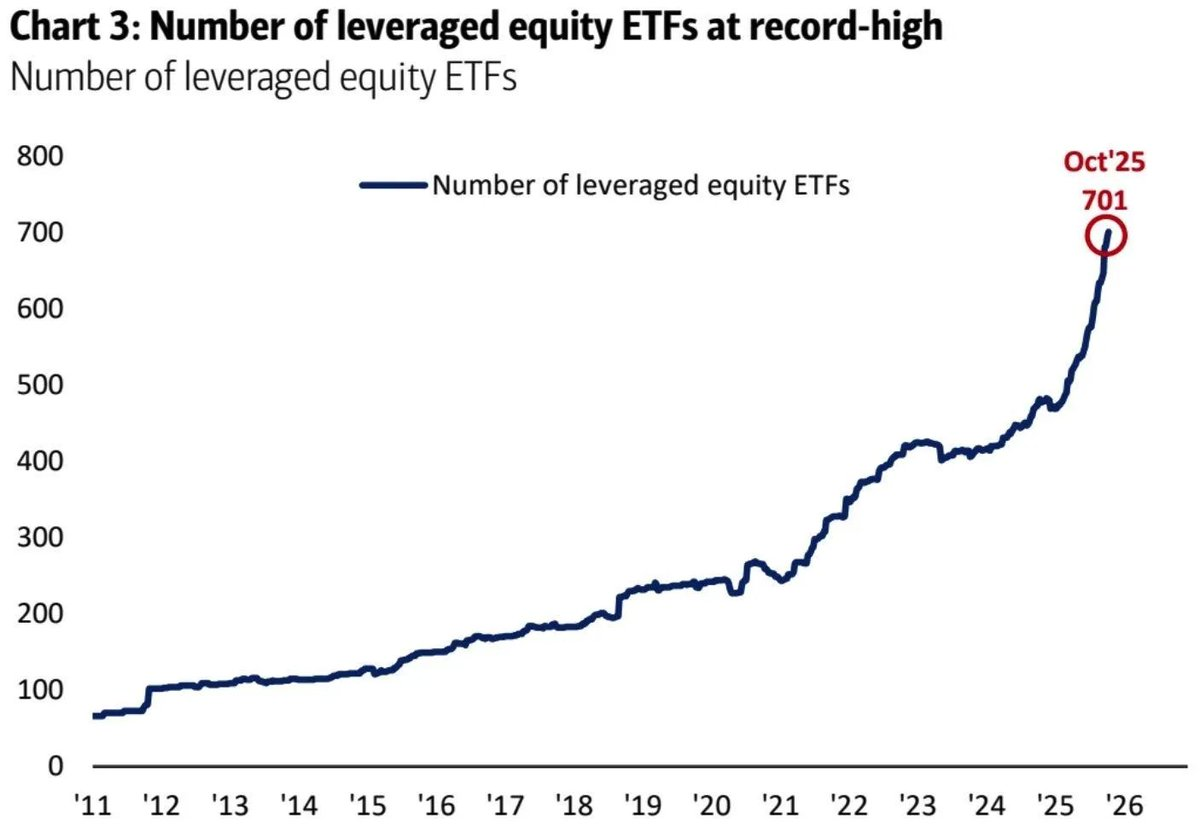
Gran entrada de capital en fondos apalancados, ETFs temáticos o activos "de moda" y elevado uso de apalancamiento por parte del retail y fondos. En este caso sí que podemos decir que estamos teniendo una fase de euforia, sobre todo en TradFI. El número de ETFs de acciones apalancadas ha llegado a un nuevo máximo (701). Cuando el apalancamiento se convierte en un producto y deja de ser una herramienta…
A este punto deberíamos sumarle el brutal sell-off del 10/10 en nuestro mercado. Dicho desastre se llevó por delante +30B de posiciones apalancadas (OI) y liquidó a +1M de traders. La divergencia entre el Open Interest y el precio era una señal clara de euforia injustificada. Si queréis saber más sobre el tema:
https://x.com/Axel_Mnvn/status/1977458985868591570
5.5. Participación masiva del retail:
Aumento de búsquedas en Google, descargas de apps de trading, etc. como señal de top. Se suelen popularizar narrativas que pretenden justificar precios sin fundamento prometiendo crecimiento futuro. Con la mememanía de Trump(Enero 25) y demás celebrities sí que vimos como Coinbase pasaba a estar dentro del top10 de apps más descargadas dentro de la AppStore y los volúmenes marcaban máximos en los CEX/DEX y el retail apareció para, de nuevo, salir escaldado.
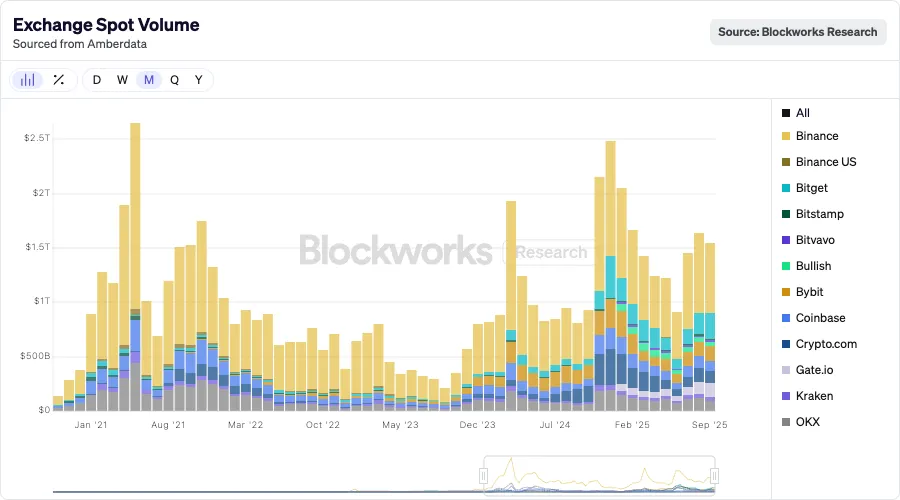
Sin embargo, como hemos visto previamente, el retail no ha aparecido de manera consistente durante este último ciclo. Así lo muestran las busquedas en google sobre “bitcoin”, “altseason” etc.
Se empieza a escuchar que “esta vez es diferente”. Se racionaliza cualquier múltiplo o precio por la promesa futura, sin importar flujo de caja o valor presente. Reflorece el "retorno fácil", muchas veces asociado a activos que “ya corrigieron demasiado” y ahora “tienen que volver”.
5.6. Gráficos:
Este análisis para mi es fundamental y es uno de los que nos da mejores indicios del ciclo de mercado. Mañana publicaré un análisis más exhaustivo al respecto. Si quieres datos objetivos, esto es solo una pequeña parte, te dejo en el siguiente tweet más información.
Gracias por leer,
Axel.