
Crypto Wrapped (versión corta)
CRYPTO WRAPPED 2025
Tabla de Contenidos
- Resumen Ejecutivo
- Q1: La Trampa de la Euforia y el "Trump Trade"
- Q2: El Fin de los Ciclos: "Liberation Day" y Macroeconomía
- Q3: El Renacimiento de la Infraestructura y la Regulación
- Q4: Volatilidad Extrema, Viernes Negro & Derechos de los Holders
- Análisis de Riesgo Institucional: El Asedio a Strategy (MSTR)
- Los Ganadores Silenciosos: Hyperliquid, Mercados de Predicción & Stablecoins
- Lecciones 2025 (El Pánico se Compra, En la Fiebre del Oro Vende Palas, Buybacks, Holders Rights)
- Conclusiones y Perspectivas 2026
Resumen Ejecutivo
2025 cerró como una de las transformaciones estructurales más agresivas en activos digitales: aunque Bitcoin terminó cerca de los 92.000 $, la estructura interna del mercado cambió de forma irreversible. El año arrancó con la narrativa de “Superciclo” tras la victoria de Donald Trump, que llevó a un ATH temprano de 109.500 $, pero la euforia fue desmontada por guerras comerciales, picos de VIX no vistos desde 2008 y la alta correlación con los bonos del Tesoro.
El año nos deja dos realidades bifurcadas:
- Institucionalización: Bitcoin se consolidó como activo de reserva (dominancia 66%), mientras stablecoins reguladas (GENIUS Act) y DEX de alto rendimiento como Hyperliquid capturaron valor real.
- Purga del retail: el mercado de altcoins colapsó (~‑85 %) y las memecoins destruyeron riqueza, liquidando a un minorista ya quebrado
I. Q1: La Trampa de la Euforia y el "Trump Trade"
Enero
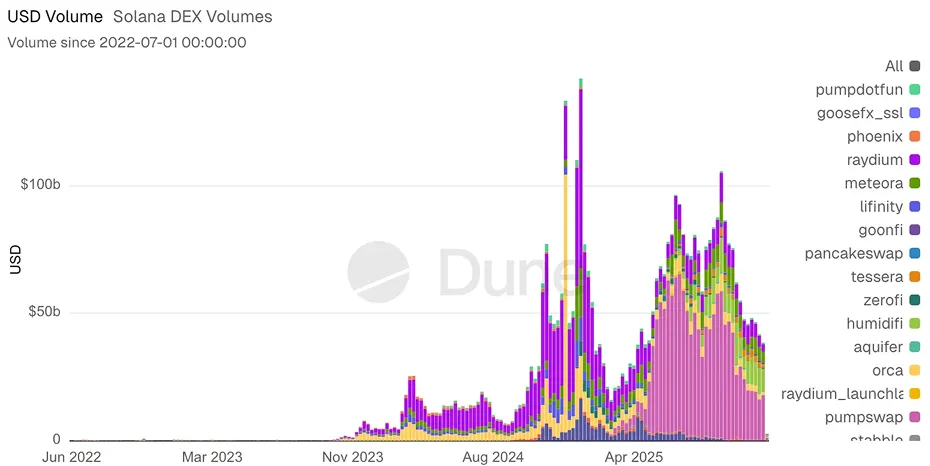
En Q1, tras un 2024 de +121 %, se produjo una desconexión entre expectativas políticas y liquidez real. El 20 de enero Bitcoin marcó 109.500 $ con el mercado descontando una “Reserva Estratégica”, mientras que las memecoins de políticos como $TRUMP y $MELANIA fueron lanzadas para luego desplomarse un 92 %. Esto vino acompañado por picos de volumen >150 B $ diarios en DEX de Solana.
Febrero-Marzo: Aranceles por Doquier
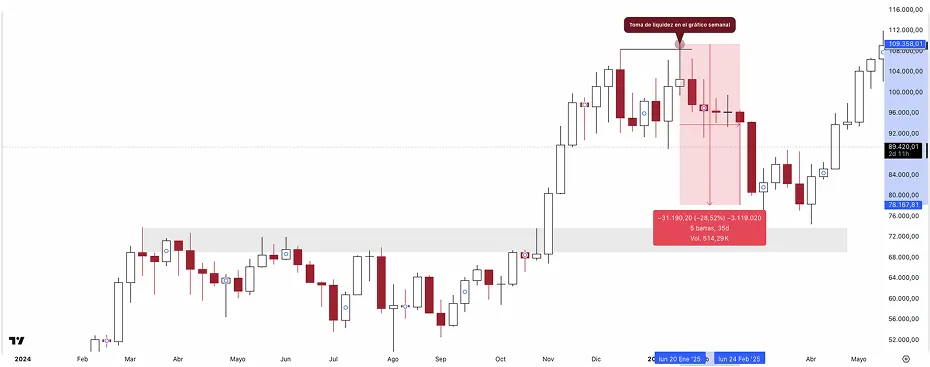
La realidad geopolítica golpeó en febrero con el anuncio de los primeros aranceles agresivos. Bitcoin experimentó su primer retroceso serio del año (-17,6%), cayendo a la zona de $78.000. Esto supuso un -28% desde ATH.
A pesar del lanzamiento de HyperEVM por parte de Hyperliquid y el crecimiento del TVL (+269% en Q1), el mercado general empezó a mostrar signos de agotamiento. La liquidez rotaba defensivamente, abandonando los activos de riesgo sin fundamentales.
II. Q2: El Fin de los Ciclos: "Liberation Day" y Macroeconomía
La primavera de 2025 enterró definitivamente la teoría de los "Ciclos de 4 Años" vinculados al Halving. Bitcoin pasó a comportarse como un activo macroeconómico, sensible a las tasas de interés y al comercio global.
Abril: El "Lunes Negro" y el pánico en Bonos
El mes de abril fue crítico para entender la nueva correlación de Bitcoin:
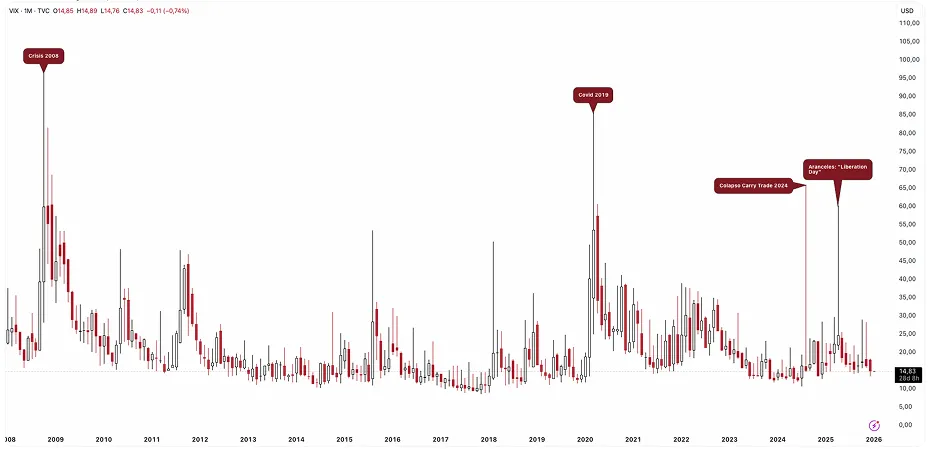
Tras un gran paquete de aranceles (Liberation Day, 3 de abril), el VIX superó 60 intradía y el bono a 10 años subió 50 pb en una semana, con una liquidación de 800 B $ en basis trades y ventas masivas de China y Japón para defender sus divisas. Esto nos ayudó a entender que el impacto de un evento en el mercado sigue una correlación directa con la incertidumbre que genera.
Bitcoin marcó su mínimo anual en 74.000 $ el 7 de abril, actuando como activo high‑beta antes de desacoplarse y mostrar mayor resiliencia que el S&P 500 a final de mes.
Junio: La Capitulación de las Alts
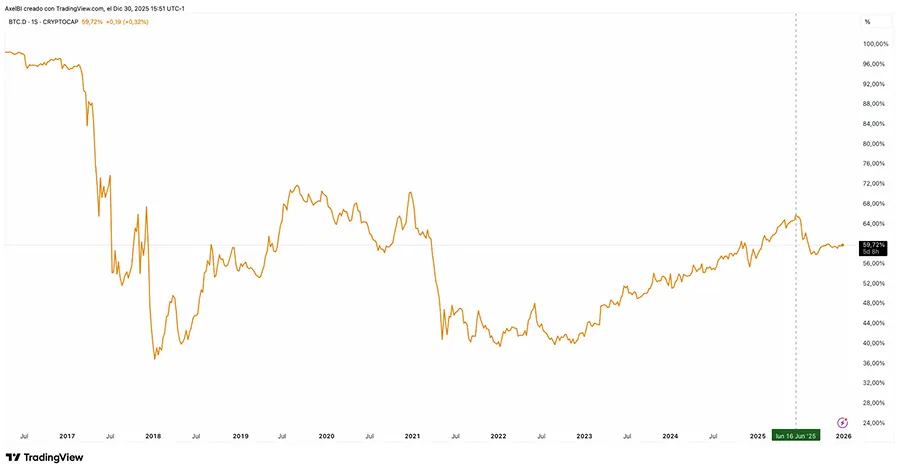
Mientras Bitcoin recuperaba terreno, el mercado de altcoins sufrió una crisis existencial. Dominancia de BTC: Escaló hasta el 66%, un nivel no visto desde el inicio del ciclo anterior.
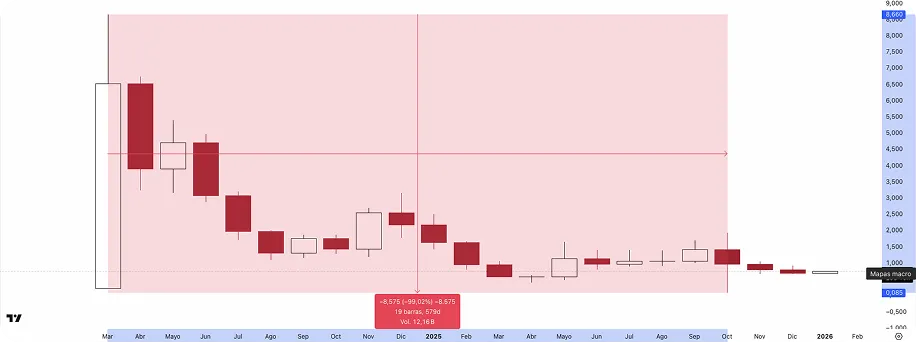
La Crisis de las L1/L2: Tokens como ARB y OP y posteriormente XPL continuaron su sangría (-30% YTD) a pesar de tener métricas de uso estables. Esto confirmó que:
- El mercado está madurando y ya no se paga un premium monetario por proyectos sin fundamentales firmes.
- Los tokens inflacionarios con estructura Low-Float & High-FDV son el cáncer del mercado.
III.Q3: El Renacimiento de la Infraestructura y la Regulación
El tercer trimestre trajo claridad. Los ganadores no fueron tokens especulativos, sino infraestructuras que generan ingresos reales o cumplen con marcos regulatorios estrictos.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
Julio: El Pivote Regulatorio (GENIUS Act)
En julio, la firma de la GENIUS Act estableció el primer marco federal para stablecoins, legitimando especialmente a USDC como herramienta geopolítica vinculada a la demanda de T‑Bills y deuda estadounidense.
La confirmación de Paul Atkins como Chairman de la SEC y la salida de la Gary Gensler marcó el fin de la hostilidad regulatoria:
- Rebaja del "riesgo regulatorio" (risk premium): el mercado interpretó el relevo como una SEC menos beligerante con el sector, con subidas inmediatas en activos como bitcoin y ether
- Rotación alcista en tokens "en el punto de mira":el cierre de grandes casos tendió a beneficiar al activo asociado (como ocurrió con XRP al descartarse la vía de apelación).
- Señal institucional: menos demandas indiscriminadas y más trabajo normativo formal, con una Crypto Task Force enfocada en fraude y protección del minorista, creando un entorno algo más amigable para la innovación.
Agosto: La Hegemonia de Hyperliquid
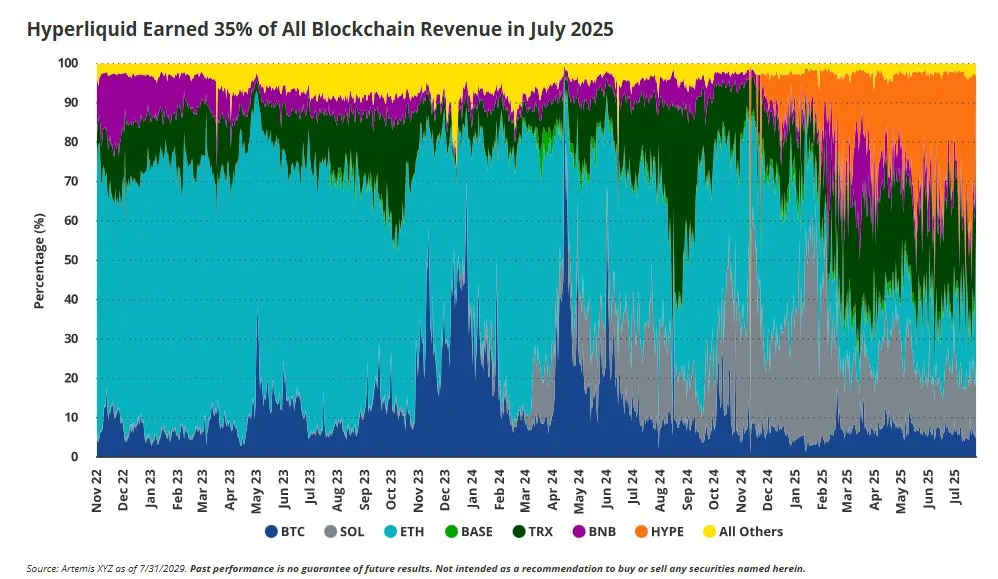
En un mercado bajista para la mayoría, Hyperliquid demostró un product-market fit incuestionable:
- Volumen: $357 Billones en derivados solo en agosto.
- Ingresos: $106 Millones en comisiones mensuales.
- Gracias a mecanismo de buyback automático, el token se desacopló del mercado general, actuando como un proxy de la actividad real del DEX (Market Share cercano al 80%).
Tras ese máximo, su dominancia se redujo por la aparición de competidores (Lighter, Extended, Based, etc.) y por agresivas campañas de puntos, recordando que cripto es excelente para llevar proyectos de 0 a 1, pero que el paso de 1 a n es donde se distinguen los equipos realmente excelentes.
IV. Q4: Volatilidad Extrema y el Viernes Negro & Derechos de los Holders
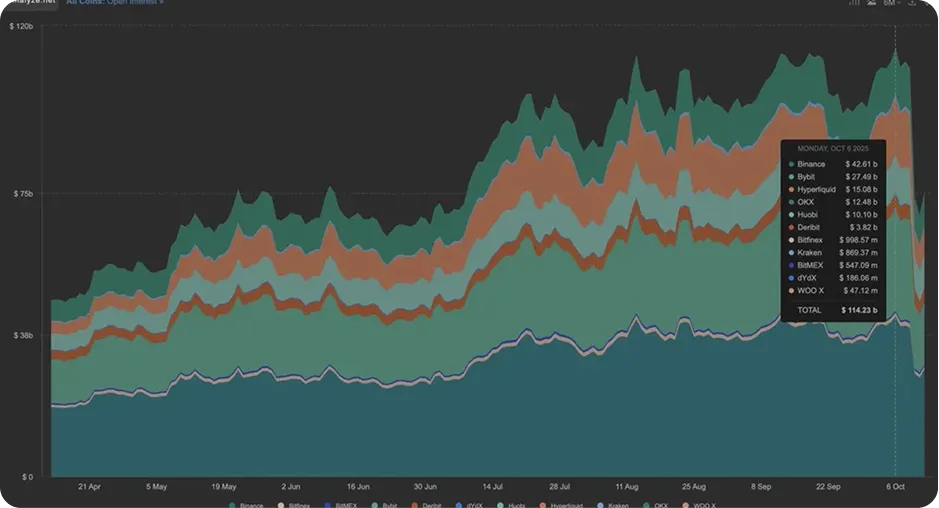
El último trimestre encapsuló la esquizofrenia del mercado: máximos históricos seguidos inmediatamente por liquidaciones históricas. La divergencia entre Open Interest en máximos y los precios de la mayor de las altcoins era una señal difícil de obviar, pero el mercado decidió no prestar atención.
Octubre: Cronología del Colapso
- 6 de Octubre (ATH): Bitcoin alcanza los $126.000, impulsado por compras corporativas (Strategy MSTR con 640k BTC) y flujos récord en ETFs ($165B AUM).
- 10 de Octubre (El Crash): En menos de 24 horas, se liquidaron +$30 Billones y algunas alts llegaron a rozar los $0.
- Causa: Una combinación de nuevos aranceles a China, Open Interest en máximos, ataque orquestado a Binance que provocó la pérdida de paridad en UDSe y fallos estructurales en la "banca en la sombra sintética" de los CEX.
- Fallo Sistémico: Los Insurance Funds resultaron insuficientes, activando el Auto-Deleveraging (ADL) masivo. Los Market Makers retiraron liquidez ante la incertidumbre, creando un vacío en los libros de órdenes.
- Resultado: liquidaciones masivas provocando que miles de traders quemaran sus cuentas.
Noviembre: Asedio a Strategy
Noviembre introdujo un "nuevo" vector de riesgo sistémico con la persecución publica a Saylor. Esto se debió a la recuperación de un informe antiguo de JP Morgan que exponía los riesgos de la empresa tesorera de BTC y la catalogaba como un "vehículo de Bitcoin apalancado" con elevados riesgos a la baja.
El 21 de noviembre JP Morgan, recuperó un informe de octubre donde advertía de que Strategy (MSTR) enfrentaba riesgo de exclusión de los índices MSCI y Nasdaq-100. Esto se unió a la propuesta en firme del proveedor MSCI de excluir de sus índices a las empresas que tuvieran >50% de su tesorería en activos digitales al considerarlas como fondos cotizados.
La exclusión podría resultar ventas forzadas por $8.8 Billones de fondos pasivos. La empresa, en parte como respuesta a las acusaciones, estableció una reserva de dividendos en USD ($2.25B) para defender su posición.
Diciembre: Los Derechos de los Holders en Jaque
En diciembre de 2025, el ecosistema de Aave, el protocolo DeFi más grande con más de $30B en TVL, vivió una intensa controversia que giró en torno a los derechos de los holders de tokens $AAVE. El debate se centró en el control de activos clave como la marca, el IP, el frontend y los flujos de ingresos, exponiendo tensiones entre la gobernanza descentralizada (DAO) y Aave Labs, la empresa privada liderada por el fundador Stani Kulechov. Esta situación se describió como "el debate más importante sobre derechos de tokenholders en la actualidad", destacando conflictos de incentivos entre holders y desarrolladores.
Antecedentes y Desencadenante
El conflicto se originó en la integración de CoW Swap en el frontend de Aave, implementada por Aave Labs a principios de diciembre sin consulta previa a la DAO. Esto redirigió aproximadamente $10 millones anuales en fees de swaps hacia billeteras controladas por Labs, en lugar de al tesoro de la DAO.
Los holders argumentaron que esto era una extracción de valor, ya que el frontend y la marca se benefician del protocolo gobernado por la DAO, pero Labs los controla legalmente. Aave Labs defendió la movida como una mejora en UX (protección contra MEV y mejores precios), insistiendo en que el frontend es un producto separado y que ellos asumen costos de infraestructura y seguridad.
Esto reavivó discusiones sobre la alineación económica. Analistas compararon a Aave con un "banco descentralizado" donde los holders (accionistas) proporcionan capital, pero Labs (gerencia) controla la "puerta de entrada" y los ingresos.
Resultados e Implicaciones
La votación no cambió nada, pero $AAVE cayó ~18 % y quedó claro que muchas DAOs son híbridas: el protocolo está descentralizado, pero marca, frontend e ingresos siguen centralizados. El caso reforzó el debate sobre qué poseen realmente los tokenholders y sirvió de publicidad gratis para alternativas como MetaDAO.
V. Los Ganadores: Hyperliquid, Stablecoins & Prediction Markets
Más allá del precio de Bitcoin, 2025 fue el año de la validación de nuevos modelos de negocio:
- Mercados de Predicción: Dejaron de ser un nicho para convertirse en fuentes de datos institucionales. La valoración de Polymarket en ~$9B tras inversión de ICE (dueños de NYSE) y Kalshi alcanzando un volumen mensual pico de $5.2B fueron las demostraciones para entender la superioridad de los mercados de predicción como fuentes de verdad vs. mecanismos tradicionales.
- Stablecoins: Se han configurado como la columna vertebral del ecosistema cripto gracias a Genius Act. EE.UU. como herramientas geopolíticas para la demanda de deuda estadounidense (T-Bills). Su capitalización ha pasado de $205B a $308B (+150% YoY).
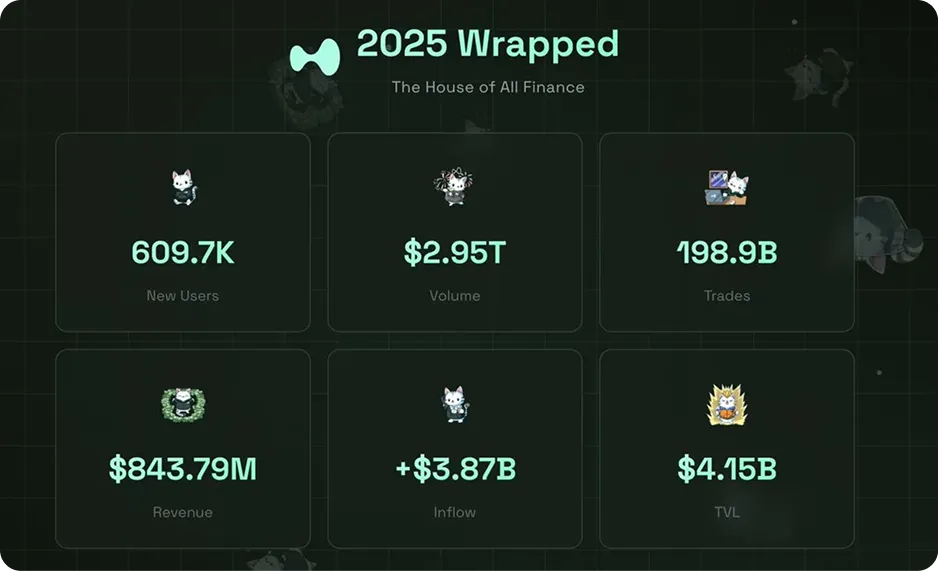
- Hyperliquid: Cerró el año con ingresos anualizados de entre $844M y $1B a pesar de la perdida de dominancia durante el Q4. Con solo 11 empleados, su Net Income proyectado rivaliza con empresas del Nasdaq 100, demostrando la eficiencia superior de la infraestructura DeFi bien construida.