
Caso $ETHFI: El Protocolo Brillante con Tokenomics Tóxicos
Hoy, en la sección por qué nuestra industria da vergüenza, vamos a destripar el caso de $ETHFI
Muchos confunden la fuerza y éxito de un protocolo con la solidez de su token. @EtherFi ($ETHFI) es el ejemplo perfecto de por qué no se debe cometer ese error. Y, sobre todo, de por qué penaliza tanto el mercado aplicando haircuts sustanciales.
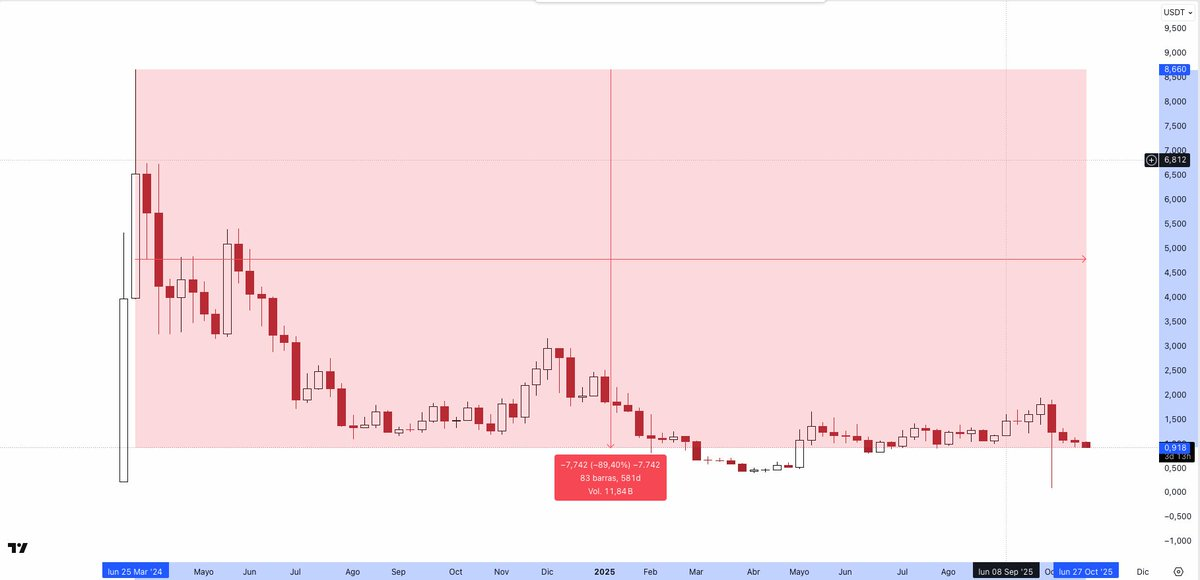
Fuente: Tradingview
Para quien solo mire los números, @EtherFi parece imbatible:
→ TVL de casi $10B → Revenue han crecido +300% YoY → Product-Market Fit
Expansión internacional, innovación constante y rentabilidad demostrada. Esta narrativa, a primera vista, invitaría a cualquiera a invertir en su token, ¿No?
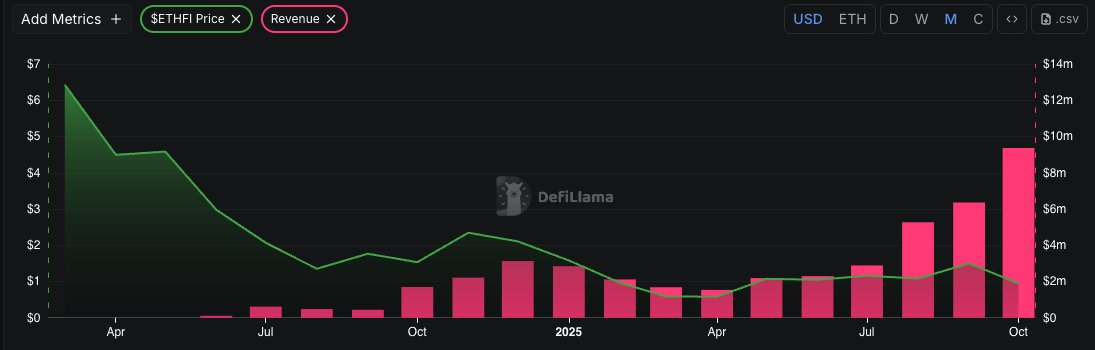
Fuente: DeFiLlama (Monthly Revenue, $ETHFI Price)
Pero el mercado no perdona la desalineación entre el modelo de negocio y los intereses de quienes sostienen el valor del token. Mientras el protocolo se afianza como líder, el precio de $ETHFI vive una tendencia bajista que deja cadaveres por el camino: Ha caído más de un 86% desde su ATH en marzo de 2024.
¿Por qué ocurre esto si los fundamentales son impecables?
La respuesta es muuuuyy simple: Inflación estructural programada dentro del diseño del token.
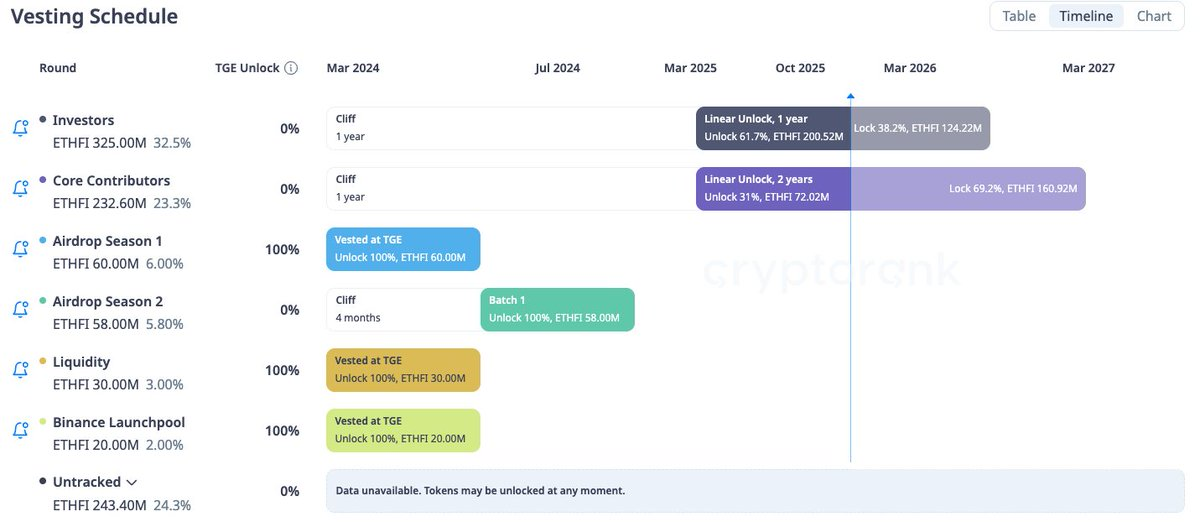
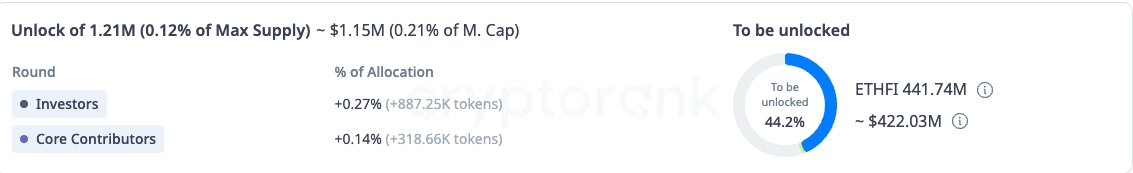
Fuente: CryptoRank (Vestings)
Actualmente, cerca del 44% del supply de ETHFI sigue bloqueado, es decir, faltan por desbloquear 442 millones de tokens, equivalentes a más de 430 millones de dólares al precio actual. El problema no es solo la gran cantidad pendiente, sino el ritmo al que se libera: cada DÍA llegan al mercado 1.21M de nuevos tokens ($1.1M a precios actuales), distribuidos principalmente a inversores iniciales y core contributors.
Fuente: CryptoRank (Daily Unlocks)
Alguien podría pensar que los buybacks resuelven la situación ya que @EtherFi destina el 25% de su revenue a recompras de tokens. El papel dice que esto compensa, e incluso excede, el valor liberado mensualmente a los insiders. Sin embargo, la realidad no dice lo mismo:
Los buybacks no representan demanda real. Son el propio protocolo quemando cashflow para amortiguar el daño de su propio esquema inflacionario. Es una carrera de resistencia en la que, sin esta intervención artificial, el precio colapsaría aún más rápido.
Si echamos un vistazo más a fondo vemos una dilución de +100% a los holders:
→ Evolución del supply circulante: De 205M a 536M tokens (+161% YoY)
Velocidad de dilución por trimestre: → Q2 2025: +28% QoQ → Q3 2025: +53% QoQ (el peor)
Los holders fueron diluidos +161% sin vender nada.
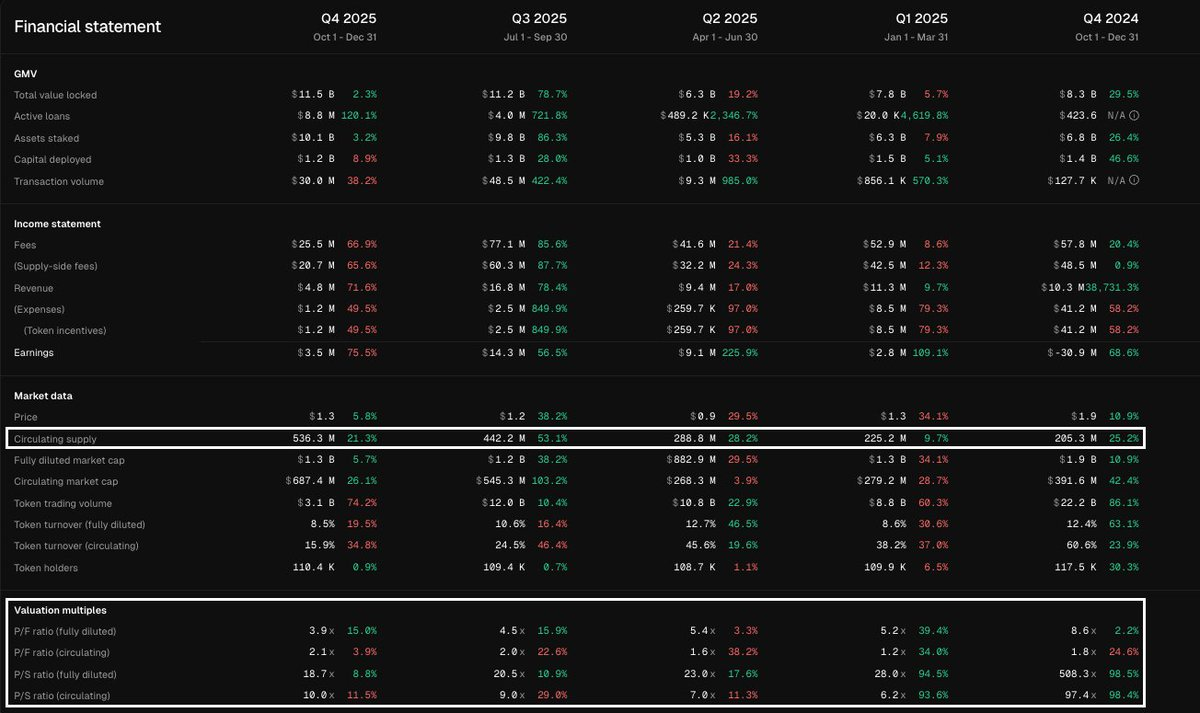
Fuente: Token Terminal (Earnings)
El resultado
El resultado es un ecosistema donde la creación de valor ocurre a nivel protocolo (más TVL, más productos, más revenue), pero la captura de valor se desvanece para los holders mientras se transfiere de forma sistemática a insiders y VCs que cobran religiosamente su parte, vendan o no.
El holder retail, por el contrario, subsidia esa transferencia, asumiendo toda la volatilidad y exposición a la baja. Y, efectivamente, sin ningún tipo de amparo legal. Asume muchos riesgos, pero nadie le protege.
Esto debe resonar muy fuerte dentro de nosotros:
Unos fundamenales de negocio fuertes no garantizan buen performance para el token si sus tokenomics están desalineados con los intereses de quienes realmente sostienen la red. La inflación no es solo una cuestión secundaria o "aceptable" para incentivar al equipo o los inversores iniciales; en la práctica, puede ser el factor definitivo que convierte una oportunidad ganadora en una inversión tóxica para el retail.
Lo podríamos resumir en: Token =! Equity
Por eso, la próxima vez que analices un token, sin importar cuán brillante sea el protocolo detrás, antes de emocionarte por la narrativa, revisa los vestings, tokens circulante, tasas de unlock y el verdadero destino del cashflow.
ETHFI brilla como empresa, pero su token es el ejemplo perfecto de cómo la inflación mata incluso los mejores proyectos.
Espero que hayáis aprendido más sobre este problema estructural del mercado. Hay muchos más y los iré desgranando uno a uno.
Si te ha gustado te agradezco si lo compartes (RT & MG)
Axel.