
BTC: ¿Suelo confirmado?
Volvemos a la carga otra semana más. Para no variar, profundizaremos en todas las métricas de mercado más relevantes. ¿El objetivo? El de siempre: traeros el análisis de mercado más completo de habla hispana.
Antes de empezar, que sepas que esta es la versión acortada de la newsletter que se publicará mañana a las 09:08 en Substack. Allí dejaré un dato que te hará cambiar de opinión sobre el momento de mercado.
Vamos al lío.
Liquidez Global y Tensiones de Mercado
El Ciclo de Liquidez Global Toca Techo
Michael Howell, en su última newsletter, lanza una advertencia clara:
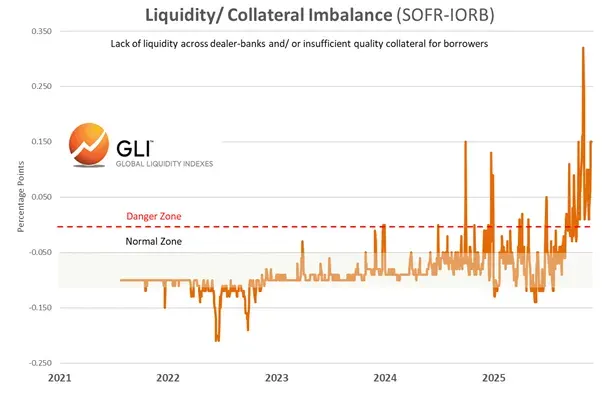
El ciclo de liquidez global de 5-6 años probablemente acaba de alcanzar su pico. A pesar de un pequeño rebote técnico de $120B en mercados monetarios desde finales de octubre, la tendencia desde junio es brutalmente negativa, con $570B retirados del sistema.
La convergencia de factores, ruptura técnica en Bitcoin, fortalecimiento del dólar, tensiones persistentes en repos, y aumento preocupante del apalancamiento, nos deja un panorama donde claramente no es momento de perseguir riesgo. Ambas métricas de Howell (Global Liquidity Nowcast y Market Liquidity Index), aunque todavía en zona positiva, señalan que el ciclo está perdiendo fuelle.
SOFR-IORB Spread: Las Tensiones en el Sistema
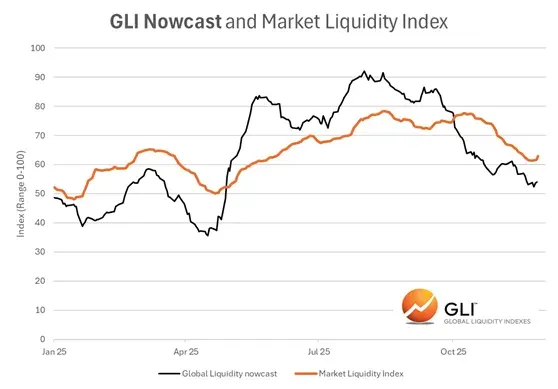
El spread entre SOFR (5.35%) e IORB (5.33%) es crucial para entender las tensiones dentro del sistema financiero. Este spread de 0.02pp puede parecer pequeño, pero regularmente salta a 0.10-0.15pp, entrando en zona de peligro.
¿Por qué sube? La FED está sacando dinero del sistema mediante QT (finalizado ayer mismo). Los bancos necesitan $3.2T en reservas, pero tienen $2.9T. Este déficit de $300B provoca tensiones significativas. Las consecuencias:
- Bancos medianos y pequeños ven sus márgenes comprimirse
- Bitcoin se vuelve vulnerable a ventas masivas institucionale
Hasta ahora es una alerta, no una crisis. Pero la FED sabe que está creando estrés para combatir inflación. Es intencional. Además, el Banco Popular de China está drenando liquidez desde agosto, añadiendo más presión.
¿Está Colapsando el Carry Trade?
Las caídas de la madrugada del lunes en Bitcoin no son un cisne negro, es algo que se repite constantemente. Japón quiere mayores estímulos para una economía debilitada, pero nadie demanda bonos japoneses, lo que hace que suban los intereses. El BoJ ya no compra masivamente como antes.
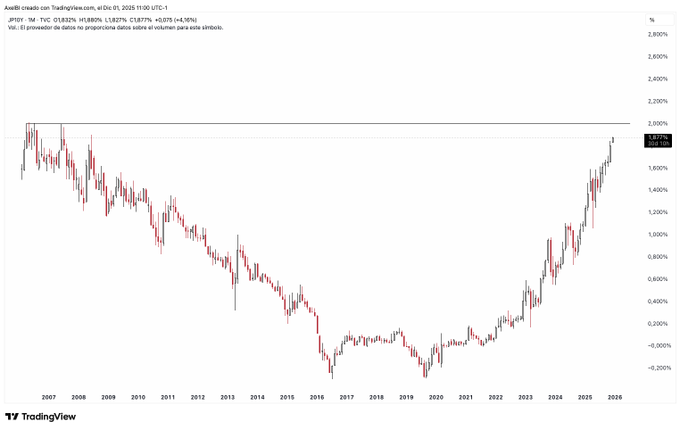
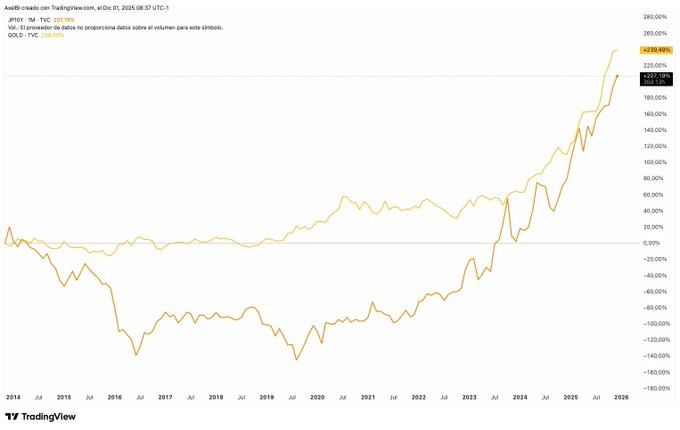
Para que nos entendamos, el Carry Trade se basa en financiarse con tipos bajos en Japón (0% o negativos) e invertir en activos de mayor rendimiento, acciones estadounidenses, Bitcoin, bonos EM, para embolsarse el diferencial. En agosto de 2024 ya vivimos un colapso del carry trade cuando el BoJ dejó caer que subiría tipos.
Algo que debemos tener en cuenta es que el riesgo es decreciente. Japón sigue subiendo tipos, EE.UU. los bajará, el diferencial se estrecha, y cada intervención tiene menor impacto. Mientras tanto, el oro se beneficia ampliamente como protección contra este experimento de tipos cero.
Stablecoins y la Ley GENIUS 2025
No seamos tampoco catastrofistas. El sistema es un yonky de la liquidez. El Tesoro pretende cumplir el rol de la FED para inyectar capital mediante emisión masiva de T-Bills, financiándose a través de emisores de stablecoins. Las proyecciones ahora se cuentan en billones, no miles de millones.
¿Será suficiente para mantener los mercados a flote?
Según Howell:
Esto es bueno para Main Street (economía real), menos bueno para Wall Street (mercados financieros), y potencialmente inflacionario.
Panorama Macro de la Semana
Wall Street sigue mostrando fortaleza. De hecho, el apetito por el riesgo parece haber vuelto a asomar con el $IWM subiendo desde los mínimos de hace dos semanas un +8,21% y situándose a un +1,7% de ATH. Es cierto que seguimos laterales, pero los principales indice americanos se mantienen cerca de ATH
Pero, ¿Por qué?
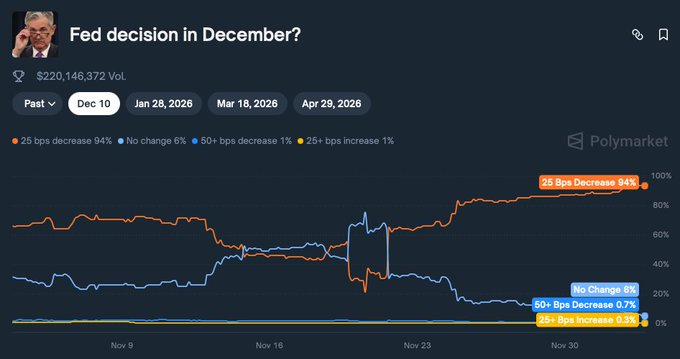
Datos macro siguen mostrando debilidad: Hoy hemos conocido datos de empleo ADP que han salido muy por debajo de las expectativas y el PMI de servicios que, a pesar de seguir en expansión (>50), ha salido por debajo de las expectativas. Esto ha provocado un repunte en las probabilidades de bajadas hasta el 94%.
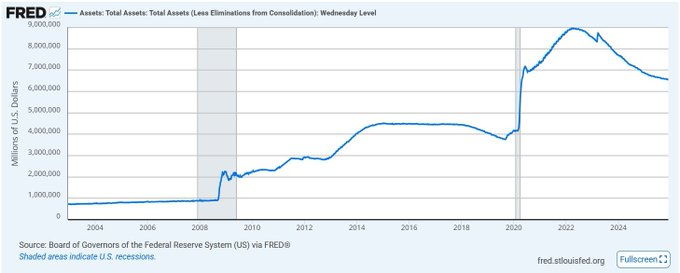
Fin del QT: Se dio por finalizado la reducción del balance de la FED. Esto NO significa expansión automática del balance ni que será como en 2021.
Nuevo Presidente de la FED: Trump anunció que Kevin Hassett será el próximo presidente. Hassett siempre ha argumentado que la economía se acelera con capital barato y expansión.
https://x.com/KobeissiLetter/status/1995954684859941373
Tensiones Monetarias: Inyección de $13.5B en repos overnight, la segunda mayor desde COVID. Si lo ajustamos por escala es rutinario, pero señala tensiones de financiación.
¿Te está gustando este análisis?
Publicamos contenido como este cada semana. Suscríbete y recíbelo directamente en tu email.
II. Análisis del Mercado Cripto
La debilidad es preocupante. Llevo leyendo varios informes de fondos de inversión, Marker Makers... y todos coinciden:
No entienden esta debilidad subyacente. Se habla de un actor institucional que quebró tras el colapso del 10/10, pero no hay confirmación.
MicroStrategy: ¿FUD Justificado?
MSTR usó el programa ATM para conseguir $1.4B que cubren 21 meses de intereses. El mercado no lo valoró bien. Su capitalización ($45B) ahora vale $10B menos que sus tenencias de Bitcoin ($55B con 650.000 BTC).
Esto evidencia dos cosas:
- El mercado dejó de confiar en que Saylor levante más capital barato
- Saylor sabe que debe tener reservas por cotizar bajo mNAV.
https://x.com/Strategy/status/1995478990312640887
Si quieres comprender el modelo de Saylor, la semana pasada subí un artículo explicándolo con todo detalle. Si prefieres, también lo tengo en formato vídeo en YT.
https://x.com/Axel_Mnvn/status/1993762493395562917
Tether: Este FUD si que NO Tiene Sentido
S&P degradó Tether a categoría basura, pero su informe muestra 70% respaldo en efectivo y 30% en oro, bitcoin y préstamos corporativos. NO hay escenario donde más del 70% de USDT sea redimido de golpe, única forma de problema de liquidez. USDT no ha perdido paridad durante las turbulencias.
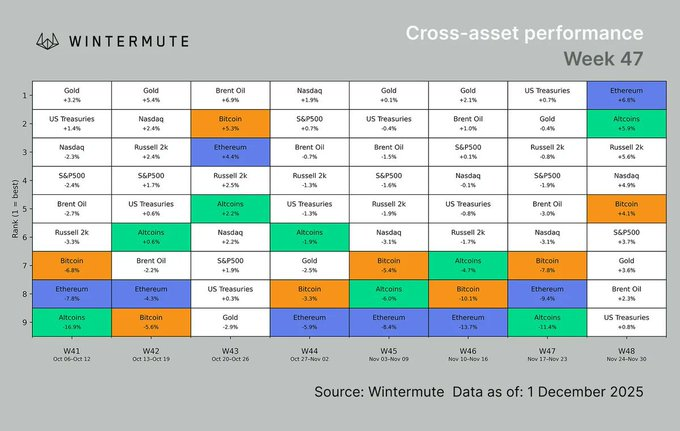
Rendimiento Relativo: La Debilidad es Clara
La semana pasada lideró ETH y altcoins, BTC quedó 5º. En condiciones normales, +5% en Russell 2000 habría disparado cripto. BTC performó bajo Nasdaq y apenas superó S&P 500. El lunes tuvimos desplome por Japón.
La debilidad es un hecho. Cuando más se agranda la divergencia con índices, mayor probabilidad de retroceso si Wall Street sufre problemas.
Noticias Positivas
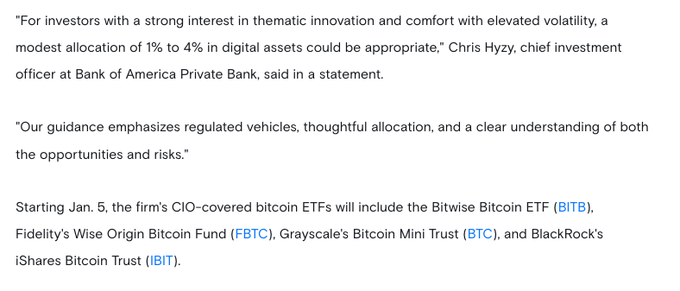
Bank of America ($2T bajo gestión) permitirá asignar 1-4% a Bitcoin desde enero.
Paul Atkins confirmó excepciones de innovación para cripto en enero para ecosistemas de valores tokenizados.
https://x.com/DUSK_USA/status/1995850735922413806
Hyperliquid y USDe: Yield Doble
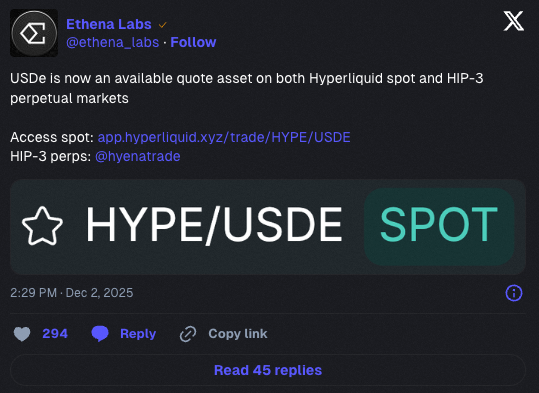
USDe de Ethena se desplegó en Hyperliquid. Lo especial: genera yield automático (4.86% APY) mediante estrategias Delta Neutral sin staking.
Esto permite rendimiento doble: si HYPE sube, ganas apreciación + APY de USDe. Si HYPE cae, amortiguas con el APY. Puedes construir configuraciones delta-neutrales mientras generas rendimiento en segundo plano.
Desde el 10/10, el TVL cayó a la mitad, pero los holders siguen aumentando.
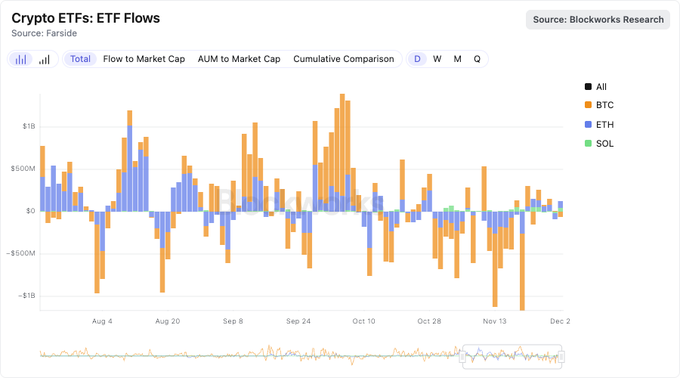
Flujos de Capital en ETFs
- $BTC +$58M
- $ETH -$9.9M
- $SOL +$45M.
Flujos flojos para el día que tuvimos ayer. El desempeño de $SOL es de lo mejor últimamente. Los ETFs de $SOL acapararon casi 1% del supply en pocos meses.
El Caso SOL: Mientras BTC no tiene rendimiento y ETH ofrece 3-4%, los ETFs de SOL con staking dan 6-7% anual. Se convirtió en activo "cuasi-renta fija" para institucionales. Los $45.8M de entrada casi igualando BTC confirman: es búsqueda de yield.
Divergencia de Flujos: Noviembre brutal, $BTC perdió -$3.48B, $ETH -$1.42B, pero $SOL ganó +$419M.
Reflexión Final
Ahhh amigo, esta parte, la más importante, la tendrás mañana en la Newsletter a las 09:08.
Suscribete, es gratis por ahora.
https://substack.com/@axelmnvn?